Sợi Thế Kỷ (STK): Lỗ hơn 110 tỷ đồng sau 9 tháng, nợ vay gần 1.900 tỷ đồng
Doanh thu tăng, lợi nhuận đảo chiều thua lỗ
Trong quý III/2026, Sợi Thế Kỷ ghi nhận doanh thu thuần đạt 404 tỷ đồng, tăng 26,7% so với mức 319 tỷ đồng cùng kỳ năm trước. Lợi nhuận gộp chỉ đạt 43,2 tỷ đồng, giảm 40,7% so với mức 72,9 tỷ đồng của quý III/2025.
Trong kỳ, chi phí tài chính tăng mạnh lên 54,1 tỷ đồng, trong đó riêng chi phí lãi vay chiếm 53,4 tỷ đồng. Con số này cao hơn đáng kể so với mức chi phí lãi vay 12,5 tỷ đồng ghi nhận trong cùng kỳ năm trước. Bên cạnh đó, chi phí quản lý doanh nghiệp cũng tăng từ 13,5 tỷ đồng lên 20,1 tỷ đồng.
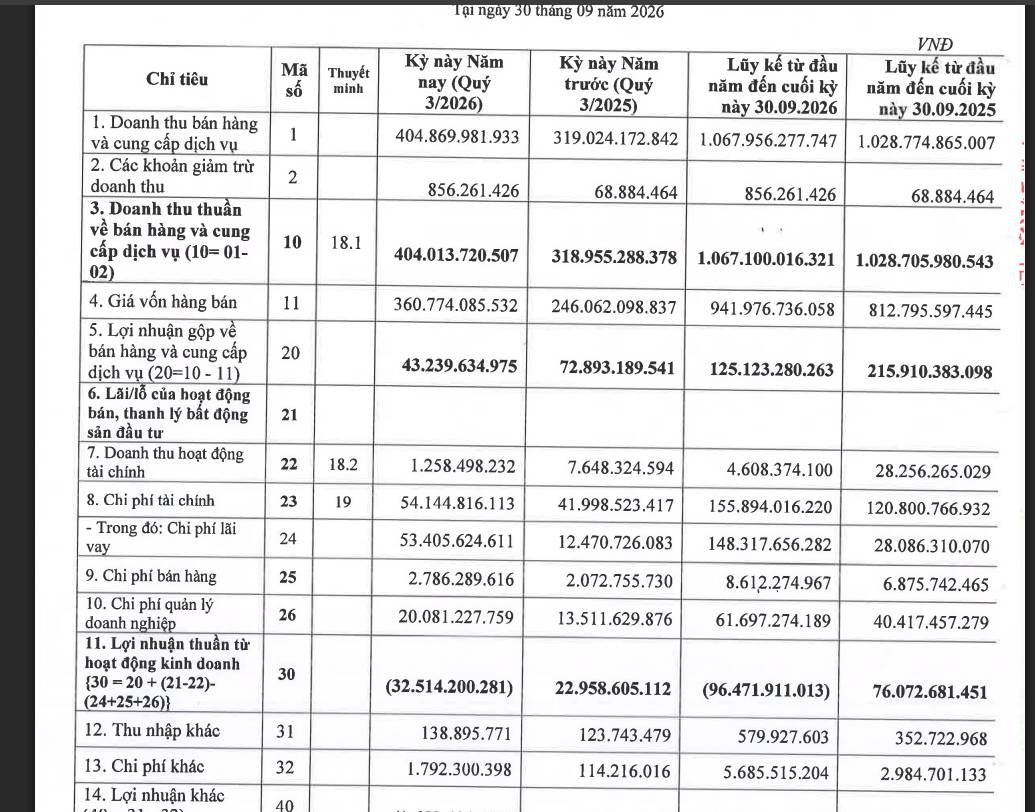
Các khoản chi phí gia tăng trong khi lợi nhuận gộp suy giảm khiến STK ghi nhận khoản lỗ sau thuế 34,4 tỷ đồng trong quý III/2026, trong khi cùng kỳ lãi 10,4 tỷ đồng cùng kỳ năm trước. Như vậy, đây là quý thứ 3 liên tiếp Sợi Thế Kỷ làm ăn thua lỗ.
Theo giải trình của Ban Giám đốc, lợi nhuận gộp giảm do chi phí ngưng máy tăng, được ghi nhận trực tiếp vào giá vốn hàng bán, cùng với tác động từ việc giảm giá bán. Trong khi đó, chi phí lãi vay và chi phí quản lý tại Công ty TNHH Sợi Dệt Nhuộm Unitex tăng mạnh do hết thời gian vốn hóa so với cùng kỳ.
Lũy kế 9 tháng đầu năm 2026, doanh thu thuần của STK đạt 1.067,1 tỷ đồng, tăng 3,7% so với cùng kỳ năm trước. STK ghi nhận lỗ sau thuế hợp nhất 110 tỷ đồng trong 9 tháng đầu năm 2026, trong khi cùng kỳ năm trước lãi 39,4 tỷ đồng. Lợi nhuận trước thuế cũng chuyển từ lãi 73,4 tỷ đồng sang lỗ 101,6 tỷ đồng.
Năm 2026, STK đặt mục tiếu doanh thu thuần dự kiến đạt 2.366 tỷ đồng (tăng khoảng 75% so với năm 2025 và cao nhất trong gần 10 năm), lợi nhuận trước thuế vượt 128 tỷ đồng (tăng gần 38%). Như vậy, sau 9 tháng năm 2026, Sợi Thế Kỷ mới thực hiện được 45,1% kế hoạch doanh thu cả năm, còn lãi còn cách xa kế hoạch đề ra.
Nợ vay gần 1.900 tỷ đồng, áp lực trả nợ tập trung trong ngắn hạn
Tại ngày 30/9/2026, tổng dư nợ vay tài chính ngắn hạn và dài hạn của STK đạt 1.896,4 tỷ đồng, tương đương khoảng 115% vốn chủ sở hữu (1.647,1 tỷ đồng).
Trong đó, nợ vay ngắn hạn đạt 1.019 tỷ đồng, tăng so với mức 946 tỷ đồng đầu năm. Khoản mục này bao gồm 622,1 tỷ đồng vay ngân hàng ngắn hạn nhằm bổ sung vốn lưu động và 396,9 tỷ đồng nợ dài hạn đến hạn trả.
Các khoản vay ngân hàng ngắn hạn được phân bổ tại nhiều tổ chức tín dụng, trong đó OCB – Chi nhánh Tân Bình chiếm 216,1 tỷ đồng, Vietcombank 168,4 tỷ đồng, VietinBank – Chi nhánh Chợ Lớn 119,7 tỷ đồng, VIB 49,5 tỷ đồng, VPBank 28,4 tỷ đồng và Wooribank 40 tỷ đồng.
Ở chiều ngược lại, dư nợ vay dài hạn cuối quý III/2026 còn 877,4 tỷ đồng, giảm so với mức 1.024,6 tỷ đồng đầu năm. Tuy nhiên, tổng dư nợ vay dài hạn ngân hàng thực tế là 1.274,3 tỷ đồng, trong đó 396,9 tỷ đồng được phân loại sang nợ ngắn hạn do đến hạn thanh toán trong vòng 12 tháng.
Đáng chú ý, toàn bộ các khoản vay dài hạn của STK phát sinh tại OCB – Chi nhánh Tân Bình, chủ yếu phục vụ đầu tư Nhà máy Unitex và hệ thống máy móc kéo sợi.
Cụ thể, khoản vay tài trợ dự án Unitex theo hình thức ủy thác, hợp vốn có dư nợ 559,3 tỷ đồng, thời hạn trả đến ngày 17/1/2028. Đây là khoản tài trợ từ tổ hợp 5 ngân hàng nước ngoài gồm CTBC, Kasikornbank, Shanghai Commercial & Savings Bank, Entie và E.Sun thông qua OCB.
Ngoài ra, STK có khoản vay 420 tỷ đồng để bù đắp chi phí đầu tư Unitex, với thời hạn trả từ năm 2030 đến năm 2035. Khoản vay này được STK đứng ra bảo lãnh cho Công ty TNHH Sợi Dệt Nhuộm Unitex. Một khoản vay khác trị giá 295 tỷ đồng được sử dụng để bù đắp nguồn tài chính mua máy kéo sợi, có thời hạn trả từ năm 2026 đến năm 2032.
Tài sản bảo đảm cho các khoản vay là quyền sử dụng đất, nhà máy và hệ thống máy móc, thiết bị tại Nhà máy Unitex.
Nhà máy Unitex đi vào vận hành, chi phí lãi vay và khấu hao tăng mạnh
Một trong những biến động đáng chú ý trên bảng cân đối kế toán của STK trong 9 tháng đầu năm 2026 là sự chuyển dịch lớn giữa chi phí xây dựng cơ bản dở dang và tài sản cố định hữu hình.
Tại đầu năm 2026, chi phí xây dựng cơ bản dở dang của dự án Nhà máy Unitex ghi nhận 1.634,6 tỷ đồng. Đến ngày 30/9/2026, khoản mục này giảm xuống còn 87,1 tỷ đồng.
Trong cùng kỳ, STK đã kết chuyển 1.559,5 tỷ đồng từ chi phí xây dựng cơ bản dở dang sang nguyên giá tài sản cố định hữu hình. Trong đó, máy móc và thiết bị chiếm phần lớn với giá trị tăng thêm 1.496,9 tỷ đồng.
Đáng chú ý, chi phí lãi vay 9 tháng năm 2026 tăng lên 148,3 tỷ đồng, gấp 5,3 lần cùng kỳ năm trước. Đồng thời, chi phí khấu hao tài sản cố định cũng tăng mạnh. Theo báo cáo lưu chuyển tiền tệ, khoản điều chỉnh khấu hao tài sản cố định đạt 161,2 tỷ đồng, so với 70 tỷ đồng cùng kỳ năm 2025.
Dòng tiền kinh doanh dương 142,6 tỷ đồng nhưng chưa đủ trả lãi vay
Trái ngược với kết quả lợi nhuận thua lỗ, dòng tiền thuần từ hoạt động kinh doanh của STK trong 9 tháng đầu năm 2026 ghi nhận mức dương 142,6 tỷ đồng, cải thiện đáng kể so với mức âm 227 tỷ đồng cùng kỳ năm trước.
Theo báo cáo lưu chuyển tiền tệ, lợi nhuận từ hoạt động kinh doanh trước thay đổi vốn lưu động đạt 209,8 tỷ đồng, tăng 23,2% so với mức 170,4 tỷ đồng cùng kỳ năm 2025. Kết quả này có sự đóng góp từ các khoản điều chỉnh chi phí không bằng tiền, trong đó khấu hao tài sản cố định được cộng lại 161,2 tỷ đồng và chi phí lãi vay 148,3 tỷ đồng.
Bên cạnh đó, sự cải thiện dòng tiền còn đến từ biến động vốn lưu động, đặc biệt là hàng tồn kho. Trong 9 tháng, việc giảm hàng tồn kho giúp STK thu về 125,7 tỷ đồng tiền mặt, trái ngược với khoản tiền bị sử dụng 314,8 tỷ đồng để tăng hàng tồn kho trong cùng kỳ năm trước.
Các khoản phải trả tăng giúp doanh nghiệp giữ lại 13,3 tỷ đồng dòng tiền, trong khi các khoản phải thu tăng khiến dòng tiền giảm 24,1 tỷ đồng.
Trong 9 tháng đầu năm, STK thực tế đã chi 146,8 tỷ đồng để trả lãi vay, tăng mạnh so với mức 27,5 tỷ đồng cùng kỳ năm trước. Ngoài ra, tiền thuế thu nhập doanh nghiệp đã nộp đạt 42,2 tỷ đồng, so với 8,6 tỷ đồng cùng kỳ.
Như vậy, dòng tiền thuần từ hoạt động kinh doanh 142,6 tỷ đồng thấp hơn khoản tiền lãi vay thực trả 146,8 tỷ đồng khoảng 4,2 tỷ đồng. Chênh lệch này cho thấy dòng tiền tạo ra từ hoạt động kinh doanh trong kỳ chưa đủ bù đắp riêng nghĩa vụ thanh toán lãi vay thực tế.
Với tổng dư nợ vay tài chính 1.896,4 tỷ đồng, tương đương khoảng 115% vốn chủ sở hữu, STK đang phải đối mặt với áp lực đáng kể về chi phí vốn và nghĩa vụ trả nợ. Đặc biệt, 1.019 tỷ đồng nợ vay ngắn hạn, bao gồm 396,9 tỷ đồng nợ dài hạn đến hạn trả, đặt ra yêu cầu lớn đối với khả năng cân đối dòng tiền trong những kỳ tiếp theo.
Unitex và bài toán phát triển bền vững của Sợi Thế Kỷ
Việc đưa Nhà máy Unitex vào vận hành đánh dấu bước chuyển quan trọng trong chiến lược đầu tư, mở rộng năng lực sản xuất của Sợi Thế Kỷ. Tuy nhiên, những biến động trong kết quả kinh doanh 9 tháng năm 2026 cho thấy, quá trình mở rộng quy mô sản xuất cũng đang đặt doanh nghiệp trước áp lực đáng kể về tài chính, chi phí vận hành và hiệu quả khai thác tài sản.
Trong bối cảnh ngành dệt may chịu sức ép ngày càng lớn từ các tiêu chuẩn môi trường, truy xuất nguồn gốc và yêu cầu sử dụng nguyên liệu bền vững, việc đầu tư công nghệ, nâng cao năng lực sản xuất và cải thiện chất lượng sản phẩm là hướng đi cần thiết. Dẫu vậy, đầu tư nhà máy hiện đại chỉ thực sự tạo ra giá trị dài hạn khi doanh nghiệp bảo đảm được hiệu suất khai thác, kiểm soát chi phí và duy trì khả năng cân đối dòng tiền.
Đối với Sợi Thế Kỷ, khoản lỗ hợp nhất 110 tỷ đồng sau 9 tháng, cùng chi phí lãi vay tăng gấp 5,3 lần và dư nợ tài chính gần 1.900 tỷ đồng, cho thấy gánh nặng tài chính đang là thách thức lớn trong giai đoạn đầu vận hành Unitex. Nếu công suất nhà máy không được khai thác tương xứng với quy mô đầu tư, chi phí khấu hao, lãi vay và các chi phí cố định có thể tiếp tục gây sức ép lên biên lợi nhuận.
Ở góc độ phát triển bền vững, hiệu quả của một dự án công nghiệp không chỉ được đo bằng quy mô vốn đầu tư hay công suất thiết kế, mà còn phải được đánh giá thông qua khả năng sử dụng hiệu quả tài nguyên, tiết kiệm năng lượng, giảm phát thải, kiểm soát chất thải và tạo ra giá trị kinh tế ổn định. Vì vậy, bài toán đặt ra với Sợi Thế Kỷ không đơn thuần là đưa Unitex vào vận hành, mà còn là chứng minh hiệu quả kinh tế đi đôi với các mục tiêu môi trường và trách nhiệm trong chuỗi cung ứng dệt may.
Trong dài hạn, khả năng phục hồi lợi nhuận, cải thiện dòng tiền kinh doanh và giảm áp lực nợ vay sẽ là những điều kiện quan trọng để doanh nghiệp duy trì năng lực đầu tư, nâng cấp công nghệ và theo đuổi chiến lược sản xuất xanh. Đây cũng là thước đo cho thấy liệu khoản đầu tư lớn vào Unitex có thực sự trở thành động lực tăng trưởng bền vững của Sợi Thế Kỷ hay không.
Nhị Hà