Bảng điểm mới của khách hàng: Nhà cung ứng Việt sẽ được chấm gì trong năm 2027
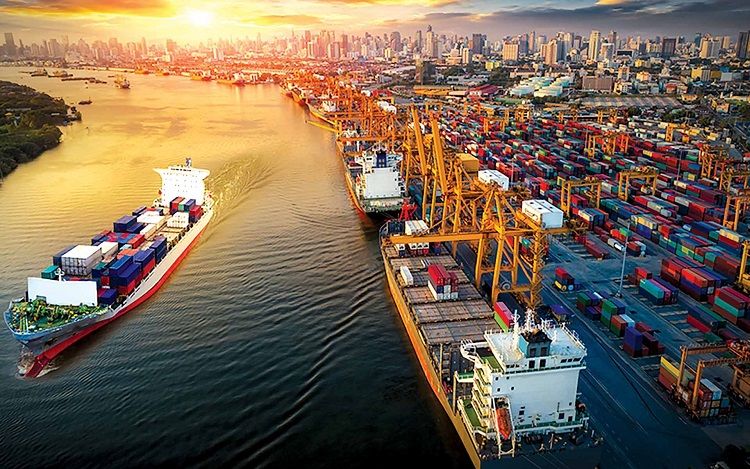
Biến động dần trở thành trạng thái thường trực của chuỗi cung ứng. Bước sang 2027, lợi thế của doanh nghiệp Việt Nam có thể không còn nằm chủ yếu ở quy mô nhà xưởng hay chi phí nhân công, mà ở tốc độ ra quyết định, năng lực kỹ thuật và khả năng kết nối với chuỗi cung ứng của khách hàng.
Năm 2026 cho thấy một doanh nghiệp sản xuất có thể phải điều chỉnh cách vận hành nhiều lần trong năm, thường với thời gian báo trước ngắn. Cùng lúc, dòng vốn FDI đăng ký mới tăng nhanh hơn nhiều so với số dự án, gợi ý xu hướng dự án lớn hơn, đòi hỏi cao hơn.
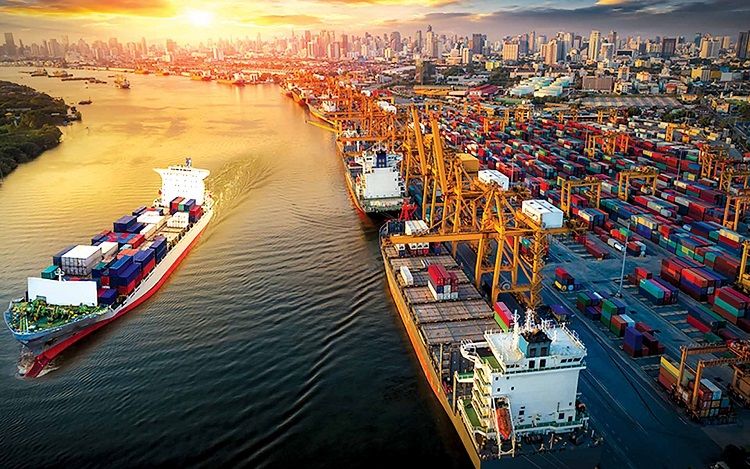
Với lãnh đạo doanh nghiệp, câu hỏi cho 2027 vì thế không chỉ là sản xuất được gì, với giá bao nhiêu. Câu hỏi là doanh nghiệp phản ứng nhanh đến đâu, minh bạch đến mức nào, và có thể đóng góp gì cho khách hàng trước khi đơn hàng được đặt.
Những điểm chính cho năm 2027
Nhìn lại năm 2026: biến động trở thành một phần của vận hành
Báo cáo Global Value Chains Outlook 2026 của Diễn đàn Kinh tế Thế giới (WEF), thực hiện cùng Kearney và công bố tháng 1/2026, nhận định chuỗi giá trị toàn cầu đã bước vào giai đoạn biến động mang tính cấu trúc, thay vì những cú sốc theo chu kỳ.
Tại Việt Nam, khảo sát của CEL với 118 chuỗi cung ứng, thực hiện tháng 9/2026, cho thấy 61% đơn vị được hỏi đã phải thay đổi cách vận hành từ ba lần trở lên trong 12 tháng trước đó. Tỷ lệ tương đương cho biết thường nhận thông báo thay đổi trước chưa đầy 30 ngày.
Về dòng vốn, một số dự án lớn trong lĩnh vực điện tử và công nghệ tiếp tục mở rộng tại Việt Nam, trong đó có các khoản đầu tư liên quan đến linh kiện và thiết bị phục vụ hệ sinh thái AI.
AI cũng đã vào nhà máy, dù mức độ ứng dụng chưa đồng đều. Một số nhà máy tại Việt Nam đã được WEF công nhận là “nhà máy hải đăng” (Global Lighthouse Network) – danh hiệu dành cho những cơ sở ứng dụng AI và công nghệ số ở quy mô lớn, với kết quả đo lường được về năng suất, chất lượng và hiệu quả. Tính đến giữa năm 2026, mạng lưới này mới có 238 thành viên trên toàn cầu. Điều đó cho thấy nhà máy tại Việt Nam hoàn toàn có thể đạt chuẩn vận hành hàng đầu thế giới. Thách thức lớn hơn là thu hẹp khoảng cách giữa nhóm dẫn đầu này và phần đông doanh nghiệp còn lại.
Nhưng có một thay đổi ít được nhìn thấy: tiêu chuẩn để trở thành nhà cung ứng cũng đang dịch chuyển.
Khi tuyến vận tải, nguyên liệu và hạ tầng số trở thành đòn bẩy
Những gián đoạn lớn nhất giai đoạn 2023–2026 không đến từ thiên tai hay đại dịch, mà từ việc tuyến hàng hải, nguồn nguyên liệu và hệ thống số bị biến thành công cụ gây sức ép, ví dụ như bốn sự kiện dưới đây.
Eo biển Hormuz, 2026. Sau các cuộc không kích của Mỹ và Israel vào Iran ngày 28/2/2026, lưu lượng tàu dầu qua eo Hormuz gần như ngừng hẳn. Cơ quan Năng lượng Quốc tế (IEA) gọi đây là đợt gián đoạn nguồn cung lớn nhất trong lịch sử thị trường dầu mỏ: riêng tháng 3, nguồn cung dầu toàn cầu giảm 10,1 triệu thùng/ngày. Trước chiến sự, khoảng 25% lượng dầu thương mại đường biển thế giới đi qua eo này. Tác động không dừng ở giá nhiên liệu. Giá dầu Brent có thời điểm cao hơn 60% so với trước xung đột, nhiều nhà sản xuất hóa dầu phải giảm công suất vì thiếu nguyên liệu, và chuỗi cung ứng sang châu Á bị xáo trộn. Với doanh nghiệp Việt Nam dùng nhựa, hóa chất hay phụ thuộc vận tải biển, đây là cú sốc đầu vào điển hình.
Biển Đỏ. Từ cuối năm 2023, các cuộc tấn công nhằm vào tàu thương mại khiến nhiều hãng tàu tránh tuyến Biển Đỏ – kênh Suez và đi vòng qua châu Phi, kéo dài thời gian và chi phí vận chuyển giữa châu Á và châu Âu. Phí bảo hiểm rủi ro chiến tranh cho tàu qua các vùng xung đột cũng tăng mạnh, dần trở thành chi phí cấu trúc thay vì phụ phí tạm thời.
Kiểm soát xuất khẩu nguyên liệu thiết yếu. Theo OECD, giai đoạn 2022–2024, trung bình khoảng 16% thương mại nguyên liệu thô thiết yếu toàn cầu chịu ít nhất một biện pháp hạn chế xuất khẩu, tăng từ khoảng 12% giai đoạn 2009–2011. Với coban và mangan, tỷ lệ này lên tới khoảng 70%. Các nền kinh tế lớn đều dùng công cụ này, từ hạn chế xuất khẩu thiết bị sản xuất chip đến kiểm soát đất hiếm và gali. Một mốc cần theo dõi ngay: Trung Quốc đã tạm hoãn một loạt biện pháp kiểm soát xuất khẩu liên quan đến đất hiếm, pin lithium và vật liệu cực âm graphite nhân tạo, từ ngày 7/11/2025 đến ngày 10/11/2026. Tính đến đầu tháng 10/2026, phía Trung Quốc chưa công bố gia hạn. Nếu không có quyết định mới, các biện pháp này sẽ có hiệu lực trở lại, bao gồm quy định yêu cầu giấy phép với cả sản phẩm sản xuất ngoài Trung Quốc có chứa đất hiếm nguồn gốc Trung Quốc từ 0,1% giá trị trở lên. Đây là điểm doanh nghiệp điện tử, pin và xe điện tại Việt Nam cần rà soát ngay trong chuỗi nguyên liệu của mình. Lưu ý thêm: các biện pháp kiểm soát đất hiếm ban hành từ tháng 4/2025 không nằm trong diện tạm hoãn và vẫn đang được áp dụng.
Tấn công mạng vào cảng. Tháng 11/2023, DP World Australia – đơn vị xử lý khoảng 40% hàng hóa ra vào Australia – phải ngắt kết nối internet và tạm dừng hoạt động tại các cảng Sydney, Melbourne, Brisbane và Fremantle, khiến khoảng 30.000 container bị ùn ứ. Chỉ một sự cố tại một doanh nghiệp đã gây tác động ở cấp quốc gia.
Điều này có ý nghĩa gì với lãnh đạo doanh nghiệp? Thứ nhất, rủi ro chuỗi cung ứng ngày nay có thể đến từ chính sách và an ninh, không chỉ từ thị trường. Thứ hai, các mốc chính sách đã biết trước – như hạn 10/11/2026 – nên được đưa vào lịch tính kịch bản. Thứ ba, an ninh mạng của đối tác logistics và cảng cũng là rủi ro của chính doanh nghiệp.
Nhà cung ứng đang được đánh giá theo cách khác
Một câu hỏi đáng đặt ra cho doanh nghiệp muốn vào chuỗi cung ứng toàn cầu: so với ba năm trước, bảng đánh giá nhà cung ứng của khách hàng đã có thêm những tiêu chí nào?
Các yếu tố nền tảng – chất lượng, chi phí, công suất, tuân thủ và giao hàng – vẫn là điều kiện bắt buộc. Điều thay đổi là phạm vi năng lực được xem xét đang rộng hơn, ít nhất ở ba điểm.
Kết nối dữ liệu và minh bạch thông tin. Khách hàng cần đối tác trao đổi dữ liệu ổn định, cung cấp thông tin đáng tin cậy về sản xuất, tồn kho và kết nối được với quy trình số. Trong chuỗi cung ứng liên thông, luân chuyển dữ liệu hiệu quả bắt đầu quan trọng gần như luân chuyển hàng hóa.
Khả năng thích ứng. Gián đoạn những năm qua cho thấy hiệu quả chi phí đơn thuần là chưa đủ. Nhà cung ứng cần phản ứng được trước thay đổi nhu cầu, thiếu nguyên liệu, đứt gãy nguồn cung hay thay đổi quy định.
Bền vững và trách nhiệm vận hành. Ở một số chuỗi, khách hàng yêu cầu nhiều hơn về dữ liệu môi trường, điều kiện lao động và truy xuất nguồn gốc.
Như vậy, trước đây nhà cung ứng chủ yếu được đánh giá qua câu hỏi “làm được gì”. Nay ngày càng nhiều khách hàng hỏi thêm “vận hành ra sao” – minh bạch, thích ứng và hợp tác đến mức nào. Với doanh nghiệp Việt Nam, điều này có thể đồng nghĩa phải bổ sung năng lực dữ liệu, quản trị rủi ro và phối hợp với khách hàng, bên cạnh lợi thế về giá và sản xuất.
Sáu xu hướng có thể định hình năm 2027
Theo khảo sát CEL, khoảng một phần ba đơn vị được hỏi cần từ ba tuần trở lên để ước tính tác động chi phí của một thay đổi. Khi dữ liệu nằm rải rác ở nhiều bộ phận, doanh nghiệp có thể tiêu tốn phần lớn thời gian phản ứng chỉ để xác định vấn đề. Các cú sốc được nhắc đến nhiều nhất thường đến từ đầu vào: giá nguyên liệu và gián đoạn nguồn cung. Điểm yếu vì thế không nhất thiết là thiếu phương án dự phòng, mà là thiếu dữ liệu để biết nên kích hoạt phương án nào, vào lúc nào. Xây dựng công cụ tính kịch bản dùng lại được, để bộ phận tài chính và vận hành cùng làm việc trên một bộ dữ liệu. Không nhất thiết phải thay ERP: trong khảo sát CEL, 67% đơn vị ưu tiên cải thiện dự báo và hoạch định, chỉ 17% có kế hoạch triển khai ERP mới.
Xu hướng đưa sản xuất đến gần thị trường tiêu thụ khiến các địa điểm sản xuất phải cạnh tranh không chỉ trong ASEAN, mà với nhiều trung tâm khác ở châu Á và ngoài khu vực. Trong dây chuyền điện tử tự động hóa cao, chi phí nhân công có thể chỉ chiếm phần nhỏ tổng chi phí vận hành. Khi đó, hiệu suất thiết bị, tỷ lệ sản phẩm đạt chuẩn, thời gian giao hàng và năng lực kỹ thuật có thể có trọng số lớn hơn chênh lệch tiền lương. Cạnh tranh bằng năng suất, chất lượng và tốc độ đáp ứng – đó là điều kiện để được chọn. Để trở thành đối tác lâu dài, doanh nghiệp cần thêm giá trị riêng: cùng khách hàng cải tiến sản phẩm, chia sẻ dữ liệu và chủ động đề xuất giải pháp kỹ thuật.
Nhà cung ứng chiến lược khác biệt ở khả năng đóng góp trước khi đơn hàng được đặt. Điều đó bắt đầu từ những câu hỏi cụ thể: có vật liệu mới nào cải thiện sản phẩm, có kết cấu hay quy trình nào tốt hơn, có cách nào giảm rủi ro trước khi vào sản xuất hàng loạt? Nhưng kỹ thuật, công nghệ thôi chưa đủ. Đối tác chiến lược còn cần hiểu người tiêu dùng cuối và bài toán của thương hiệu. Khi hai năng lực này kết hợp, câu chuyện giữa hai bên chuyển từ “Bạn muốn chúng tôi sản xuất gì?” sang “Chúng ta cùng giải quyết vấn đề này thế nào?”. Với doanh nghiệp Việt Nam, đây có thể là một con đường giảm phụ thuộc vào cạnh tranh thuần túy bằng giá.
AI đang được thử nghiệm và triển khai ở nhiều khâu như xử lý đơn hàng, mua hàng và thanh toán. Mức độ tự động hóa trong đặt hàng và thương lượng có thể tiếp tục tăng trong trung hạn, nhưng tốc độ sẽ khác nhau giữa các ngành. Một thay đổi cụ thể hơn đã diễn ra: dữ liệu phát thải đang đi sâu vào quan hệ khách hàng – nhà cung ứng. Doanh nghiệp lớn có xu hướng yêu cầu nhà cung ứng báo cáo theo nền tảng hoặc biểu mẫu chung. Với doanh nghiệp nhỏ và vừa, việc trả lời nhiều bộ câu hỏi khác nhau có thể trở thành chi phí tuân thủ đáng kể. Hãy bắt đầu với ứng dụng AI có bài toán tài chính rõ ràng, như mua hàng hoặc thanh toán. Song song, chuẩn hóa dữ liệu cốt lõi về sản xuất, nguyên liệu và phát thải trước khi đầu tư vào hệ thống phức tạp hơn.
Hiệp định Thương mại hàng hóa ASEAN (ATIGA) đã xóa bỏ phần lớn dòng thuế nội khối. Tuy vậy, hàng hóa vẫn có thể mất thêm thời gian tại biên giới vì thủ tục hải quan, kiểm nghiệm và chứng nhận. Trong khảo sát CEL, thuế quan không nằm trong nhóm rào cản thương mại nội khối được nhắc đến nhiều nhất. Doanh nghiệp nên chuẩn bị hồ sơ chứng nhận sớm; theo dõi tiến độ triển khai Cơ chế một cửa ASEAN và Hiệp định Khung về Kinh tế số ASEAN (DEFA) – đã kết thúc đàm phán cuối tháng 5/2026 và dự kiến được ký tại Hội nghị Cấp cao ASEAN lần thứ 49 vào tháng 11/2026. Trong chuỗi cung ứng tích hợp, chậm một ngày ở cửa khẩu có thể kéo lùi cả kế hoạch sản xuất.
Đầu tư công nghệ không tự tạo ra năng suất nếu thiếu người vận hành, cải tiến và tích hợp được công nghệ. Sách trắng Global Economic Futures: Productivity in 2030 của WEF và Accenture (2025) cho thấy kết hợp đầu tư vào dữ liệu, công nghệ và con người có thể mang lại mức tăng năng suất cao hơn so với chỉ đầu tư vào công nghệ. Việt Nam có một lợi thế tiềm năng: lực lượng lao động tương đối trẻ và khả năng học hỏi nhanh. Tại một số nhà máy tiên tiến, chính đội ngũ vận hành đã tham gia xây dựng ứng dụng phục vụ dây chuyền. Duyệt ngân sách đào tạo cùng lúc với ngân sách công nghệ. Khi tự động hóa thay đổi công việc ở cấp vận hành, cần thiết kế lại lộ trình phát triển cho tổ trưởng, kỹ thuật viên và quản đốc.
Điện và nước: biến số trong quyết định đặt nhà máy
Nhu cầu điện đang tăng cùng sự phát triển của trung tâm dữ liệu, AI, sản xuất điện tử và bán dẫn. Quy hoạch điện VIII điều chỉnh (Quyết định số 768/QĐ-TTg ngày 15/4/2025) đang tiếp tục được rà soát, cập nhật để đáp ứng các yêu cầu phát triển mới. Nước cũng có thể trở thành biến số quan trọng hơn, nhất là tại các khu vực tập trung công nghiệp và với những cơ sở sử dụng nhiều nước. Doanh nghiệp nên đưa khả năng cung cấp điện, nước vào bài toán mở rộng ngay từ giai đoạn đầu, thay vì mặc định đó là điều kiện hạ tầng sẵn có. Làm việc sớm với ban quản lý khu công nghiệp và đơn vị cấp điện, nước để xác nhận công suất và tiến độ đấu nối.
Điện tử và bán dẫn: đi từng nấc, không cần làm cả chuỗi
Tỷ lệ nội địa hóa của ngành điện tử Việt Nam vẫn thấp so với quy mô sản xuất. Chính sách công nghiệp đặt mục tiêu nâng tỷ lệ này trong những năm tới, đồng thời xác định bán dẫn và vật liệu mới là lĩnh vực ưu tiên. Điều đó không có nghĩa doanh nghiệp trong nước phải tham gia ngay vào những công đoạn phức tạp nhất. Dưới đây là một lộ trình tham khảo gồm bốn nấc; mốc thời gian mang tính ước lượng, phụ thuộc vào năng lực từng doanh nghiệp và diễn biến thị trường.
Nấc 1 – Lắp ráp và dịch vụ sản xuất điện tử (ngay từ bây giờ). Đây là công đoạn Việt Nam đã có năng lực, chủ yếu do khối FDI dẫn dắt. Việc cần làm là nâng hiệu suất và tham gia sâu hơn vào chuỗi cung ứng của các tập đoàn đang có mặt.
Nấc 2 – Linh kiện và mô-đun chính xác (2027–2028). Nhu cầu lớn nhưng năng lực trong nước còn mỏng. Để bước lên nấc này, doanh nghiệp cần kỹ sư tự động hóa, năng lực thiết kế hệ thống và quản lý dữ liệu.
Nấc 3 – Đóng gói và kiểm thử chip (2027–2030). Hệ sinh thái tại Việt Nam đang mở rộng. Yêu cầu cao hơn hẳn: vốn lớn, kỹ sư chuyên môn sâu, nguồn điện ổn định và dịch vụ kỹ thuật đi kèm.
Nấc 4 – Hóa chất và vật liệu bán dẫn (sau 2030). Phần lớn vẫn ở giai đoạn xây dựng năng lực. Điều kiện tham gia là làm chủ công nghệ tinh chế, kiểm soát tạp chất và vượt qua quy trình chứng nhận của khách hàng.
Linh kiện và mô-đun chính xác có thể là nấc đáng chú ý trong giai đoạn 2027–2028. Lĩnh vực này tương đối gần với năng lực cơ khí và điện tử sẵn có, đồng thời giúp doanh nghiệp tích lũy năng lực kỹ thuật cho những công đoạn phức tạp hơn. Với hóa chất và vật liệu, sở hữu nguồn nguyên liệu mới chỉ là điểm khởi đầu. Khả năng tinh chế, kiểm soát tạp chất và duy trì chất lượng ổn định ở quy mô lớn mới quyết định cơ hội tham gia chuỗi.
Doanh nghiệp có thể làm gì: thứ tự quan trọng hơn quy mô vốn
Không phải bước chuẩn bị nào cũng cần vốn lớn. Điều quan trọng hơn là làm theo đúng thứ tự.
Ba câu hỏi cho ban lãnh đạo trước năm 2027
Lợi thế thuộc về doanh nghiệp chuẩn bị sớm
Nhà đầu tư và khách hàng quốc tế đang tìm đối tác vừa linh hoạt, vừa đáng tin cậy, vừa có năng lực kỹ thuật. Việt Nam có những nền tảng thuận lợi: lực lượng lao động trẻ, dòng vốn đầu tư tiếp tục đổ vào và chính sách đang được điều chỉnh để nâng vị thế trong chuỗi giá trị.
Nhưng lợi thế đó không tự động chuyển thành năng lực cạnh tranh.
Năm 2027 có thể không phải cuộc đua xem ai lớn nhất, mà là cuộc đua xem ai biết rõ mình cần chuẩn bị gì trước khi biến động xảy ra – và chứng minh được điều đó với khách hàng. Một mô hình kịch bản dùng lại được, một nhà cung cấp dự phòng đã được xác nhận, một bộ dữ liệu chung giữa tài chính và vận hành, hay một chương trình đào tạo kỹ thuật khởi động từ quý I đều có thể tạo ra khác biệt.
Với doanh nghiệp muốn tiến xa hơn trong chuỗi giá trị, câu hỏi cuối cùng có lẽ khó hơn cả: nếu khách hàng không chỉ muốn mua hàng của bạn, mà muốn cùng bạn thiết kế giải pháp, bạn đã sẵn sàng chưa?
*Lưu ý về số liệu: Đây là khảo sát định hướng với quy mô mẫu hạn chế, không đại diện cho toàn bộ doanh nghiệp Việt Nam. Các số liệu khảo sát CEL trong bài nên được đọc như tín hiệu xu hướng, không phải thống kê toàn thị trường.
Nguyễn Quyên, CEL