TTC AgriS (SBT): Doanh thu tăng hơn 41%, vì sao lợi nhuận sau thuế vẫn giảm 21,8%?
Doanh thu mảng đường chiếm hơn 87%
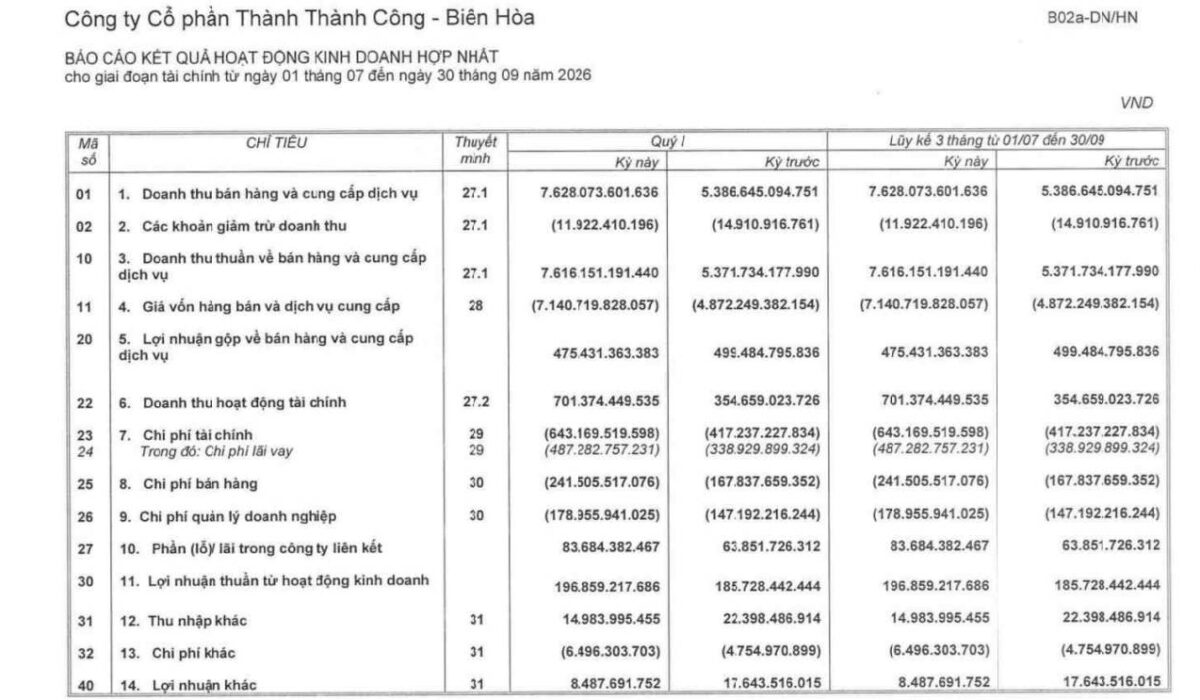
Báo cáo tài chính hợp nhất quý I niên độ 2026-2027 (từ ngày 1/7 đến 30/9/2026) của CTCP Thành Thành Công – Biên Hòa (TTC AgriS, HoSE: SBT) cho thấy sự phân hóa rõ nét giữa tăng trưởng doanh thu và hiệu quả sinh lời.
Cụ thể, trong kỳ doanh thu thuần của doanh nghiệp đạt 7.616,2 tỷ đồng, tăng 41,8% so với mức 5.371,7 tỷ đồng cùng kỳ niên độ trước. Trong cơ cấu doanh thu, mảng đường tiếp tục giữ vai trò chủ lực khi mang về 6.633,7 tỷ đồng, chiếm 87,1% tổng doanh thu thuần, tăng 36,5%.
Ngoài sản phẩm chủ lực, doanh thu bán nông sản ghi nhận mức tăng trưởng đột biến, từ 144,2 tỷ đồng lên 583,3 tỷ đồng, tương đương tăng hơn 4 lần. Doanh thu bán phân bón cũng tăng 68,8%, đạt 204 tỷ đồng. Trong khi đó, doanh thu bán mật rỉ đường đạt 68 tỷ đồng và bán điện đạt 13 tỷ đồng.
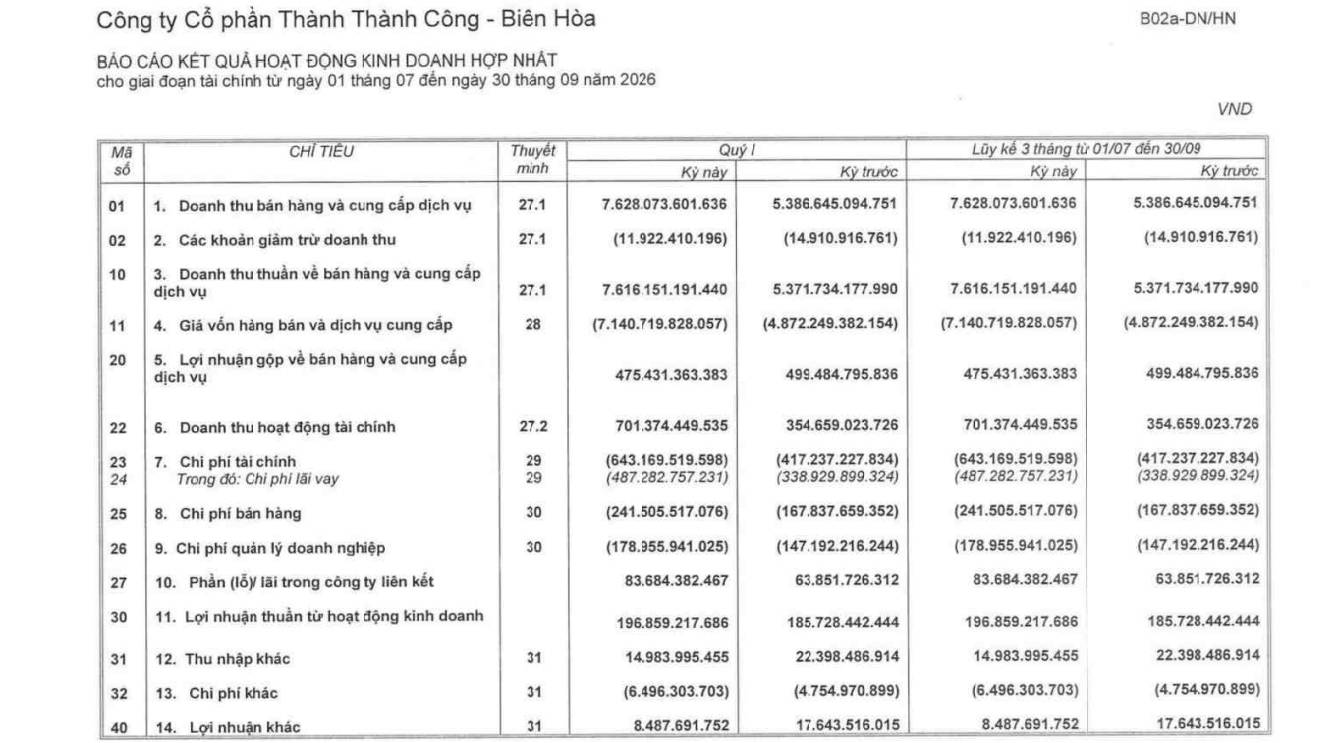
Đáng chú ý, tốc độ tăng doanh thu chưa đi cùng sự cải thiện về khả năng sinh lời. Trong kỳ, giá vốn hàng bán tăng 46,6%, lên 7.140,7 tỷ đồng, cao hơn tốc độ tăng doanh thu. Kết quả, lợi nhuận gộp của SBT giảm 4,8%, còn 475,4 tỷ đồng.
Theo đó, biên lợi nhuận gộp giảm từ 9,3% cùng kỳ xuống còn 6,2%, tương ứng thu hẹp khoảng 3,1 điểm phần trăm.
Doanh thu tài chính tăng gần gấp đôi, lợi nhuận vẫn chịu sức ép
Trong khi lợi nhuận gộp suy giảm, doanh thu hoạt động tài chính trở thành nguồn đóng góp đáng kể vào kết quả kinh doanh của SBT.
Cụ thể, khoản thu này đạt 701,4 tỷ đồng, tăng 97,8% so với cùng kỳ. Trong đó, lãi tiền gửi ngân hàng, cho vay và ứng trước đạt 388,7 tỷ đồng, chiếm 55,4% doanh thu tài chính. Lãi từ chuyển nhượng danh mục đầu tư đạt 259,8 tỷ đồng, chiếm 37%.
Ở chiều ngược lại, chi phí tài chính tăng 54,2%, lên 643,2 tỷ đồng. Riêng chi phí lãi vay đạt 487,3 tỷ đồng, tăng 43,8% so với cùng kỳ. Đáng chú ý, khoản chi phí này đã vượt lợi nhuận gộp 475,4 tỷ đồng mà doanh nghiệp tạo ra trong kỳ.
Ngoài ra, chi phí bán hàng tăng 43,9%, lên 241,5 tỷ đồng; chi phí quản lý doanh nghiệp tăng 21,6%, đạt 179 tỷ đồng. Việc các khoản chi phí gia tăng trong bối cảnh biên lợi nhuận gộp suy giảm tiếp tục tạo sức ép lên hiệu quả hoạt động.
Sau khi ghi nhận các khoản thu nhập và chi phí, lợi nhuận thuần từ hoạt động kinh doanh đạt 196,9 tỷ đồng, tăng khoảng 6% so với cùng kỳ. Lợi nhuận kế toán trước thuế đạt 205,3 tỷ đồng, chỉ tăng khoảng 1%.
Tuy nhiên, lợi nhuận sau thuế thu nhập doanh nghiệp chỉ đạt 154,9 tỷ đồng, giảm 21,8% so với mức 198,1 tỷ đồng cùng kỳ năm trước.
Một trong những nguyên nhân trực tiếp là chi phí thuế thu nhập doanh nghiệp hiện hành tăng mạnh, từ 11,9 tỷ đồng lên 42,1 tỷ đồng. Cùng với đó, doanh nghiệp ghi nhận 8,4 tỷ đồng chi phí thuế thu nhập doanh nghiệp hoãn lại.
Lợi nhuận sau thuế thuộc về cổ đông công ty mẹ đạt khoảng 155,7 tỷ đồng. Lãi cơ bản trên cổ phiếu (EPS) giảm từ 205,51 đồng xuống còn 154,89 đồng.
Hiệu quả sinh lời suy giảm, chất lượng tăng trưởng cần được chú ý
Sự đối lập giữa tăng trưởng doanh thu và suy giảm lợi nhuận được phản ánh rõ qua các chỉ số sinh lời của SBT.
Trong quý I niên độ 2026-2027, biên lợi nhuận gộp giảm từ 9,3% xuống 6,2%; biên lợi nhuận ròng giảm từ 3,7% xuống khoảng 2%. Biên lợi nhuận từ hoạt động kinh doanh cũng giảm từ 3,5% xuống 2,6%.
Tỷ suất sinh lời trên tổng tài sản (ROA) đạt khoảng 0,39% cho kỳ ba tháng, trong khi tỷ suất sinh lời trên vốn chủ sở hữu (ROE) đạt khoảng 1,24%. EPS giảm 24,6% so với cùng kỳ.
Có thể thấy, doanh nghiệp đang mở rộng quy mô doanh thu nhưng hiệu quả khai thác hoạt động kinh doanh chưa cải thiện tương ứng. Đáng chú ý, lợi nhuận trước thuế gần như đi ngang dù doanh thu tăng hơn 40%, cho thấy phần tăng thêm từ hoạt động bán hàng chưa chuyển hóa thành lợi nhuận tương xứng.
Bên cạnh áp lực giá vốn và chi phí lãi vay, sự gia tăng của chi phí bán hàng cũng là yếu tố cần theo dõi. Đặc biệt, khi doanh thu tài chính đang đóng góp tỷ trọng đáng kể vào kết quả kinh doanh, khả năng duy trì các khoản thu này trong những quý tiếp theo sẽ ảnh hưởng đến mức độ ổn định của lợi nhuận.
Tuy nhiên, những vấn đề về hiệu quả sinh lời mới chỉ phản ánh một phần bức tranh tài chính của SBT. Đằng sau mức doanh thu hơn 7.600 tỷ đồng và lợi nhuận sau thuế gần 155 tỷ đồng là một cơ cấu tài sản có sự dịch chuyển mạnh, các khoản phải thu tăng nhanh và quy mô nợ vay tài chính tiếp tục ở mức cao.
Đáng chú ý, dòng tiền từ hoạt động kinh doanh của doanh nghiệp vẫn âm trong quý đầu niên độ mới. Đây là vấn đề cần được nhìn nhận cùng với khả năng thu hồi công nợ, nhu cầu vốn lưu động và nghĩa vụ trả nợ của SBT.
Theo nghị quyết Đại hội đồng cổ đông thường niên niên độ 2025-2026 thông qua ngày 2/11/2026, CTCP Thành Thành Công – Biên Hòa (HOSE: SBT) đặt mục tiêu tổng doanh thu hợp nhất niên độ 2026-2027 (từ ngày 1/7/2026 đến 30/6/2027) đạt 28.000 tỷ đồng, lợi nhuận trước thuế dự kiến 956 tỷ đồng.
Về phương án phân phối lợi nhuận, doanh nghiệp dự kiến trích 7% lợi nhuận giữ lại để lập quỹ công tác xã hội và quỹ khen thưởng, phúc lợi. Kinh phí hoạt động của Hội đồng quản trị trong niên độ này được đề xuất ở mức 25 tỷ đồng, lấy từ lợi nhuận giữ lại. Đối với cổ tức, SBT dự kiến chi trả cho cổ đông phổ thông với tỷ lệ từ 5% đến 7% mệnh giá cổ phiếu.
Đáng chú ý, trong trường hợp lợi nhuận trước thuế vượt kế hoạch đề ra, doanh nghiệp sẽ trình Đại hội đồng cổ đông xem xét trích thưởng 5% phần lợi nhuận trước thuế vượt kế hoạch cho Ban lãnh đạo và cán bộ, nhân viên công ty.
Những diễn biến trên cho thấy, đằng sau mức tăng trưởng doanh thu ấn tượng của SBT là không ít áp lực về hiệu quả sử dụng vốn và cân đối dòng tiền. Đặc biệt, quy mô các khoản phải thu ngày càng lớn, dư nợ tài chính gia tăng và sự phụ thuộc vào nguồn vốn vay để bù đắp dòng tiền kinh doanh đang đặt ra những vấn đề cần được nhìn nhận thận trọng.
Trong bài viết tiếp theo, Tạp chí Kinh tế Môi trường sẽ tiếp tục phân tích sâu hơn cấu trúc tài chính của SBT, tập trung vào chất lượng các khoản phải thu, áp lực nợ vay ngắn hạn, nghĩa vụ trả lãi và khả năng cân đối dòng tiền. Qua đó, làm rõ những rủi ro tài chính tiềm ẩn cũng như thách thức đặt ra đối với doanh nghiệp trong quá trình duy trì tăng trưởng và đảm bảo hoạt động ổn định, bền vững.
Nhị Hà