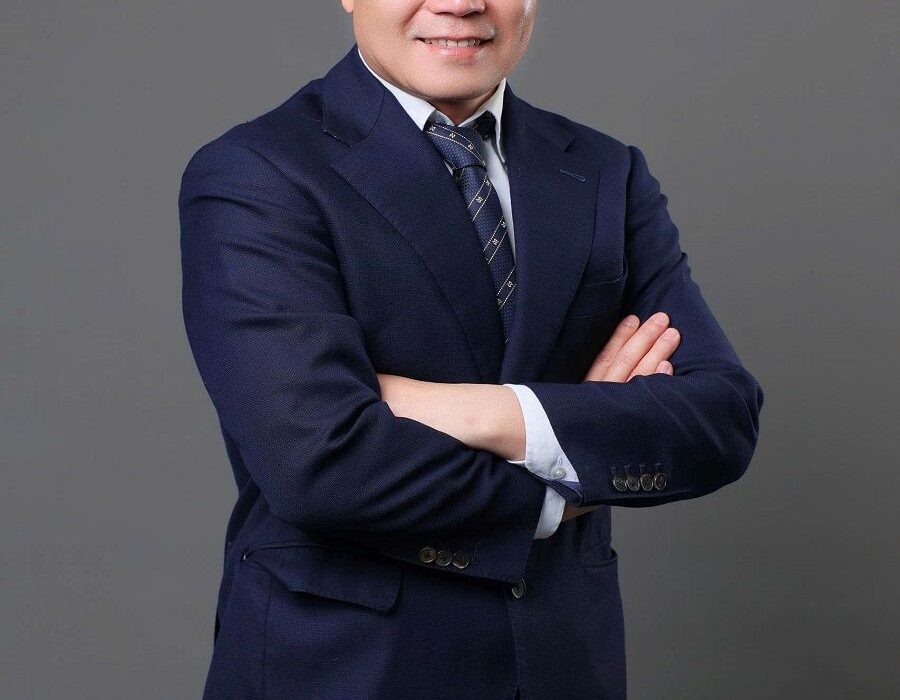
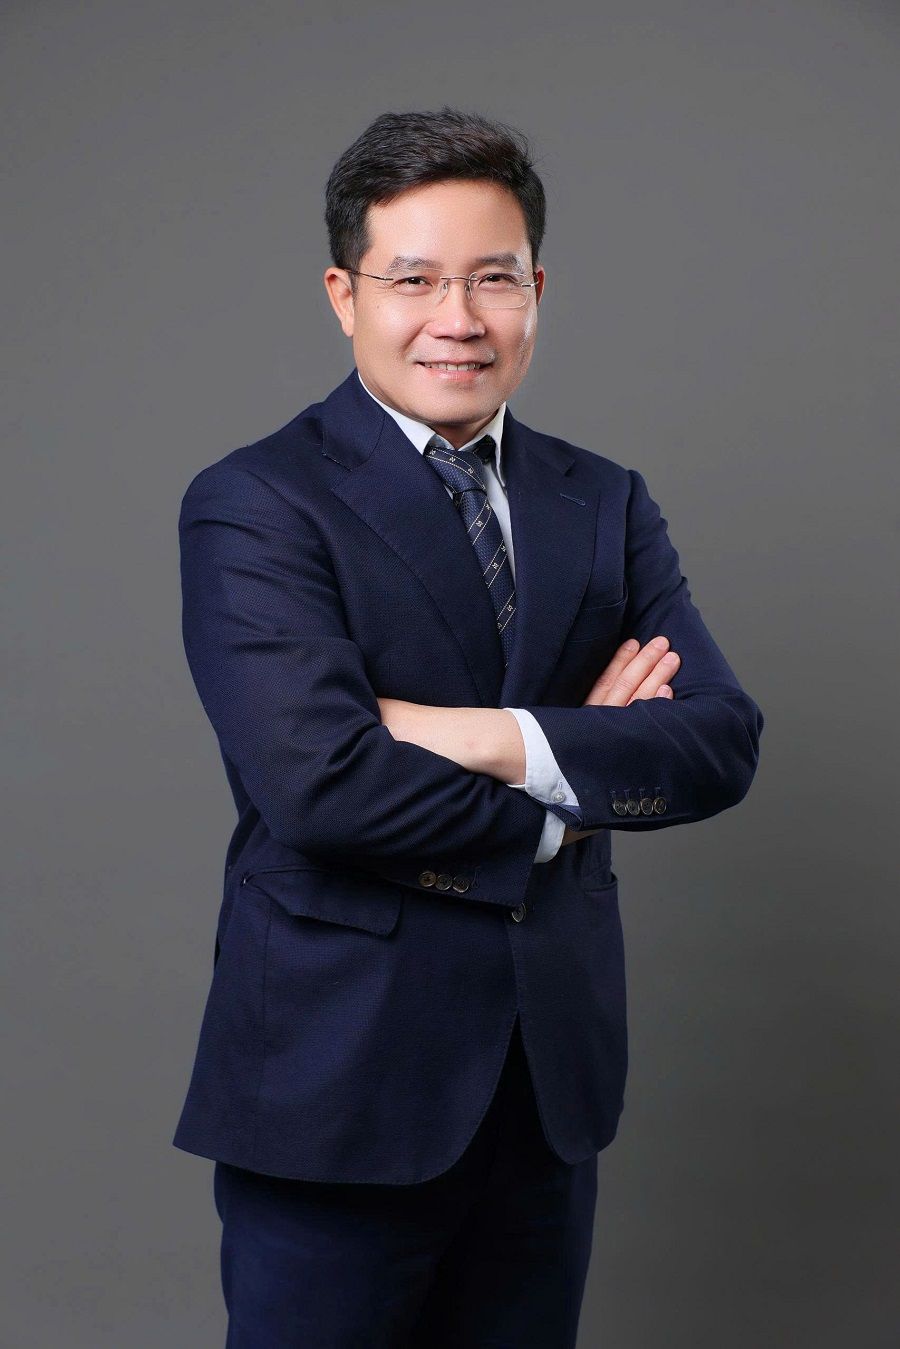
Chủ tịch FiinGroup Nguyễn Quang Thuân: Nút thắt vốn xanh không nằm ở tiền, mà ở dự án
Dòng vốn xanh được kỳ vọng trở thành “vốn mồi” thúc đẩy quá trình chuyển đổi sinh thái, nhưng vẫn chưa chảy mạnh vào doanh nghiệp và dự án. Những điểm nghẽn về tiêu chuẩn, dữ liệu, khả năng hấp thụ vốn và cơ chế chia sẻ rủi ro đang đặt ra yêu cầu cấp thiết về các giải pháp tháo gỡ từ chuyên gia và nhà hoạch định chính sách.
Chúng tôi đã có cuộc trao đổi với ông Nguyễn Quang Thuân – Chủ tịch FiinGroup và FiinRatings về những điểm nghẽn của tín dụng xanh, khả năng tiếp cận vốn của doanh nghiệp và các giải pháp để khơi thông dòng vốn tư nhân cho quá trình chuyển đổi sinh thái.
Nhu cầu vốn xanh hàng chục tỷ USD
Thưa ông Nguyễn Quang Thuân, từ góc nhìn của một đơn vị nghiên cứu dữ liệu tài chính và xếp hạng tín nhiệm, ông đánh giá thế nào về khả năng tiếp cận vốn xanh của doanh nghiệp Việt Nam hiện nay? Đâu là những điểm nghẽn lớn nhất khiến nhu cầu vốn cho các dự án chuyển đổi xanh chưa gặp được nguồn cung vốn tương ứng?
Nhu cầu vốn cho chuyển đổi xanh của Việt Nam rất lớn. Theo Kế hoạch quốc gia thích ứng với biến đổi khí hậu giai đoạn 2021–2030, tầm nhìn đến năm 2050 mà Việt Nam vừa nộp lên Ban Thư ký Công ước khung của Liên hợp quốc về Biến đổi khí hậu (UNFCCC) trong năm 2025, riêng nhu cầu vốn cho thích ứng biến đổi khí hậu giai đoạn 2021–2030 đã vào khoảng 55–92 tỷ USD.
Trong bối cảnh ngân sách nhà nước chỉ đáp ứng được một phần, mỗi năm Việt Nam cần huy động thêm khoảng 2,7–6 tỷ USD từ nguồn ngoài ngân sách. Đây mới chỉ là phần thích ứng; nếu tính thêm nhu cầu vốn cho giảm phát thải và chuyển đổi năng lượng, tổng quy mô sẽ còn lớn hơn nhiều. Trong khi đó, cơ chế “Đối tác chuyển dịch năng lượng công bằng” (JETP) mà Việt Nam đã thỏa thuận với Nhóm Đối tác quốc tế dự kiến huy động 15,5 tỷ USD cho riêng lĩnh vực năng lượng, nên chỉ đóng vai trò xúc tác chứ chưa thể lấp đầy khoảng cách vốn.
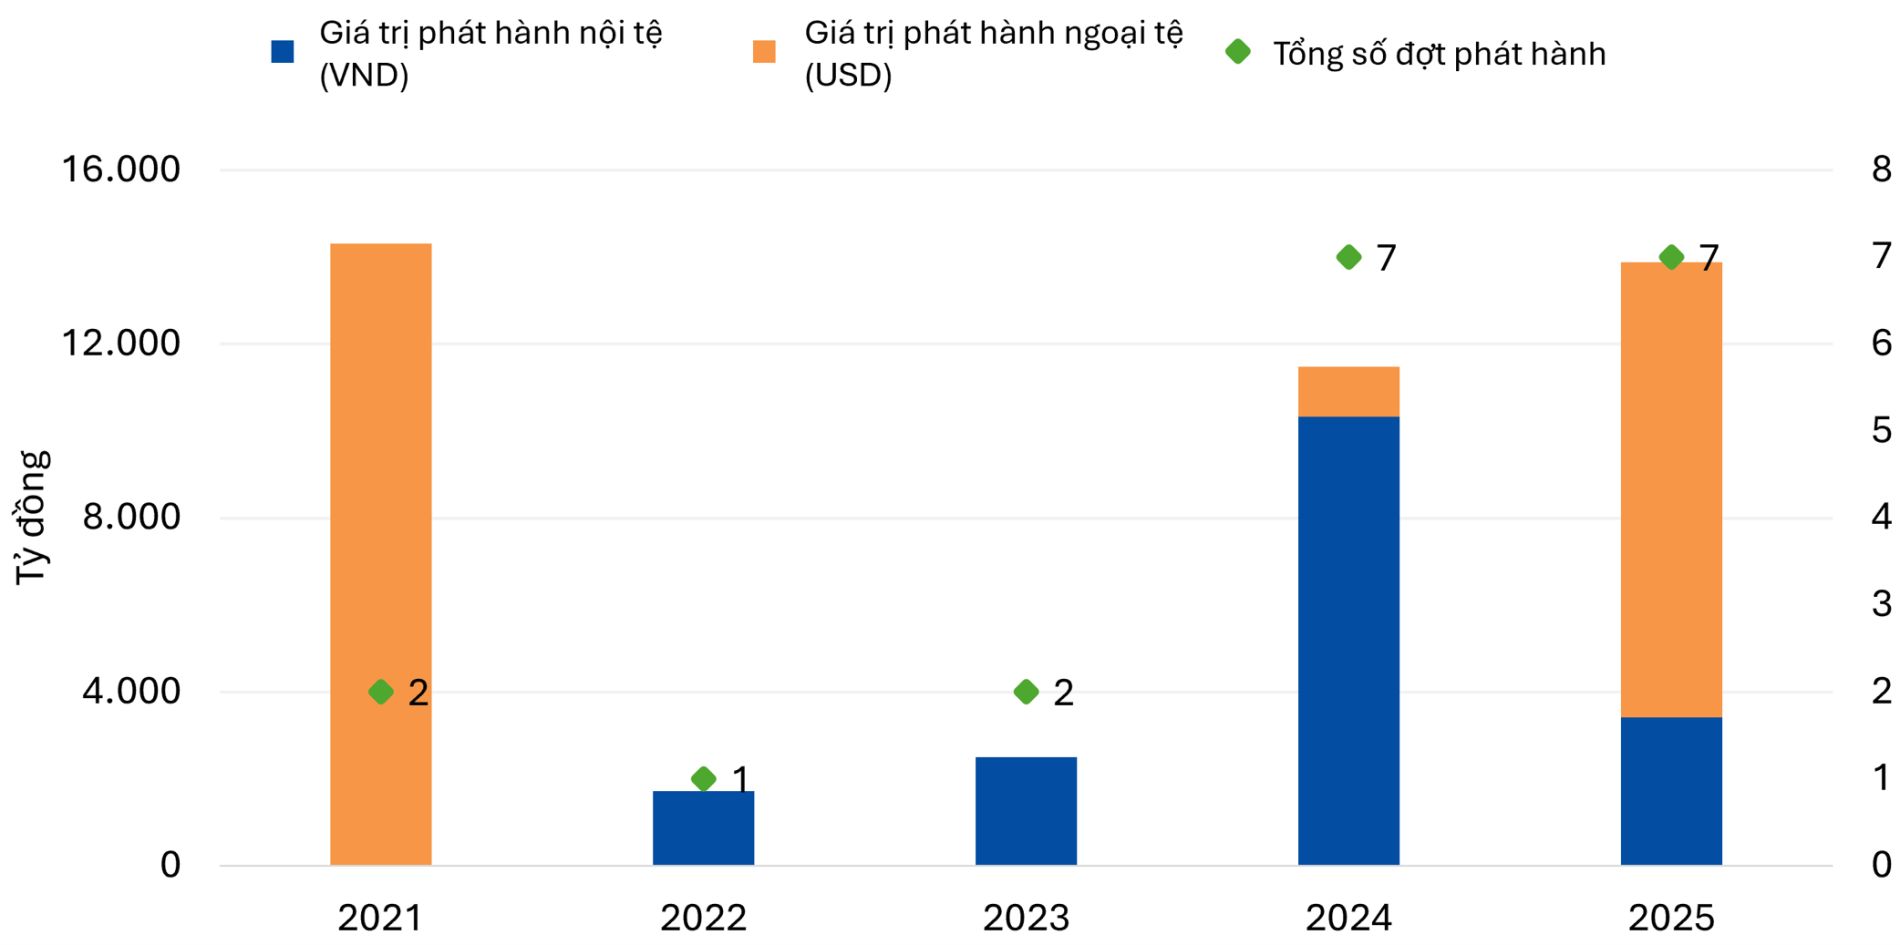
Nhìn vào thực tế thị trường, quy mô phát hành trái phiếu xanh và bền vững trong nước năm 2025 vẫn còn khiêm tốn. Theo dữ liệu của FiinRatings, tổng giá trị các giao dịch trái phiếu xanh và bền vững bằng nội tệ được công bố trong năm 2025 chỉ đạt khoảng 3.407,2 tỷ đồng (tương đương hơn 130 triệu USD), qua 5 giao dịch của các tổ chức phát hành như Vietcombank, MSB, Nhà máy nước sạch Xuân Mai, Tập đoàn Nhựa Bình Thuận và Miza Nghi Sơn. Tất cả đều áp dụng nguyên tắc ICMA và có đánh giá độc lập (Second-Party Opinion – SPO) từ bên thứ ba. Con số này cho thấy khoảng cách rất lớn giữa nhu cầu vốn và quy mô thị trường trái phiếu xanh hiện tại.
Theo tôi, các điểm nghẽn nằm ở bốn nhóm.
Thứ nhất, về phía dự án và doanh nghiệp, là khả năng hấp thụ vốn (bankability). Các tổ chức tài chính phát triển, quỹ đầu tư tác động và ngân hàng tham dự Hội nghị Tài chính Xanh Việt Nam 2026 (ngày 6/8/2026) có chung một nhận định: nhà đầu tư thiếu dự án đủ chuẩn để giải ngân, chứ không thiếu vốn. Ba hạn chế nổi bật gồm: dòng tiền dự án chưa được khoanh vùng và bảo đảm ở mức nhà đầu tư quốc tế có thể thẩm định; quản trị doanh nghiệp và khả năng thực thi kế hoạch chưa được chứng minh theo thời gian; và thị trường chưa có mặt bằng định giá tham chiếu theo kỳ hạn và mức xếp hạng tín nhiệm.
Thứ hai, về phía hạ tầng chính sách, là thiếu hướng dẫn cụ thể để triển khai khung phân loại xanh. Quyết định 21 đã thiết lập danh mục phân loại xanh quốc gia và cơ chế xác nhận dự án, nhưng để vận hành trên thực tế còn thiếu nhiều mắt xích. Đến thời điểm Hội nghị tháng 8/2026, tiêu chí công nhận năng lực của các tổ chức xác nhận độc lập vẫn chưa được ban hành. Bảng đối chiếu để liên thông với các chuẩn quốc tế như ICMA, CBI, ASEAN, EU, cũng như hướng dẫn về tài chính chuyển đổi cho các ngành khó giảm phát thải, cũng chưa được đề cập. Trong khi đó, công bố thông tin ESG mới tập trung ở một số ít doanh nghiệp niêm yết lớn. Vì vậy, khung phân loại xanh hiện vẫn hiện diện trên giấy tờ nhiều hơn trong thực tiễn.
Thứ ba, về phía nhà đầu tư, cơ sở nhà đầu tư vẫn còn mỏng. Hiện mới có hai quỹ ESG chứng khoán, các lô trái phiếu xanh còn ít, và người mua chủ yếu là một số nhà đầu tư FDI và định chế bảo hiểm. Trong khi đó, các quỹ đầu tư tương hỗ và quỹ đầu tư danh mục quốc tế lại muốn phân bổ vốn theo danh mục thông qua những sản phẩm chuẩn hóa, có thanh khoản trên thị trường vốn, thay vì đầu tư từng thương vụ riêng lẻ.
Thứ tư, về giá, lợi ích của việc “xanh hóa” chưa được phản ánh rõ vào lợi suất và chi phí vốn, trong khi chi phí phát sinh là hiện hữu. FiinRatings ghi nhận greenium trực tiếp, tức trái phiếu xanh được định giá tốt hơn trái phiếu thông thường tương đương chỉ nhờ nhãn “xanh”, chưa xuất hiện nhất quán ở Việt Nam. Chi phí vốn vẫn phụ thuộc trước hết vào rủi ro tín dụng của dự án. Trong khi đó, doanh nghiệp phải gánh chi phí đầu tư chuyển đổi cùng chi phí xây dựng khung trái phiếu xanh, SPO và báo cáo định kỳ. Vì vậy, phát hành xanh hiện chủ yếu phù hợp với một số ít ngân hàng lớn và doanh nghiệp lớn. Lợi ích thực tế hơn hiện nay nằm ở kỳ hạn dài hơn và cơ sở nhà đầu tư rộng hơn.
Nói gọn lại, nút thắt không chỉ nằm ở nguồn vốn, mà còn ở việc thiếu những dự án đủ chuẩn để cấp vốn và hạ tầng thông tin đủ tin cậy để nhà đầu tư ra quyết định.
Doanh nghiệp muốn hút vốn phải chứng minh dòng tiền, hiệu quả môi trường và chất lượng tín dụng
Một vấn đề được nhắc đến nhiều là doanh nghiệp có dự án xanh nhưng chưa chứng minh được hiệu quả tài chính, khả năng trả nợ cũng như tác động môi trường của dự án. Theo ông, doanh nghiệp cần chuẩn bị những gì để một dự án xanh thực sự trở thành một tài sản có khả năng thu hút ngân hàng và nhà đầu tư?
Theo tôi, doanh nghiệp cần chuẩn bị theo bốn nhóm nội dung sau:
Một là hồ sơ tài chính đủ chi tiết để ngân hàng thẩm định độc lập. Cụ thể gồm: mô hình dòng tiền dự án; hệ số bao phủ nợ (DSCR) qua từng năm của vòng đời khoản vay; và nguồn trả nợ cụ thể, ví dụ hợp đồng mua bán điện DPPA dài hạn hay hợp đồng bao tiêu sản phẩm có điều khoản rõ ràng.
Hai là tác động môi trường được đo bằng số, có phương pháp kiểm tra được. Ví dụ: tấn CO2 giảm mỗi năm, điện năng tiết kiệm theo kWh, khối lượng nước tái sử dụng theo m³,… Mỗi chỉ số cần có đường cơ sở (baseline, tức là mức phát thải/tiêu thụ nếu không có dự án) để so sánh, và cách đo, tần suất báo cáo (hàng quý, hàng năm).
Ba là khung quản trị sử dụng vốn, thể hiện bằng quy trình bằng văn bản. Gồm: tiêu chí lựa chọn dự án đủ điều kiện dùng vốn xanh; quy trình phê duyệt giải ngân; tài khoản riêng hoặc cơ chế theo dõi để đảm bảo tiền không bị dùng sai mục đích; và báo cáo phân bổ vốn (allocation report) định kỳ cho nhà đầu tư/ngân hàng.
Bốn là xác nhận từ bên thứ ba độc lập. Theo Quyết định số 21/2025/QĐ-TTg, tổ chức xác nhận độc lập có thể xác nhận dự án đầu tư thuộc danh mục phân loại xanh nếu đáp ứng đủ yêu cầu. Gần đây, Quyết định số 46/2026/QĐ-TTg (ban hành 17/9/2026, hiệu lực từ 01/11/2026) đã cụ thể hóa thêm một bước: doanh nghiệp giờ có thể đối chiếu trực tiếp dự án của mình với danh mục 7 nhóm lĩnh vực dự án xanh (năng lượng, giao thông, xây dựng, tài nguyên nước, nông–lâm–thủy sản, công nghiệp chế biến chế tạo, dịch vụ môi trường) hoặc 4 nhóm dự án tuần hoàn (thiết kế/sản xuất tuần hoàn, sử dụng tuần hoàn, phục hồi tài nguyên, cộng sinh công nghiệp). Đây là cơ sở tốt để doanh nghiệp tự sàng lọc trước khi tìm đến tổ chức xác nhận độc lập. Doanh nghiệp nên chủ động thực hiện Đánh giá độc lập (SPO) trước khi huy động vốn, và cân nhắc rà soát sau phát hành (post-issuance review) hàng năm để duy trì độ tin cậy với nhà đầu tư về lâu dài.
Nói cách khác, “xanh” mới là điều kiện cần. Để thu hút vốn, dự án phải chứng minh được hiệu quả tài chính, tác động môi trường, tính minh bạch bằng dữ liệu có thể kiểm chứng và quy trình theo dõi rõ ràng.
Từ góc độ xếp hạng tín nhiệm và đánh giá rủi ro, các tiêu chí ESG và yếu tố “xanh” nên được đưa vào đánh giá năng lực tín dụng của doanh nghiệp như thế nào? Liệu một doanh nghiệp có chiến lược chuyển đổi xanh tốt có thể tạo ra lợi thế về khả năng huy động vốn và chi phí vốn trong dài hạn hay không?
Theo tôi, yếu tố ESG nên được xem là một phần của phân tích rủi ro. Về phương pháp, cần xét những yếu tố tác động thực chất đến khả năng trả nợ: rủi ro chuyển đổi (chính sách carbon, thay đổi công nghệ, yêu cầu của thị trường xuất khẩu), rủi ro vật lý (thiên tai, thiếu nước) và chất lượng quản trị.
Doanh nghiệp có chiến lược chuyển đổi xanh nghiêm túc sẽ có lợi thế dài hạn về huy động vốn, thể hiện ở ba điểm mà thị trường trái phiếu xanh đã cho thấy.
Một là kỳ hạn. Trái phiếu doanh nghiệp thông thường tại Việt Nam có kỳ hạn trên 5–7 năm còn hiếm. Với trái phiếu xanh, đặc biệt khi có bảo lãnh của tổ chức tài chính phát triển hoặc được cấu trúc trên tài sản hạ tầng có vòng đời dài, kỳ hạn huy động vốn đã được kéo dài đáng kể. Điển hình là trái phiếu dự án xanh 20 năm của Nước sạch Hòa Bình Xuân Mai, kỳ hạn dài nhất của trái phiếu doanh nghiệp Việt Nam trong hơn một thập kỷ. Với các dự án thâm dụng vốn, lợi thế về kỳ hạn thường có giá trị lớn hơn nhiều so với vài điểm phần trăm lãi suất.
Hai là cơ sở nhà đầu tư. Một khung trái phiếu xanh đáng tin cậy vừa là tín hiệu về chất lượng quản trị, vừa mở ra khả năng tiếp cận các nhà đầu tư tổ chức có ủy thác đầu tư ESG, kể cả nhà đầu tư quốc tế, những đối tượng có thể không tham gia nếu thiếu yếu tố này.
Ba là chính sách. Luật Thuế thu nhập doanh nghiệp 2025 miễn thuế đối với thu nhập từ lãi trái phiếu xanh và từ chuyển nhượng lần đầu. Điều này được kỳ vọng tăng sức hút với nhà đầu tư tổ chức trong nước và từng bước kéo giảm chi phí vay hiệu dụng của tổ chức phát hành.
Tuy nhiên, tôi cho rằng cần thận trọng với kỳ vọng về chi phí vốn. Lợi thế từ yếu tố xanh chưa tự động phản ánh vào giá vốn tại thị trường Việt Nam hiện nay, bởi greenium trực tiếp chưa được ghi nhận nhất quán. Lợi ích này chỉ có thể hiện thực hóa khi dữ liệu đủ minh bạch và ngân hàng, nhà đầu tư thực sự đưa các yếu tố ESG vào định giá rủi ro. Nhãn xanh là điểm cộng cho một dự án tốt, nhưng không thể thay thế chất lượng tín dụng của chính dự án đó.
Trái phiếu xanh và các công cụ nợ bền vững được kỳ vọng sẽ bổ sung nguồn vốn trung và dài hạn cho quá trình chuyển đổi xanh. Tuy nhiên, thị trường vẫn còn những rào cản về tiêu chuẩn, xác nhận, minh bạch thông tin và niềm tin của nhà đầu tư. Theo ông, đâu là nút thắt cần tháo gỡ trước tiên để thị trường này phát triển mạnh hơn?
Theo tôi, yếu tố cần ưu tiên là củng cố niềm tin vào tính xanh của khoản vốn thông qua chuẩn hóa và xác nhận. Khi nhà đầu tư chưa có cơ sở rõ ràng để tin rằng nguồn vốn được sử dụng đúng mục đích xanh và được báo cáo minh bạch, họ sẽ khó chấp nhận mức giá ưu đãi hay khẩu vị dài hạn cho loại tài sản này.
Về khung pháp lý, chúng ta đã có nền tảng cụ thể. Quyết định số 21/2025/QĐ-TTg quy định tiêu chí môi trường và việc xác nhận dự án đầu tư thuộc danh mục phân loại xanh, ban hành ngày 04/7/2025, với danh mục kèm theo gồm 45 lĩnh vực, loại hình dự án thuộc 7 nhóm ngành. Gần nhất, Quyết định số 46/2026/QĐ-TTg ban hành ngày 17/9/2026, có hiệu lực từ 01/11/2026, đã đi xa hơn một bước: lần đầu tạo khung thống nhất để xác định thế nào là “dự án xanh” (theo 7 nhóm lĩnh vực cụ thể) và “dự án tuần hoàn” (theo 4 nhóm). Ở phía thị trường, Ủy ban Chứng khoán Nhà nước đã ban hành sổ tay hướng dẫn phát hành và công bố thông tin, yêu cầu doanh nghiệp minh bạch lộ trình sử dụng vốn theo nguyên tắc ICMA.
Có thể nói, bài toán “chuẩn hóa định nghĩa xanh” đến thời điểm hiện tại đã có cơ sở pháp lý ngày càng rõ ràng. Trọng tâm tiếp theo là đưa các tiêu chí này vào thực tiễn một cách nhất quán. Các tổ chức tín dụng, tổ chức xác nhận độc lập và doanh nghiệp cần thời gian để vận hành nhất quán theo bộ tiêu chí mới này, đồng thời tiếp tục khuyến khích đánh giá độc lập trước phát hành và rà soát sau phát hành, công bố thông tin định kỳ về sử dụng vốn và tác động
Thực tế cho thấy các thông lệ tốt đã bắt đầu hình thành: trong năm 2025, cả 5 giao dịch trái phiếu xanh/bền vững bằng nội tệ được công bố đều áp dụng nguyên tắc ICMA và đều có xác nhận SPO độc lập từ FiinRatings, S&P Global Ratings hoặc Sustainable Fitch trước khi phát hành. Điều này cho thấy các tổ chức phát hành đã sẵn sàng đáp ứng chuẩn quốc tế, nhưng quy mô từng giao dịch còn nhỏ (từ 150 đến 2.000 tỷ đồng), do đó bước tiếp theo không chỉ là tiếp tục chuẩn hóa, mà còn cần mở rộng quy mô và số lượng tổ chức phát hành tham gia.
Khi các tiêu chuẩn được vận hành nhất quán, cùng với cơ chế xác nhận độc lập và công bố thông tin minh bạch, niềm tin của nhà đầu tư sẽ tiếp tục được củng cố. Từ đó, thị trường sẽ có thêm nền tảng để mở rộng cơ sở nhà đầu tư và cải thiện thanh khoản.
Từ chuẩn hóa đến chia sẻ rủi ro: 4 mảnh ghép cho hệ sinh thái tài chính xanh
Theo ông, xếp hạng tín nhiệm và đánh giá độc lập có thể đóng vai trò như thế nào trong việc giảm khoảng cách thông tin giữa doanh nghiệp và nhà đầu tư, qua đó giúp dòng vốn tư nhân mạnh dạn hơn với các dự án xanh? Có thể hình thành cơ chế để những doanh nghiệp, dự án có chất lượng tín dụng và tiêu chuẩn ESG tốt tiếp cận vốn với chi phí cạnh tranh hơn hay không?
Xếp hạng tín nhiệm và đánh giá độc lập giúp giảm bất cân xứng thông tin theo ba lớp bổ trợ nhau.
Lớp thứ nhất là xếp hạng tín nhiệm, cho nhà đầu tư biết khả năng trả nợ của tổ chức phát hành hoặc của riêng từng lô trái phiếu.
Lớp thứ hai là đánh giá độc lập trước phát hành (SPO). SPO đánh giá mức độ phù hợp của khung trái phiếu xanh với các nguyên tắc tài chính xanh quốc tế như ICMA, từ mục đích sử dụng vốn, quy trình lựa chọn và đánh giá dự án, quản lý nguồn vốn đến báo cáo. Cần nhấn mạnh rằng SPO không làm thay đổi rủi ro tín dụng và không thể biến một dự án có hồ sơ tín dụng yếu thành dự án có thể tài trợ. Vai trò của SPO là cung cấp cho nhà đầu tư một đánh giá độc lập, có phương pháp về “tính xanh” của giao dịch.
Lớp thứ ba là rà soát sau phát hành, giúp chuyển một đánh giá tại thời điểm phát hành thành quá trình theo dõi liên tục về sử dụng vốn và tác động thực tế. Điều này đặc biệt quan trọng với nhà đầu tư dài hạn, nhằm đảm bảo các tiêu chí xanh được duy trì trong suốt vòng đời của công cụ.
Về cơ chế, hoàn toàn có thể xây dựng các chính sách khuyến khích dành cho doanh nghiệp và dự án đáp ứng tốt các tiêu chuẩn về tín dụng và ESG, chẳng hạn ưu đãi về phí và điều kiện phát hành; ưu tiên về hạn mức và khẩu vị rủi ro tại các tổ chức tài chính; hoặc bảo lãnh, chia sẻ một phần rủi ro. Riêng với đánh giá độc lập, có hai việc nên được ưu tiên triển khai sớm.
Kinh nghiệm của GIFT City (Ấn Độ) cũng đi theo hướng này. Đánh giá độc lập và báo cáo tác động hằng năm là điều kiện bắt buộc để niêm yết, trong khi rủi ro “tẩy xanh” được kiểm soát thông qua quy định về công bố và sàng lọc, thay vì chỉ dựa vào chế tài. Điều kiện tiên quyết là chuẩn đánh giá phải minh bạch, nhất quán và được thị trường tin tưởng, để các cơ chế ưu đãi đến đúng đối tượng, đồng thời hạn chế nguy cơ “tẩy xanh” hoặc “tẩy hồng”.
Để khơi thông “dòng vốn mồi” cho các dự án chuyển đổi sinh thái, theo ông, Nhà nước nên tập trung vào việc hỗ trợ trực tiếp chi phí vốn hay xây dựng hạ tầng thị trường, chẳng hạn chuẩn hóa dữ liệu ESG, khung phân loại xanh, cơ chế xác nhận và chia sẻ rủi ro? Đâu là cách có khả năng tạo hiệu ứng huy động vốn tư nhân lớn hơn?
Theo tôi, ưu tiên nên là xây dựng hạ tầng thị trường, còn hỗ trợ tài chính trực tiếp nên được sử dụng có chọn lọc.
Hạ tầng thị trường ở đây bao gồm dữ liệu ESG được chuẩn hóa, khung phân loại xanh, cơ chế xác nhận và chia sẻ rủi ro. Đây là những “hàng hóa công” mà từng doanh nghiệp hay ngân hàng khó có thể tự xây dựng, nhưng khi được thiết lập đồng bộ sẽ giúp giảm chi phí giao dịch và tạo nền tảng chung cho toàn thị trường. Ngân hàng Thế giới cũng nhận định khu vực tư nhân có thể huy động khoảng 3,4% GDP mỗi năm thông qua tín dụng xanh, cổ phiếu xanh và trái phiếu xanh nếu áp dụng các công cụ giảm thiểu rủi ro. Vì vậy, vai trò quan trọng của Nhà nước là tạo nền tảng và điều kiện để thu hút nguồn vốn tư nhân tham gia.
Về hỗ trợ trực tiếp, hiện đã có căn cứ chính sách: Nghị quyết 68-NQ/TW ngày 4/5/2025 của Bộ Chính trị về phát triển kinh tế tư nhân và Nghị quyết 198/2025/QH15 của Quốc hội đã quy định cơ chế hỗ trợ lãi suất 2%/năm cho doanh nghiệp tư nhân, hộ kinh doanh, cá nhân kinh doanh vay vốn thực hiện dự án xanh, tuần hoàn hoặc áp dụng tiêu chuẩn ESG.
Trước đây, việc triển khai cơ chế này còn gặp khó khăn do thiếu tiêu chí thống nhất để xác định thế nào là “dự án xanh” hay “dự án tuần hoàn”. Đến nay, cơ sở cho việc xác định các dự án này đã rõ ràng hơn: Quyết định số 46/2026/QĐ-TTg, ban hành ngày 17/9/2026 và có hiệu lực từ 01/11/2026, đã cụ thể hóa tiêu chí xác định dự án xanh theo 7 nhóm lĩnh vực và dự án tuần hoàn theo 4 nhóm, áp dụng cho khu vực kinh tế tư nhân. Đây là căn cứ kỹ thuật quan trọng để Ngân hàng Nhà nước hoàn thiện và triển khai nghị định hướng dẫn hỗ trợ lãi suất trong thời gian tới.
Theo tôi, chính sách hỗ trợ lãi suất nên tập trung vào các dự án đáp ứng đầy đủ tiêu chí theo danh mục, với thời hạn hỗ trợ rõ ràng. Theo cách này, một phần vốn công có thể đóng vai trò “vốn mồi” để huy động thêm nguồn lực từ khu vực tư nhân, thay vì trở thành nguồn tài trợ chính.
Nếu nhìn trong 3-5 năm tới, ông cho rằng Việt Nam cần làm gì để hình thành một hệ sinh thái tài chính xanh, trong đó ngân hàng, thị trường trái phiếu, nhà đầu tư tổ chức, quỹ đầu tư và nguồn vốn quốc tế cùng tham gia, thay vì phụ thuộc chủ yếu vào tín dụng ngân hàng?
Để giảm phụ thuộc vào tín dụng ngân hàng, theo tôi, Việt Nam cần tập trung vào bốn hướng trong lộ trình 3–5 năm tới.
Một là hoàn thiện và vận hành nhất quán nền tảng thể chế. Cụ thể gồm: Một bộ quy tắc tài chính xanh thống nhất áp dụng cho ngân hàng, trái phiếu, quỹ đầu tư và các đơn vị dịch vụ; Khung phân loại xanh (Quyết định 21) được đối chiếu và liên thông với các chuẩn ICMA, CBI, ASEAN, EU, đồng thời mở rộng sang tài chính chuyển đổi; Cơ chế công nhận năng lực cho các tổ chức xác nhận độc lập và đơn vị cung cấp SPO. Quan sát từ kinh nghiệm của GIFT City (Ấn Độ) cho thấy thứ tự quan trọng là thiết lập đầu mối quản lý và bộ quy tắc rõ ràng trước, sau đó mới bổ sung các ưu đãi về thuế.
Hai là, phát triển thị trường vốn theo chiều sâu, thay vì chỉ tăng số lượng trái phiếu xanh. Dư nợ trái phiếu bền vững hiện mới bằng khoảng 0,2% GDP, trong khi trái phiếu chỉ chiếm khoảng 7% cơ cấu vốn của các doanh nghiệp hạ tầng và năng lượng. Thị trường cần thêm những công cụ phù hợp với nhu cầu vốn dài hạn như trái phiếu cấp dự án, có xếp hạng tín nhiệm, kỳ hạn dài và có cơ chế tăng cường tín dụng, như trường hợp Xuân Mai, để bảo hiểm, quỹ hưu trí và quỹ đầu tư có thể tham gia. Bên cạnh đó, cần mở rộng sang cổ phiếu xanh, tài chính hỗn hợp và quỹ tín thác đầu tư hạ tầng – công cụ mà Việt Nam hiện chưa có sản phẩm tương đương – đồng thời cải thiện thanh khoản trên thị trường thứ cấp.
Ba là, tạo dòng dự án đủ chuẩn để đầu tư. Trước hết, cần có cơ chế hỗ trợ chuẩn bị dự án, với danh sách đơn vị tư vấn được công nhận, kết hợp hỗ trợ kỹ thuật và tài chính hỗn hợp. Tiếp theo, các yêu cầu quốc tế cần được chuyển hóa thành biểu mẫu, hướng dẫn và danh mục kiểm tra mà doanh nghiệp trong nước có thể thực sự áp dụng, để nguồn dự án không chỉ tập trung ở một số ít tổ chức phát hành lớn. Đồng thời, phạm vi dự án cần được mở rộng ra ngoài nhãn “xanh” truyền thống, bao gồm tài chính chuyển đổi cho thép, xi măng, logistics; tài chính thích ứng và tài chính xanh lam, trong đó Đồng bằng sông Cửu Long và các vùng ven biển có những lợi thế đặc thù.
Bốn là, kết nối nguồn vốn quốc tế và xây dựng cơ chế chia sẻ rủi ro. Vốn quốc tế không thiếu, nhưng chỉ có thể đến được dự án khi rủi ro được phân bổ rõ ràng. Điều này đòi hỏi các công cụ như bảo lãnh, vốn chịu lỗ đầu tiên (first-loss), cấu trúc tài chính hỗn hợp (như mô hình FAST-P của Singapore huy động khoảng 5 tỷ USD) và công cụ phòng ngừa rủi ro tỷ giá. Đồng thời, cần có cơ chế rõ ràng về chuyển vốn, chuyển đổi ngoại tệ và giải quyết tranh chấp.
Trung tâm Tài chính Quốc tế Việt Nam (VIFC) tại TP.HCM và Đà Nẵng, vận hành từ năm 2026, có thể trở thành một kênh dẫn nguồn vốn này. Tuy nhiên, thước đo thành công không nằm ở khối lượng giao dịch ghi nhận tại trung tâm, mà ở lượng vốn xanh thực sự đến được doanh nghiệp và dự án trong nước. Kết hợp với JETP và các quỹ khí hậu, đây có thể là cơ chế chia sẻ rủi ro để huy động thêm nguồn vốn tư nhân.
Về lộ trình, năm 2026 nên tập trung vào nhóm công tác về khung phân loại, nền tảng trái phiếu xanh và 3–5 giao dịch thí điểm. Giai đoạn 2027–2028 mở rộng tài chính hỗn hợp, các sản phẩm tài chính chuyển đổi, tài chính thích ứng và phân phối xuyên biên giới. Giai đoạn 2029–2030 tập trung phát triển thanh khoản thứ cấp và hoàn thiện hệ sinh thái tạo lập thị trường.
Xin cảm ơn ông về cuộc trò chuyện này!
O.L