Chính phủ siết cho vay ‘sân sau’, cảnh báo rủi ro từ nhóm khách hàng lớn, nợ xấu và bất động sản
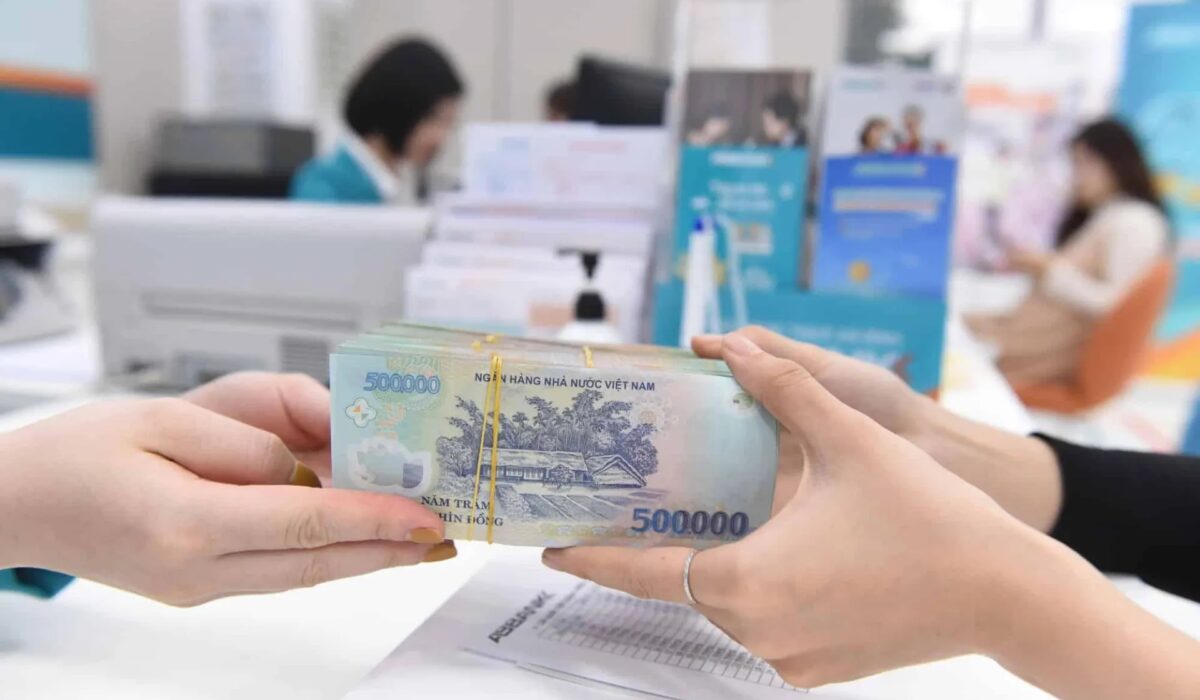
Đây là nội dung chỉ đạo của Chính phủ tại Đề án “Tiếp tục hiện đại hóa hệ thống ngân hàng, xử lý các tổ chức tín dụng yếu kém, tăng cường khả năng tiếp cận vốn cho doanh nghiệp, nhất là doanh nghiệp nhỏ và vừa” vừa được Thủ tướng Chính phủ phê duyệt, theo Quyết định số 1809/QĐ-TTg.
Chấm dứt tình trạng dồn vốn vào “sân sau”
Theo Đề án, các tổ chức tín dụng phải chấm dứt tình trạng cho vay tập trung vào một số doanh nghiệp, nhóm khách hàng lớn, dự án thuộc hệ sinh thái hoặc “sân sau” của tập đoàn nếu hoạt động này có thể làm gia tăng rủi ro, ảnh hưởng đến sự an toàn, lành mạnh của tổ chức tín dụng.
Đồng thời, ngân hàng phải thường xuyên rà soát, theo dõi chặt chẽ tình hình, biến động sở hữu cổ phần, cũng như hoạt động cấp tín dụng đối với cổ đông, lãnh đạo, người có liên quan và nhóm cổ đông cần quan tâm.
Mục tiêu là phát hiện sớm dấu hiệu rủi ro, vi phạm quy định về sở hữu cổ phần cũng như những vấn đề trong hoạt động có thể ảnh hưởng đến an toàn của tổ chức tín dụng.
Đây cũng là yêu cầu phù hợp với nguyên tắc quản trị rủi ro tập trung mà hệ thống ngân hàng đang áp dụng. Theo quy định về hệ thống kiểm soát nội bộ, ngân hàng phải xây dựng chiến lược quản lý rủi ro tập trung, xác định hạn mức theo khách hàng, người có liên quan, sản phẩm và ngành kinh tế; đồng thời phải theo dõi, cảnh báo sớm các khoản tín dụng có nguy cơ vượt hạn mức.
Cùng với đó, các ngân hàng cũng được yêu cầu chủ động phối hợp chặt chẽ với các cổ đông trong quá trình thoái vốn, nhất là trường hợp cổ đông là tập đoàn, tổng công ty, doanh nghiệp Nhà nước và người có liên quan có sở hữu cổ phần vượt giới hạn, đảm bảo tuân thủ các quy định của pháp luật.
Đề án cũng yêu cầu tăng cường kiểm tra, kiểm soát và kiểm toán nội bộ đối với hoạt động cấp tín dụng, chất lượng tín dụng và mức độ tập trung tín dụng.
Trong đó, ngân hàng phải chú trọng các khách hàng, nhóm khách hàng có liên quan; hoạt động cấp tín dụng vào các lĩnh vực tiềm ẩn rủi ro cao và đầu tư trái phiếu doanh nghiệp.
Những trường hợp cần đặc biệt lưu ý gồm các khoản nợ xấu cao hoặc tăng nhanh, dư nợ tín dụng tập trung vào bất động sản và dư nợ tăng mạnh để đầu tư, kinh doanh chứng khoán.
Ngân hàng cũng phải nâng cao chất lượng thẩm định tín dụng, tăng cường kiểm tra việc sử dụng vốn vay, nhất là với những khoản cấp tín dụng thuộc lĩnh vực tiềm ẩn rủi ro. Việc này nhằm phát hiện sớm dấu hiệu bất thường, kiểm soát chất lượng tín dụng và hạn chế phát sinh nợ nhóm 2, nợ xấu.
Một nội dung đáng chú ý khác là Ngân hàng Nhà nước được yêu cầu theo dõi, giám sát các tổ chức tín dụng có mức độ tập trung tín dụng cao, tốc độ tăng trưởng tín dụng nhanh, nợ xấu cao hoặc dư nợ tại các lĩnh vực tiềm ẩn rủi ro tăng nhanh và chiếm tỷ trọng lớn.
Từ kết quả giám sát, cơ quan quản lý sẽ có biện pháp cảnh báo, chấn chỉnh và xử lý kịp thời nhằm hạn chế rủi ro tập trung tín dụng.
Đề án đồng thời đặt mục tiêu đến năm 2030 xây dựng và triển khai phương án cơ cấu lại hoặc xử lý phù hợp đối với các tổ chức tín dụng yếu kém, bảo đảm không để xảy ra đổ vỡ, mất an toàn hoạt động ngân hàng ngoài tầm kiểm soát của Nhà nước.
Cùng với kiểm soát tín dụng, việc xử lý nợ xấu cũng được đặt ra theo hướng đa dạng hóa các biện pháp thu hồi, xử lý nợ xấu, tài sản bảo đảm và các khoản đầu tư kém hiệu quả, qua đó cải thiện dòng tiền và khả năng thu hồi nợ.
Mở rộng cơ hội tiếp cận vốn cho doanh nghiệp nhỏ và vừa
Điểm đáng chú ý với cộng đồng doanh nghiệp là việc siết tín dụng tập trung được đặt song song với mục tiêu tăng khả năng tiếp cận vốn, đặc biệt đối với doanh nghiệp nhỏ và vừa.
Trong hoạt động cấp tín dụng, các ngân hàng được định hướng cải tiến quy định nội bộ, hướng tới cho vay dựa trên phương án sản xuất, kinh doanh, phương án mở rộng thị trường đầu ra, chuỗi giá trị, chuỗi cung ứng; dữ liệu thanh toán và dòng tiền và các loại tài sản bảo đảm phù hợp quy định pháp luật.
Bên cạnh thay đổi cách đánh giá tín dụng, Đề án cũng yêu cầu các tổ chức tín dụng phát triển đa dạng sản phẩm phù hợp với từng loại hình và nhu cầu sản xuất, kinh doanh của doanh nghiệp.
Ngành Ngân hàng được định hướng tăng cường ứng dụng công nghệ, chuyển đổi số trong cấp tín dụng, đơn giản hóa thủ tục hành chính nhằm tạo điều kiện thuận lợi hơn cho doanh nghiệp, nhất là doanh nghiệp nhỏ và vừa tiếp cận nguồn vốn.
Đây là vấn đề có ý nghĩa thực tế với các doanh nghiệp quy mô nhỏ, khi nguồn lực về nhân sự và thời gian để chuẩn bị hồ sơ tín dụng thường hạn chế.
Nếu các quy trình được số hóa và đơn giản hóa theo đúng định hướng, doanh nghiệp có thể giảm thời gian thực hiện thủ tục, đồng thời ngân hàng có thêm dữ liệu để đánh giá khoản vay.
Đề án cũng đặt ra nhiệm vụ xây dựng cơ sở dữ liệu doanh nghiệp nhỏ và vừa trong Hệ thống thông tin doanh nghiệp quốc gia. Dữ liệu về doanh nghiệp và mức độ tuân thủ các nghĩa vụ liên quan được kỳ vọng hỗ trợ tổ chức tín dụng có thêm thông tin trong quá trình xem xét, cung ứng vốn…