OCB: Hơn 21.000 tỷ đồng tín dụng xanh, tỷ trọng năng lượng tái tạo giảm mạnh
Ngân hàng Phương Đông (OCB) vừa công bố Báo cáo Phát triển bền vững độc lập 2025, đánh dấu năm thứ ba liên tiếp ngân hàng thực hiện hạng mục này.
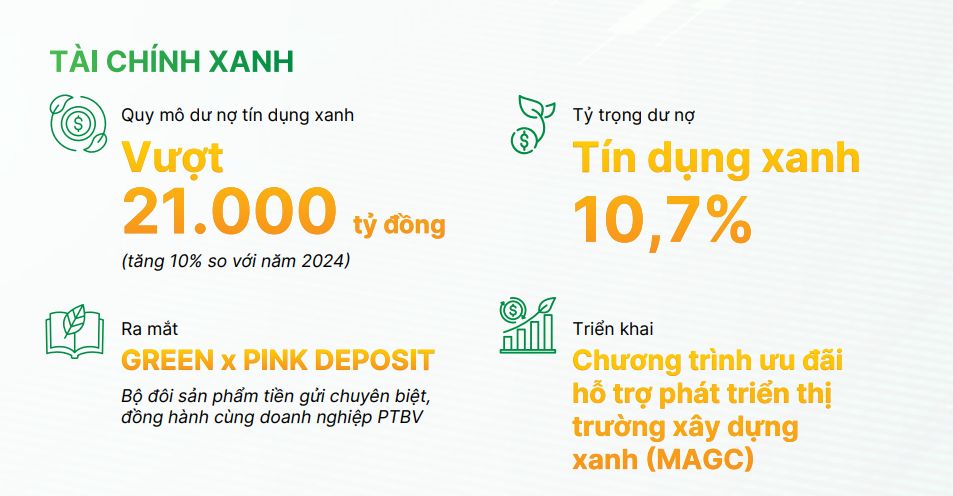
Cuối năm 2025, dư nợ tín dụng xanh tại OCB vượt 21.000 tỷ đồng, chiếm 10,7% tổng dư nợ. Đáng chú ý, ngân hàng đang đa dạng hóa danh mục khi tỷ trọng năng lượng tái tạo giảm từ 76% năm 2023 xuống 49,5%.
Trong hành trình hướng tới mục tiêu Net Zero vào năm 2050, Ngân hàng TMCP Phương Đông (OCB) đang từng bước đưa các yếu tố môi trường, xã hội và quản trị (ESG) vào hoạt động kinh doanh, quản trị rủi ro và vận hành toàn hệ thống.
Một trong những trụ cột đáng chú ý là phát triển tài chính xanh, với định hướng ưu tiên nguồn vốn cho các dự án có tác động tích cực tới môi trường như năng lượng tái tạo, công trình xanh, quản lý nước và nước thải, nông nghiệp bền vững hay vận tải sạch.
Hơn 21.000 tỷ đồng tín dụng xanh
Theo báo cáo của OCB, đến cuối năm 2025, dư nợ tín dụng xanh của ngân hàng đã vượt 21.000 tỷ đồng, tăng hơn 10% so với năm 2024. Tín dụng xanh chiếm 10,7% tổng dư nợ của OCB, so với 11,0% năm 2024 và 10,3% năm 2023.
Diễn biến này cho thấy quy mô tuyệt đối của dòng vốn xanh tiếp tục tăng, dù tỷ trọng trong tổng dư nợ có biến động nhẹ. Nguyên nhân, theo OCB, là tổng dư nợ của ngân hàng cũng tăng lên trong các năm qua.
Điểm đáng chú ý hơn nằm ở sự thay đổi cơ cấu danh mục tín dụng xanh.
Năm 2023, năng lượng tái tạo chiếm tới 76% tổng dư nợ tín dụng xanh của OCB. Tỷ trọng này giảm còn 56% vào năm 2024 và tiếp tục xuống 49,5% vào năm 2025.
Việc tỷ trọng năng lượng tái tạo giảm không đồng nghĩa quy mô tài trợ cho lĩnh vực này giảm, mà phản ánh xu hướng OCB mở rộng dòng vốn sang nhiều lĩnh vực xanh khác, qua đó giảm mức độ tập trung của danh mục.
Đây cũng là thay đổi đáng chú ý trong chiến lược tài chính xanh của ngân hàng, khi dòng vốn không còn tập trung quá lớn vào một lĩnh vực mà đang được phân bổ rộng hơn cho các hoạt động có khả năng tạo tác động môi trường tích cực.
Công trình xanh, nông nghiệp bền vững tăng tỷ trọng
Năm 2025, năng lượng tái tạo vẫn là lĩnh vực chiếm tỷ trọng lớn nhất trong danh mục tín dụng xanh của OCB, với 49,5%.
Đứng thứ hai là quản lý nước và nước thải bền vững, chiếm 17,4%. Công trình xanh chiếm 16,6%, trong khi nông nghiệp, lâm nghiệp, thủy sản bền vững và bảo tồn đa dạng sinh học chiếm 14,5%. Vận tải sạch, lĩnh vực mới được OCB đưa vào danh mục cấp tín dụng trong năm 2025, bước đầu chiếm 2,0%.
So với năm 2023, sự thay đổi ở một số lĩnh vực diễn ra khá rõ.
Tỷ trọng tín dụng dành cho quản lý nước và nước thải bền vững giảm nhẹ từ 19% năm 2023 xuống 18% năm 2024 và 17,4% năm 2025.
Trong khi đó, nhóm nông nghiệp, lâm nghiệp, thủy sản bền vững và bảo tồn đa dạng sinh học tăng mạnh từ 5% năm 2023 lên 15% năm 2024, trước khi điều chỉnh nhẹ về 14,5% năm 2025.
Đáng chú ý, công trình xanh tăng từ 11% năm 2024 lên 16,6% năm 2025. Cùng với đó, OCB bắt đầu đưa vận tải sạch vào danh mục tài trợ xanh trong năm 2025, với tỷ trọng ban đầu 2%.
Như vậy, sau giai đoạn tập trung lớn vào năng lượng tái tạo, danh mục tín dụng xanh của OCB đang có xu hướng phân bổ rộng hơn sang công trình xanh, nước và nước thải, nông nghiệp bền vững và vận tải sạch.
Để kiểm soát dòng vốn xanh, OCB cho biết đã tích hợp Hệ thống Quản lý Môi trường và Xã hội (ESMS) vào hoạt động cấp tín dụng từ năm 2012 và liên tục rà soát, cập nhật hệ thống này.
Quy trình sàng lọc được thiết kế qua nhiều lớp.
Ngay từ đầu, ngân hàng áp dụng Danh sách loại trừ (Exclusion List) đối với những hoạt động bị pháp luật cấm hoặc có nguy cơ gây tác động nghiêm trọng tới môi trường, xã hội, đa dạng sinh học và hệ sinh thái. Những dự án thuộc danh sách này sẽ bị từ chối cấp tín dụng.
Với các dự án vượt qua vòng loại trừ, OCB tiếp tục thu thập hồ sơ, khảo sát thực địa và đánh giá để phân loại rủi ro môi trường và xã hội ở ba cấp độ: Cao, Trung bình và Thấp. Với các khoản vay thuộc phạm vi áp dụng, ngân hàng thực hiện thẩm định chuyên sâu dựa trên 8 tiêu chuẩn hoạt động của IFC.
Các tiêu chí đánh giá còn bao gồm tác động tới đa dạng sinh học, môi trường sống của các loài động thực vật, khu vực bảo tồn và những vùng sinh thái nhạy cảm.
Đối với các dự án điện năng lượng mặt trời, OCB còn triển khai yêu cầu tuân thủ quy định chống lao động cưỡng bức.
Đưa rủi ro khí hậu vào quyết định cấp tín dụng
Một điểm đáng chú ý trong hệ thống quản trị của OCB là việc đưa rủi ro khí hậu vào quá trình thẩm định.
Ngân hàng phân biệt giữa rủi ro vật lý và rủi ro chuyển đổi. Rủi ro vật lý bao gồm những tác động từ ngập úng, bão lũ, hạn hán, đặc biệt đối với khách hàng trong lĩnh vực nông nghiệp, lâm nghiệp và thủy sản tại các khu vực dễ tổn thương.
Trong khi đó, rủi ro chuyển đổi liên quan đến những thay đổi trong chính sách khí hậu, yêu cầu giảm phát thải hoặc các yếu tố như thuế carbon có thể làm gia tăng chi phí hoạt động của doanh nghiệp.
Sau khi thẩm định, các yêu cầu về môi trường và xã hội có thể được chuyển thành những điều khoản ràng buộc trong quyết định cấp tín dụng, chẳng hạn cam kết bảo vệ môi trường hoặc kế hoạch hành động môi trường và xã hội.
Việc kiểm soát không dừng lại ở thời điểm giải ngân. OCB cho biết ngân hàng tiếp tục giám sát việc thực hiện các cam kết của khách hàng trong suốt thời gian khoản vay tồn tại và thực hiện đánh giá định kỳ.
Từ tín dụng xanh đến đo “dấu chân carbon” của danh mục cho vay
Song song với việc đánh giá từng dự án, OCB đã triển khai thí điểm đo lường phát thải tài trợ (Scope 3) từ danh mục tín dụng.
Theo đó, ngân hàng sử dụng Joint Impact Model (JIM) kết hợp phương pháp luận của Partnership for Carbon Accounting Financials (PCAF) đối với danh mục tín dụng ưu tiên.
Đây là bước quan trọng trong quản trị rủi ro chuyển đổi, bởi hoạt động cấp tín dụng của ngân hàng có thể tạo ra lượng phát thải gián tiếp thông qua các doanh nghiệp và dự án được tài trợ.
Việc đo lường phát thải tài trợ giúp OCB nhận diện mức độ phơi nhiễm carbon của danh mục cho vay, từ đó làm cơ sở xây dựng lộ trình giảm phát thải phù hợp với mục tiêu Net Zero 2050.
Không chỉ tập trung ở phía cho vay, OCB còn phát triển các sản phẩm tài chính xanh dành cho cả khách hàng doanh nghiệp và cá nhân.
Trong đó, Chương trình MAGC hỗ trợ khách hàng phát triển các công trình đạt chuẩn xanh, với cơ chế ưu đãi dựa trên tổng giá trị khoản vay đủ điều kiện. Mục tiêu là thúc đẩy thị trường công trình xây dựng bền vững và cải thiện khả năng tiếp cận vốn cho các dự án xanh.
Với khách hàng doanh nghiệp, OCB triển khai Tiền gửi Xanh (Green Deposit), trong đó nguồn vốn huy động từ sản phẩm này được cam kết phân bổ để tài trợ trực tiếp cho các dự án xanh.
Ngân hàng cũng triển khai chính sách ưu đãi Căn hộ Xanh, hướng tới nhu cầu nhà ở và tiêu dùng bền vững của khách hàng.
Nếu tài chính xanh cho thấy cách OCB định hướng dòng vốn theo các mục tiêu môi trường và phát triển bền vững, thì báo cáo tài chính lại phản ánh rõ hơn hiệu quả kinh doanh và sức khỏe tài chính của ngân hàng.
Ở bài sau, Tạp chí Kinh tế Môi trường tiếp tục phân tích báo cáo tài chính 6 tháng đầu năm 2026 của OCB, qua đó làm rõ ngân hàng đang tăng trưởng như thế nào, nguồn vốn được vận hành ra sao và những áp lực nào đang xuất hiện đối với chất lượng tài sản.
Nhị Hà