Rủi ro ‘bán nhà Hà Nội 15 tỷ rồi đi ở thuê để có tiền lo cho hai con’
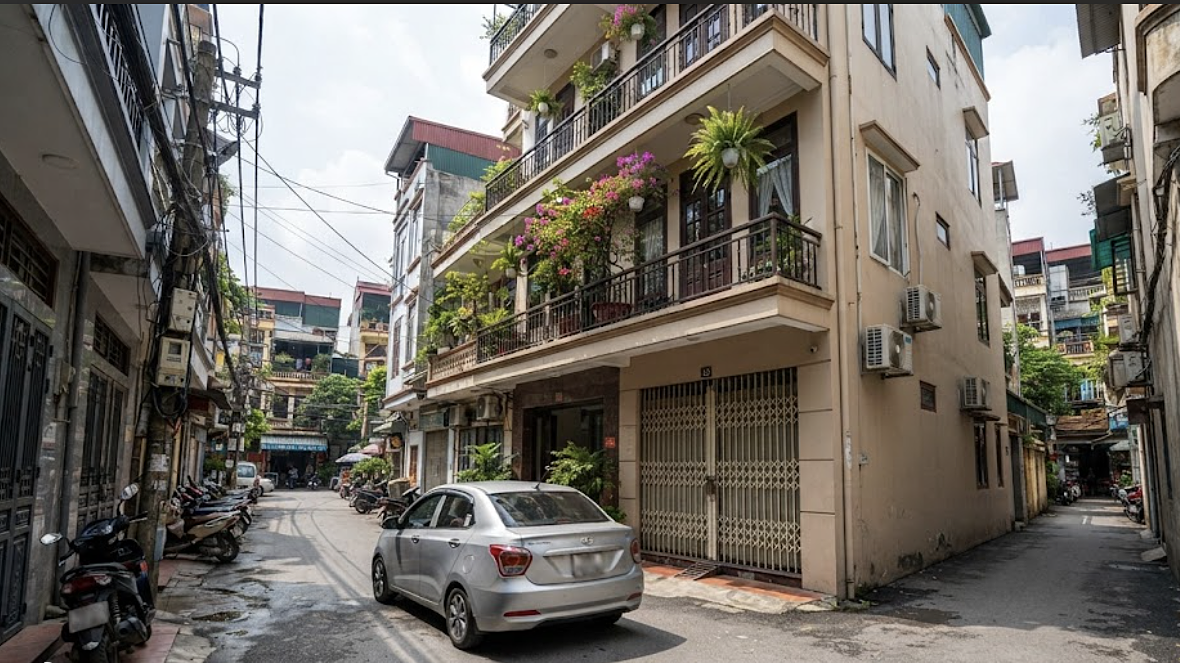
Tôi vừa đọc câu chuyện một gia đình ở Hà Nội quyết định bán căn nhà đang ở với giá 15 tỷ đồng để chuyển sang thuê nhà. Câu chuyện này được một người chia sẻ trong hội nhóm về hưu. Hai vợ chồng đã nghỉ hưu, thu nhập chủ yếu dựa vào lương hưu không cao, trong khi hai con trai vẫn đang đi học, cần một khoản chi phí đáng kể.
Họ dự kiến dùng 2 tỷ đồng mua đất ở quê để chuẩn bị cho cuộc sống sau này, gửi ngân hàng 5 tỷ đồng lấy lãi trả tiền thuê nhà và một phần chi phí sinh hoạt, còn 8 tỷ đồng dành cho việc học của hai con, quỹ dưỡng già và dự phòng tương lai.
Nếu tính theo lãi suất giả định 5% một năm, khoản tiền gửi 5 tỷ đồng có thể mang lại khoảng 250 triệu đồng tiền lãi mỗi năm, tương đương hơn 20,8 triệu đồng mỗi tháng. Cộng thêm lương hưu của hai vợ chồng, đây có thể là nguồn thu tương đối chủ động để trang trải tiền thuê nhà và một phần sinh hoạt phí.
Thay vì dồn toàn bộ tài sản vào một căn nhà không tạo ra thu nhập trực tiếp, hai bác muốn chuyển một phần giá trị bất động sản thành dòng tiền phục vụ cuộc sống hiện tại.
Câu chuyện này làm nhớ đến bài viết của tôi cách đây không lâu Bán bánh bao lời 75 nghìn mỗi ngày trong căn nhà 9 tỷ đồng. Bài viết này khi đó đã nêu lên một vấn đề chạm tới cuộc sống của nhiều người giữ nhà tài sản lớn nhưng dòng tiền thu về hàng ngày lại rất thấp.
Có người ví von chuyện bán nhà có giá trị lớn (chục tỷ) để có dòng tiền cho cuộc sống và sinh hoạt là “bán bò tậu ễnh ương”.
Thế nhưng, theo tôi, cách tính này có những ưu điểm nhất định. Thứ nhất, gia đình có một khoản tiền mặt lớn để chủ động trước những nhu cầu phát sinh, đặc biệt là chi phí học hành của hai con và chăm sóc sức khỏe khi tuổi cao.
Thứ hai, không còn phải duy trì một căn nhà có giá trị lớn nếu diện tích hoặc vị trí không thực sự cần thiết với nhu cầu sinh hoạt hiện tại.
Thứ ba, việc thuê nhà giúp linh hoạt hơn trong lựa chọn nơi ở, có thể chuyển đến khu vực phù hợp với công việc, trường học của con hoặc điều kiện chăm sóc sức khỏe.
Nhưng bán nhà để đi thuê cũng có những mặt trái không thể bỏ qua. Khoản lãi hơn 20 triệu đồng mỗi tháng chỉ đúng khi lãi suất duy trì ở mức 5% một năm và số tiền gốc được giữ nguyên. Lãi suất ngân hàng có thể thay đổi khi đáo hạn, khiến nguồn thu giảm xuống.
Trong khi đó, tiền thuê nhà là khoản chi đều đặn, có thể tăng theo thời gian. Nếu tiền thuê mỗi tháng là 15 triệu đồng, khoản lãi nói trên còn lại khoảng 5,8 triệu đồng để hỗ trợ sinh hoạt; nếu tiền thuê lên 20 triệu đồng thì gần như toàn bộ tiền lãi đã dùng hết cho chỗ ở. Chưa kể các khoản ăn uống, đi lại, học hành và y tế vẫn phải được chi trả.
Một rủi ro khác là sức mua của tiền có thể giảm theo thời gian do lạm phát. Nếu chỉ gửi ngân hàng và dùng tiền lãi để chi tiêu, gia đình có thể giữ được số tiền gốc về mặt con số nhưng chưa chắc giữ nguyên được giá trị thực của nó.
Còn 8 tỷ đồng dành cho học hành, dưỡng già và dự phòng cũng cần được quản lý rõ ràng. Nếu phải rút dần khoản này để trang trải cuộc sống, tài sản của hai bác sẽ giảm đi theo thời gian.
Đặc biệt, 2 tỷ đồng mua đất ở quê cũng chưa chắc đã giải quyết trọn vẹn nhu cầu an cư sau này, còn phải tính đến chi phí xây dựng hoặc sửa chữa nhà, đi lại, y tế và các dịch vụ thiết yếu.
Đất đai có thể là tài sản có giá trị nhưng không phải lúc nào cũng dễ bán khi cần tiền gấp. Như vậy, sau khi bán một tài sản lớn có tính ổn định là căn nhà ở Hà Nội, gia đình lại phân bổ tiền vào nhiều khoản khác nhau, trong đó có những khoản vẫn có rủi ro thanh khoản.
Theo tôi, điểm cần cân nhắc nhất không nằm ở việc bán nhà hay giữ nhà, mà là tổng tài sản sau khi bán có đủ tạo ra nguồn lực để gia đình sống ổn định trong nhiều năm hay không.
Người chuyển đổi cần tính cả tiền thuê nhà trong tương lai, chi phí nuôi con đến khi trưởng thành, tuổi thọ dự kiến, sức khỏe và khả năng duy trì nguồn thu. Đồng thời, cũng nên so sánh với phương án giữ nhà để ở, cho thuê căn nhà hiện tại hoặc chuyển sang một căn nhà nhỏ hơn, phù hợp hơn với nhu cầu.
Bán được nhà và có một khoản tiền lớn trong tài khoản cũng không có nghĩa là bài toán tài chính đã an toàn. Tài sản chỉ thực sự có ý nghĩa khi nó giúp chủ nhân duy trì được cuộc sống phù hợp với nhu cầu và khả năng của mình.
Nếu không tính kỹ chi phí thuê nhà, biến động lãi suất và kế hoạch sử dụng khoản tiền còn lại, quyết định tưởng như giúp gia đình thoải mái hơn hôm nay có thể tạo ra áp lực lớn trong những năm về sau.
Vì thế, theo tôi, kế hoạch này có lỗ hổng là sau khi bán nhà giá trị cao lại đi thuê nhà khác để ở. Cách tốt nhất là chọn mua một căn nhà khác giá trị thấp hơn hoặc một căn chung cư mang tên mình. Có như vậy, cuộc sống mới ổn định khi vừa có chỗ ở thuộc về mình, vừa có phần tiền dư ra lo cho cuộc sống.
Văn Lê