OCB lãi 9 tháng vượt 4.100 tỷ đồng, nợ xấu “phồng” lên 4%
Thu nhập dịch vụ tăng mạnh, lợi nhuận quý III tăng chậm lại
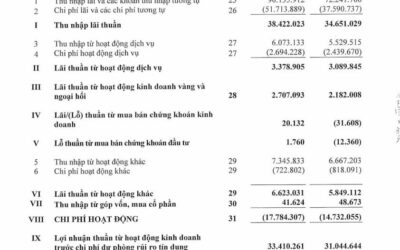
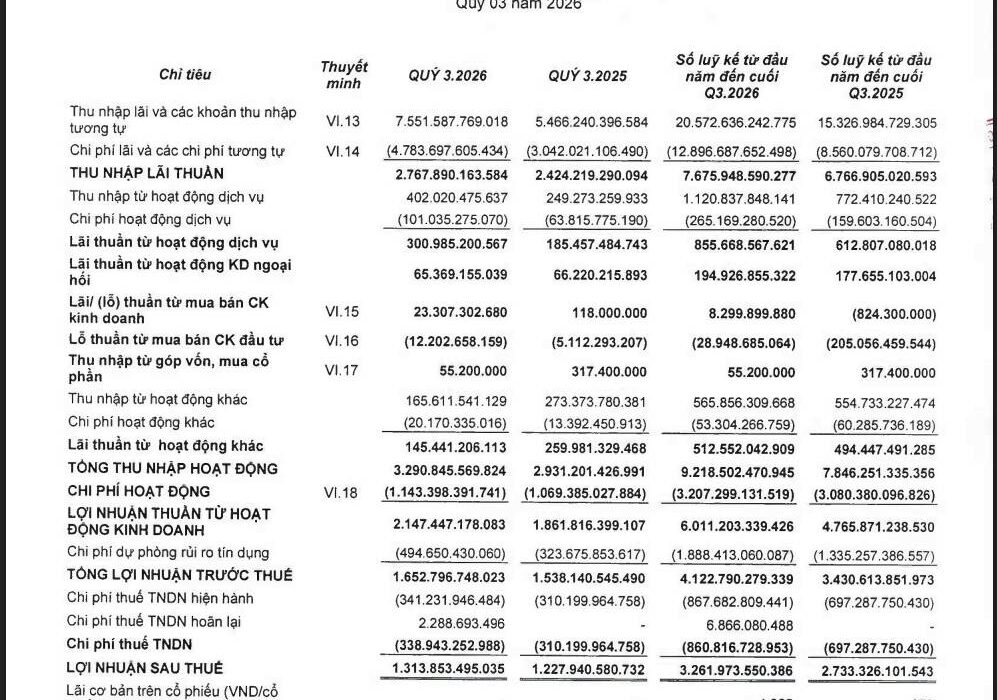
Theo báo cáo tài chính hợp nhất quý III/2026, Ngân hàng TMCP Phương Đông (OCB) ghi nhận tổng thu nhập hoạt động đạt 3.290,8 tỷ đồng, tăng 12,3% so với cùng kỳ năm trước. Trong đó, thu nhập lãi thuần đạt 2.767,9 tỷ đồng, tăng 14,2%, tiếp tục là nguồn thu chủ lực của ngân hàng.
Đáng chú ý, lãi thuần từ hoạt động dịch vụ đạt 301 tỷ đồng, tăng 62,3% so với quý III/2025. Lãi thuần từ hoạt động kinh doanh ngoại hối đạt 65,4 tỷ đồng, giảm 1,3%. Trong khi đó, lãi thuần từ mua bán chứng khoán kinh doanh đạt 23,3 tỷ đồng, so với mức 118 triệu đồng cùng kỳ năm trước.
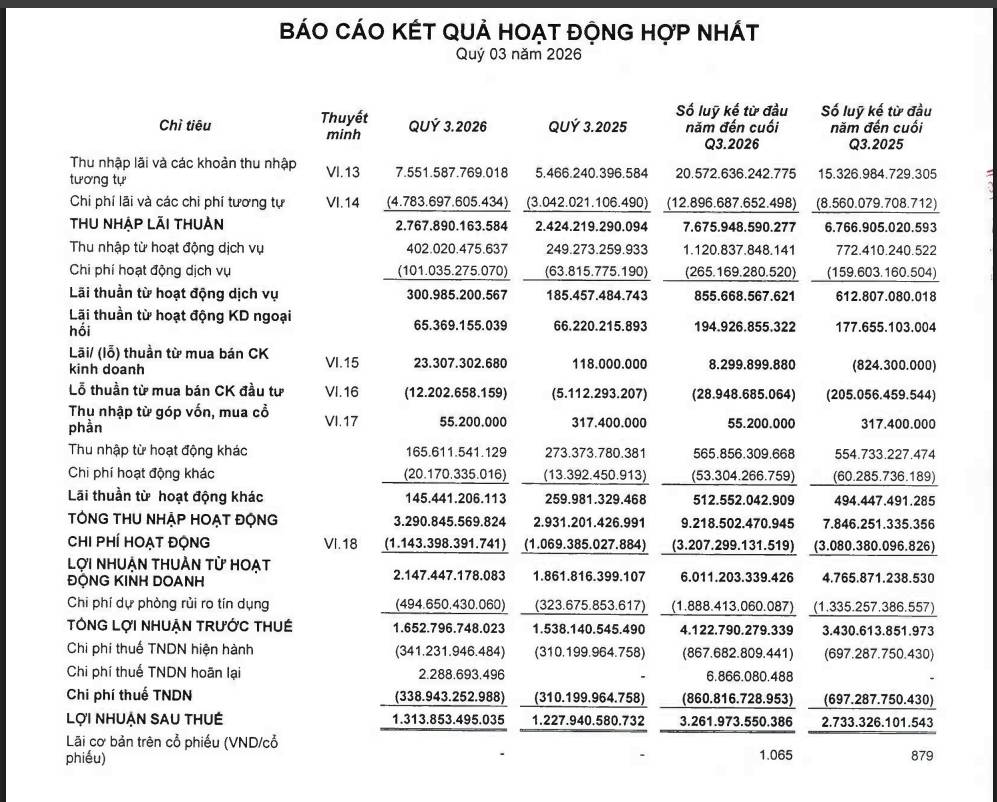
Ở chiều ngược lại, hoạt động mua bán chứng khoán đầu tư ghi nhận lỗ thuần 12,2 tỷ đồng, cao hơn mức lỗ 5,1 tỷ đồng cùng kỳ. Lãi thuần từ hoạt động khác cũng giảm 44,1%, xuống còn 145,4 tỷ đồng.
Về chi phí, tổng chi phí hoạt động trong quý III đạt 1.143,4 tỷ đồng, tăng 6,9% so với cùng kỳ. Nhờ tốc độ tăng chi phí thấp hơn tốc độ tăng thu nhập hoạt động, lợi nhuận thuần từ hoạt động kinh doanh trước chi phí dự phòng rủi ro tín dụng đạt 2.147,4 tỷ đồng, tăng 15,4%.
Tuy nhiên, chi phí dự phòng rủi ro tín dụng trong quý III tăng 52,8%, từ 323,7 tỷ đồng lên 494,7 tỷ đồng.
Kết thúc quý III/2026, OCB ghi nhận lợi nhuận trước thuế đạt 1.652,8 tỷ đồng, tăng 7,5% so với cùng kỳ năm trước. Lợi nhuận sau thuế đạt 1.313,9 tỷ đồng, tăng 7%.
Lũy kế 9 tháng đầu năm, tổng thu nhập hoạt động của OCB đạt 9.218,5 tỷ đồng, tăng 17,5% so với cùng kỳ năm 2025. Lợi nhuận trước thuế đạt 4.122,8 tỷ đồng, tăng 20,2%; lợi nhuận sau thuế đạt gần 3.262 tỷ đồng, tăng 19,3%.
Với kế hoạch lợi nhuận trước thuế năm 2026 đạt 6.960 tỷ đồng, OCB đã thực hiện khoảng 59,2% mục tiêu sau 9 tháng.
Tổng tài sản vượt 363.700 tỷ đồng, tiền gửi khách hàng tăng chậm
Tại ngày 30/9/2026, tổng tài sản của OCB đạt 363.725,9 tỷ đồng, tăng 12,6% so với cuối năm 2025. Cho vay khách hàng 219.798,7 tỷ đồng, tăng 10,6% so với đầu năm.
Bên cạnh hoạt động cho vay, tiền gửi và cho vay các tổ chức tín dụng khác đạt 76.596,3 tỷ đồng, tăng 44,4%. Ngược lại, danh mục chứng khoán đầu tư giảm 22,4%, xuống còn 45.292,6 tỷ đồng.
Ở phía nguồn vốn, tiền gửi khách hàng đạt 152.006 tỷ đồng, tăng 1,3% so với cuối năm 2025. Trong khi đó, tiền gửi và vay các tổ chức tín dụng khác tăng khoảng 60,3%, lên 87.863,2 tỷ đồng. Phát hành giấy tờ có giá đạt 66.832,2 tỷ đồng, tăng 3,3%.
Sự chênh lệch giữa tốc độ tăng trưởng cho vay và tiền gửi khách hàng là vấn đề cần theo dõi. Trong khi dư nợ cho vay tăng 10,6%, tiền gửi khách hàng chỉ tăng 1,3%.
Một điểm tích cực là tiền gửi không kỳ hạn (CASA) đạt 18.158,6 tỷ đồng, tăng 22,3% so với cuối năm 2025. Tỷ lệ CASA trên tổng tiền gửi khách hàng tăng từ khoảng 9,9% lên 11,9%.
Vốn chủ sở hữu của OCB đạt 37.119,6 tỷ đồng, tăng 9,4% so với đầu năm. Trong đó, vốn điều lệ tăng 15%, lên 30.625,1 tỷ đồng.
Nợ xấu tăng 38,2%, nợ có khả năng mất vốn chiếm tỷ trọng lớn
Tính đến ngày 30/9/2026, tổng nợ xấu của OCB, gồm nợ nhóm 3, nhóm 4 và nhóm 5, đạt 8.768,7 tỷ đồng, tăng 38,2% so với cuối năm 2025. Tỷ lệ nợ xấu trên tổng dư nợ cho vay khách hàng tăng từ 3,2% lên 4%.
Trong cơ cấu nợ xấu, nợ dưới tiêu chuẩn đạt 1.408,5 tỷ đồng, tăng 76,6%; nợ nghi ngờ đạt 1.508,5 tỷ đồng, giảm 12,1%. Đáng chú ý, nợ có khả năng mất vốn đạt 5.851,7 tỷ đồng, tăng 52,7% so với mức 3.832,6 tỷ đồng cuối năm trước.
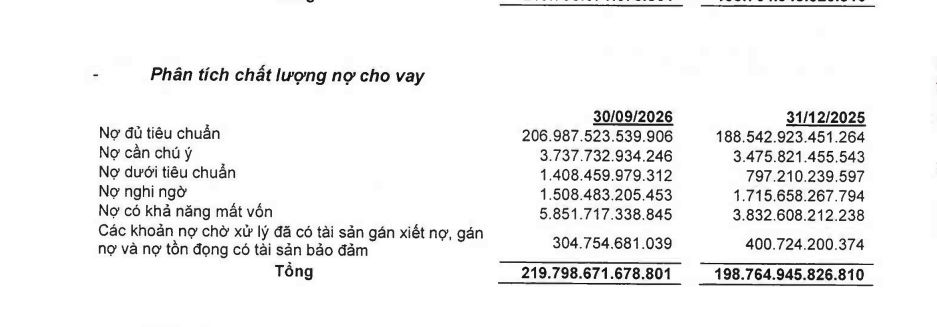
Nợ có khả năng mất vốn chiếm khoảng 66,7% tổng nợ xấu. Đây là diễn biến cần lưu ý bởi nhóm nợ này có mức độ rủi ro cao, đồng thời có thể làm gia tăng áp lực thu hồi nợ và xử lý tài sản bảo đảm.
Cùng với sự gia tăng của nợ xấu, dự phòng rủi ro cho vay khách hàng tăng 42,6%, lên 5.096,9 tỷ đồng.
Tại thời điểm 30/6/2026, số lượng cổ đông sở hữu từ 1% vốn điều lệ của OCB là 19 cổ đông, với tổng tỷ lệ sở hữu của nhóm này đạt 79,56% vốn điều lệ.
Trong đó, 2 cổ đông cá nhân (ông Trịnh Văn Tuấn – Chủ tịch HĐQT OCB và ông Nguyễn Đức Toàn) và người có liên quan của 2 cổ đông này sở hữu 23,66% vốn điều lệ. Trong đó, ông Trịnh Văn Tuấn và người có liên quan sở hữu 14,93% vốn điều lệ, ông Nguyễn Đức Toàn và người có liên quan nắm 8,73% vốn điều lệ.
Tại Báo cáo quản trị 6 tháng đầu năm 2026 của OCB cho thấy, AOZORA – tổ chức liên quan đến ông Yoshizawa Toshiki và ông Segawa Mitsuhiro (Thành viên HĐQT) nắm 15%.
Nhóm cá nhân, ông Trịnh Văn Tuấn – Chủ tịch HĐQT nắm 4,434%, và Cao Thị Quế Anh – vợ ông Trịnh Văn Tuấn nắm 3,213%, bà Trịnh Thị Mai Anh – Thành viên HĐQT (con gái ông Trịnh Văn Tuấn) nắm 2,941%, bà Trịnh Mai Linh nắm 1,838%, Trịnh Mai Văn nắm 1,008%, ông Nguyễn Văn Tuấn – em rể ông Trịnh Văn Tuấn nắm 0,183%, ông Trịnh Văn Dũng – em trai ông Trịnh Văn Tuấn nắm 0,03%, Công ty TNHH Đầu tư TQA (công ty do vợ ông Trịnh Văn Tuấn) góp vốn nắm 1,132%.
Hơn 21.000 tỷ đồng tín dụng xanh
OCB mới đây công bố Báo cáo Phát triển bền vững độc lập 2025, đánh dấu năm thứ ba liên tiếp ngân hàng thực hiện hạng mục này.
Cuối năm 2025, dư nợ tín dụng xanh tại OCB vượt 21.000 tỷ đồng, chiếm 10,7% tổng dư nợ. Đáng chú ý, ngân hàng đang đa dạng hóa danh mục khi tỷ trọng năng lượng tái tạo giảm từ 76% năm 2023 xuống 49,5%.
Trong hành trình hướng tới mục tiêu Net Zero vào năm 2050, Ngân hàng TMCP Phương Đông (OCB) đang từng bước đưa các yếu tố môi trường, xã hội và quản trị (ESG) vào hoạt động kinh doanh, quản trị rủi ro và vận hành toàn hệ thống.
Một trong những trụ cột đáng chú ý là phát triển tài chính xanh, với định hướng ưu tiên nguồn vốn cho các dự án có tác động tích cực tới môi trường như năng lượng tái tạo, công trình xanh, quản lý nước và nước thải, nông nghiệp bền vững hay vận tải sạch.
Nhị Hà