Gói vay 120.000 tỷ đồng mua nhà ở xã hội: Người dưới 35 tuổi được ưu đãi lãi suất thế nào?
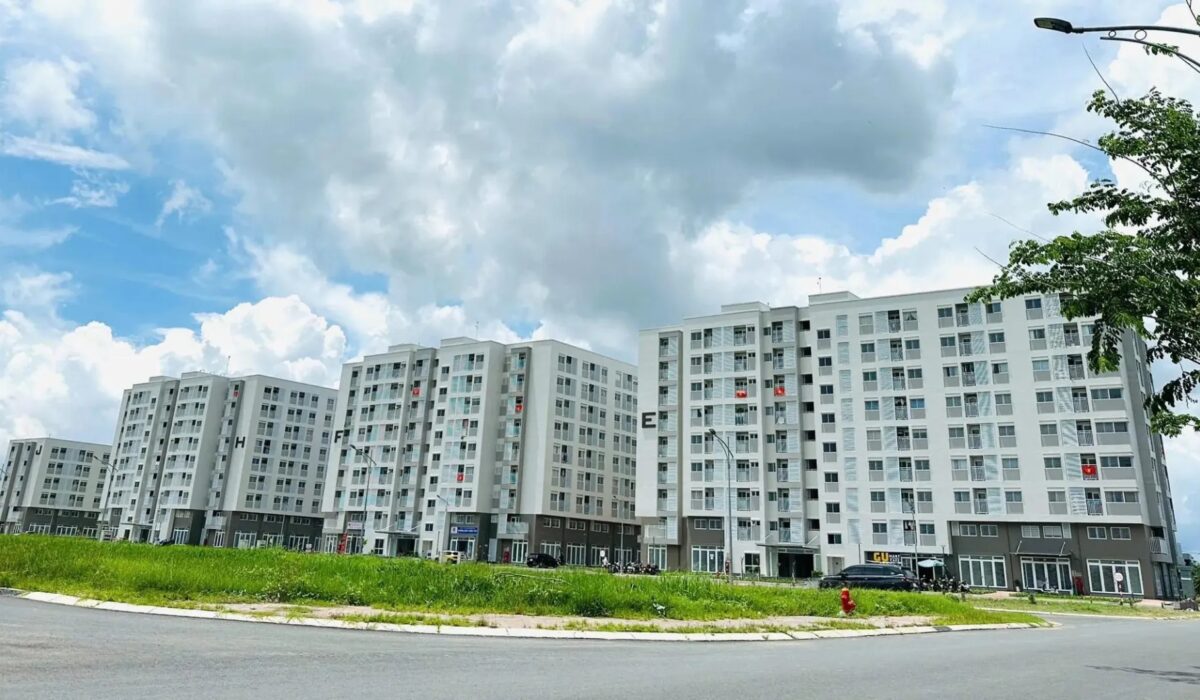
Đáng chú ý, người trẻ thuộc diện vay vốn được hưởng mức lãi suất 6,5%/năm trong 5 năm đầu và 7,5%/năm trong 10 năm tiếp theo theo mức lãi suất được công bố.
Tiếp tục triển khai gói tín dụng 120.000 tỷ đồng cho người trẻ
Theo Nghị quyết số 353/NQ-CP ngày 6/11/2026 về phiên họp Chính phủ thường kỳ tháng 10/2026, Chính phủ yêu cầu tiếp tục triển khai Chương trình tín dụng 120.000 tỷ đồng cho vay mua nhà ở xã hội, nhà ở công nhân và người trẻ dưới 35 tuổi mua nhà ở xã hội.
Cụ thể, tại điểm b khoản 4 Mục V, Chính phủ giao Ngân hàng Nhà nước Việt Nam chủ trì, phối hợp với các cơ quan, địa phương thực hiện nhiệm vụ điều hành tăng trưởng tín dụng, đồng thời tạo thuận lợi để doanh nghiệp và người dân tiếp cận nguồn vốn.
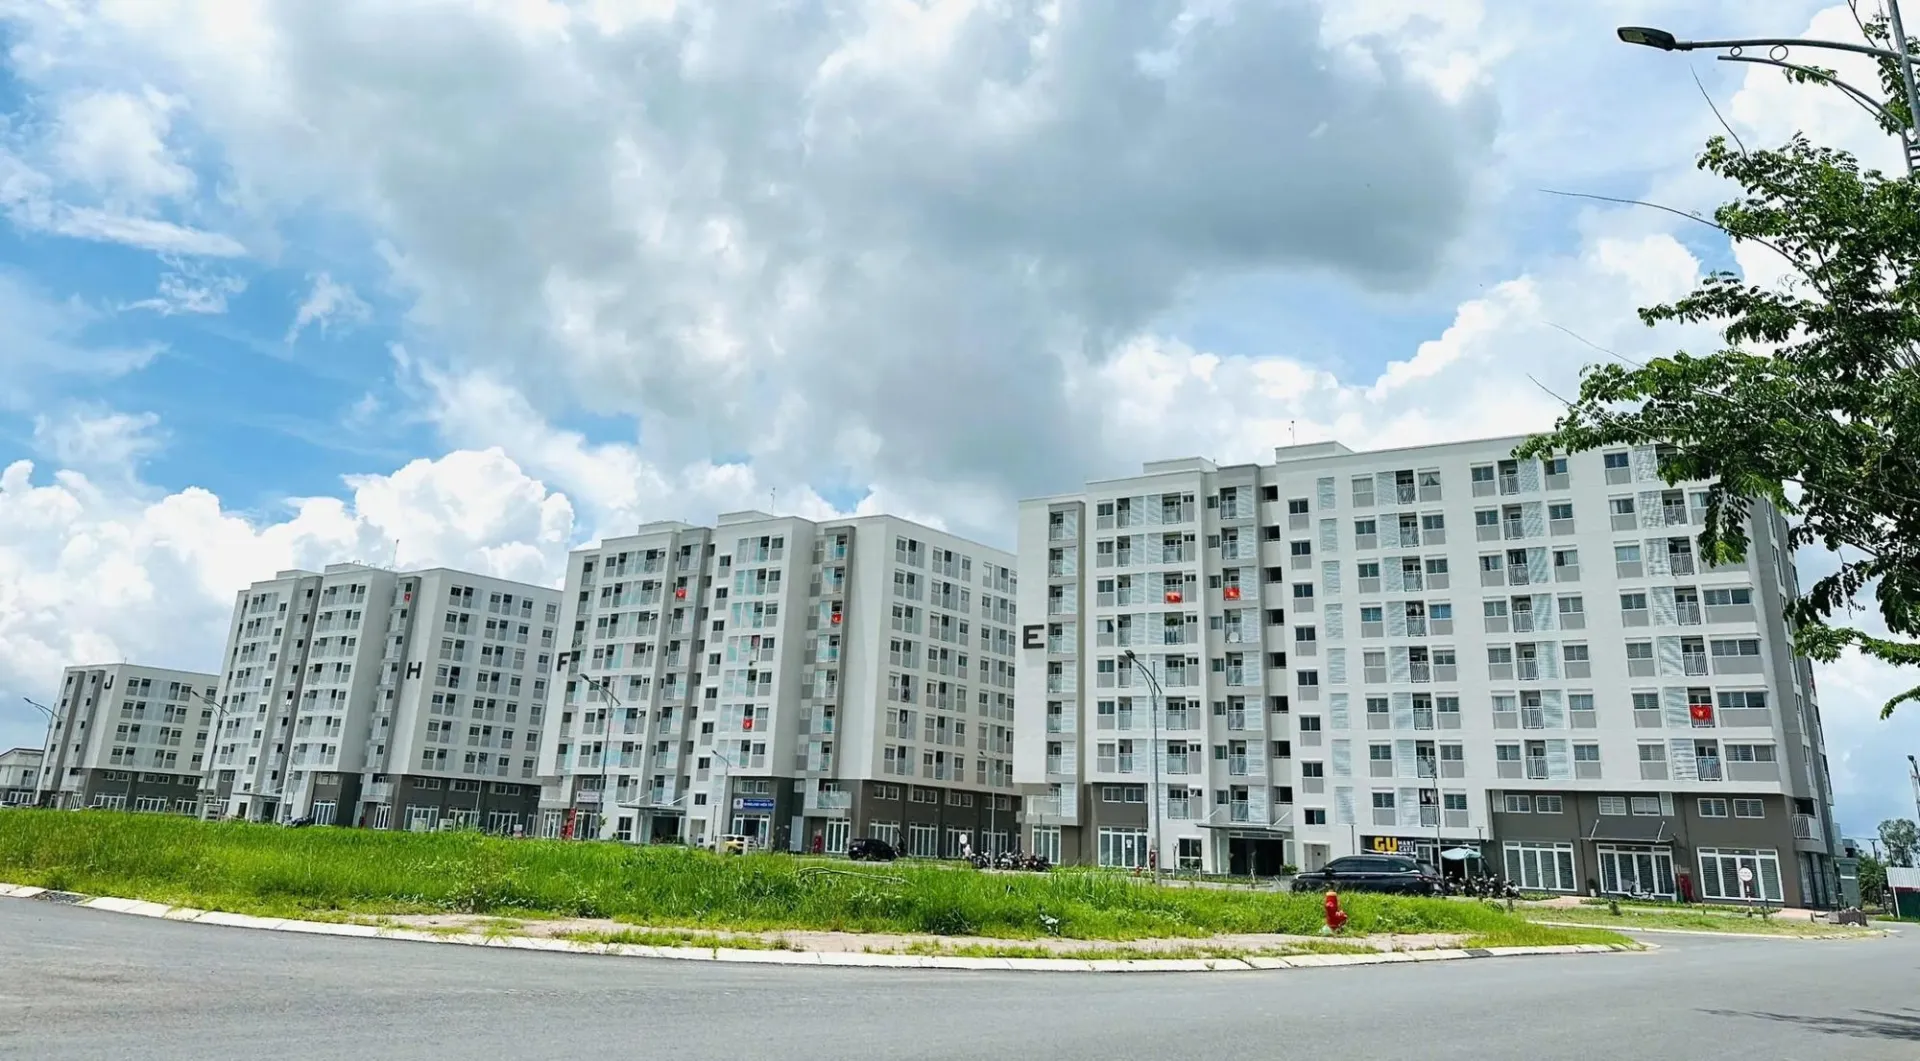
Trong đó, Ngân hàng Nhà nước được giao tiếp tục chỉ đạo các tổ chức tín dụng tích cực triển khai Chương trình tín dụng 120.000 tỷ đồng cho vay nhà ở xã hội, nhà ở công nhân và người trẻ dưới 35 tuổi mua nhà ở xã hội; đồng thời kịp thời giải quyết khó khăn, vướng mắc của khách hàng trong quá trình tiếp cận vốn ngân hàng.
Đây là thông tin đáng chú ý với những người trẻ đang có nhu cầu mua nhà ở xã hội nhưng chưa đủ khả năng tài chính. Bởi ngoài giá bán căn hộ, lãi suất và khả năng tiếp cận vốn cũng ảnh hưởng trực tiếp đến quyết định mua nhà, cũng như áp lực trả nợ trong những năm tiếp theo.
Việc tiếp tục triển khai chương trình cho thấy chính sách tín dụng vẫn được duy trì nhằm hỗ trợ người dân có nhu cầu thực về nhà ở. Tuy nhiên, người mua cần lưu ý, việc được hưởng chính sách không đồng nghĩa với việc đương nhiên được ngân hàng chấp thuận khoản vay. Hồ sơ vẫn phải đáp ứng điều kiện và quy trình thẩm định của tổ chức tín dụng.
Bên cạnh đó, Chính phủ yêu cầu điều hành tăng trưởng tín dụng hợp lý, hướng vốn vào lĩnh vực sản xuất, kinh doanh, các lĩnh vực ưu tiên và những động lực tăng trưởng kinh tế. Các giải pháp tạo thuận lợi cho doanh nghiệp, người dân tiếp cận vốn cũng tiếp tục được thực hiện, trong đó có tín dụng đối với nhà ở xã hội và nhà ở cho thuê.
Địa phương phải đẩy nhanh tiến độ dự án nhà ở xã hội
Một trong những vấn đề người mua nhà quan tâm không chỉ là có được vay vốn hay không, mà còn là có đủ nguồn cung nhà ở phù hợp để lựa chọn hay không.
Tại khoản 7 Mục II Nghị quyết số 353/NQ-CP, Chính phủ yêu cầu hoàn thành chỉ tiêu phát triển nhà ở xã hội, nhà ở cho thuê năm 2026; đẩy nhanh tiến độ các dự án nhà ở dành cho công nhân, người lao động.
Đối với các địa phương, điểm e khoản 1 Mục V yêu cầu quyết tâm hoàn thành chỉ tiêu phát triển nhà ở xã hội, nhà ở cho thuê; rà soát nhu cầu thực tế, bố trí quỹ đất, đơn giản hóa thủ tục, tháo gỡ khó khăn trong giải phóng mặt bằng và đôn đốc chủ đầu tư đẩy nhanh tiến độ dự án.
Như vậy, việc duy trì nguồn vốn tín dụng cần đi cùng với tiến độ phát triển dự án. Nếu nguồn cung không được cải thiện, người có nhu cầu thực vẫn khó tìm được căn nhà phù hợp dù chính sách vay vốn đã được triển khai.
Lãi suất vay mua nhà ở xã hội cho người dưới 35 tuổi là bao nhiêu?
Theo Công văn số 5340/NHNN-CSTT năm 2026 của Ngân hàng Nhà nước Việt Nam về mức lãi suất cho vay nhà ở xã hội đối với người dưới 35 tuổi, lãi suất áp dụng cho nhóm khách hàng này được chia thành hai giai đoạn.
Cụ thể, trong thời gian từ ngày 1/7/2026 đến ngày 31/12/2026, người dưới 35 tuổi vay mua nhà ở xã hội được áp dụng mức lãi suất 6,5%/năm trong 5 năm đầu vay vốn, tính từ ngày giải ngân đầu tiên.
Mức lãi suất này thấp hơn 2%/năm so với lãi suất cho vay trung và dài hạn bằng đồng Việt Nam bình quân của 4 ngân hàng thương mại Nhà nước, gồm Agribank, BIDV, Vietcombank và VietinBank.
Sau thời gian ưu đãi trên, trong 10 năm vay vốn tiếp theo, kể từ ngày giải ngân đầu tiên, lãi suấtcho vay được xác định thấp hơn 1%/năm so với mức lãi suất cho vay trung và dài hạn bằng đồng Việt Nam bình quân của 4 ngân hàng nói trên. Mức lãi suất áp dụng là 7,5%/năm.
Như vậy, người trẻ thuộc diện vay vốn được hưởng chính sách ưu đãi lãi suất theo hai giai đoạn, với tổng thời gian 15 năm kể từ ngày giải ngân đầu tiên.
Đây là điểm người mua cần đặc biệt lưu ý khi tính toán khoản vay. Lãi suất ưu đãi trong 5 năm đầu có thể giúp giảm áp lực tài chính ban đầu, nhưng người vay vẫn cần tính đến mức lãi suất áp dụng trong 10 năm tiếp theo để chủ động kế hoạch trả nợ dài hạn.
Cùng với việc công bố mức lãi suất, Ngân hàng Nhà nước cũng xác định 9 ngân hàng thương mại tiếp tục tham gia chương trình cho vay, gồm: Agribank, VietinBank, BIDV, Vietcombank, TPBank, VPBank, MB, Techcombank và HDBank.
Người có nhu cầu mua nhà ở xã hội có thể tìm hiểu chương trình tại các ngân hàng tham gia để nắm rõ quy trình, điều kiện vay và chuẩn bị hồ sơ.