Vietcombank tăng trưởng lợi nhuận hai chữ số, nợ nghi ngờ tăng 5,5 lần
Lợi nhuận quý III của VCB đi ngang do tăng mạnh trích lập dự phòng
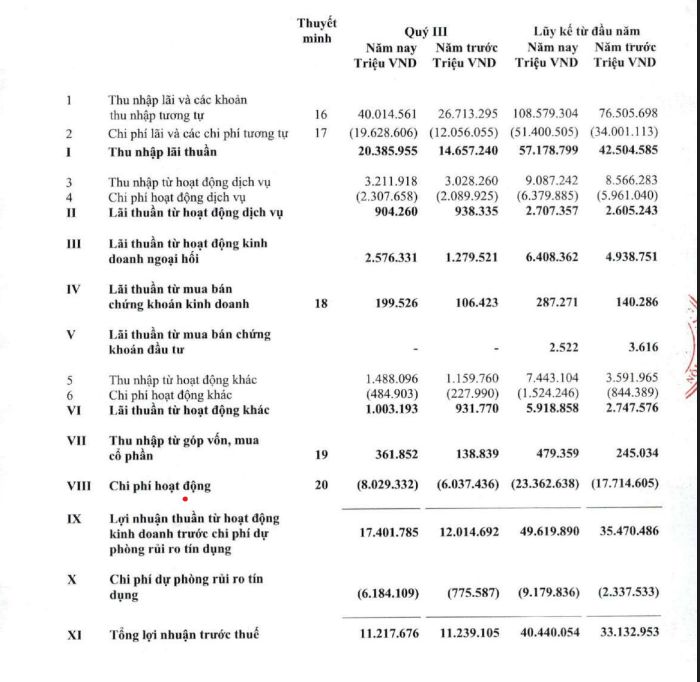
Theo báo cáo tài chính hợp nhất quý III/2026, Ngân hàng TMCP Ngoại thương Việt Nam (Vietcombank, mã chứng khoán: VCB) ghi nhận thu nhập lãi thuần đạt 20.386 tỷ đồng, tăng 39,1% so với mức 14.657 tỷ đồng của cùng kỳ năm trước. Lãi thuần từ hoạt động kinh doanh ngoại hối đạt 2.576 tỷ đồng, tăng 101,4% so với cùng kỳ, tương ứng gấp đôi kết quả đạt được trong quý III/2025.
Ở chiều ngược lại, lãi thuần từ hoạt động dịch vụ đạt 904 tỷ đồng, giảm 3,6% so với mức 938 tỷ đồng cùng kỳ. Chi phí hoạt động trong kỳ tăng 33% lên 8.029 tỷ đồng.
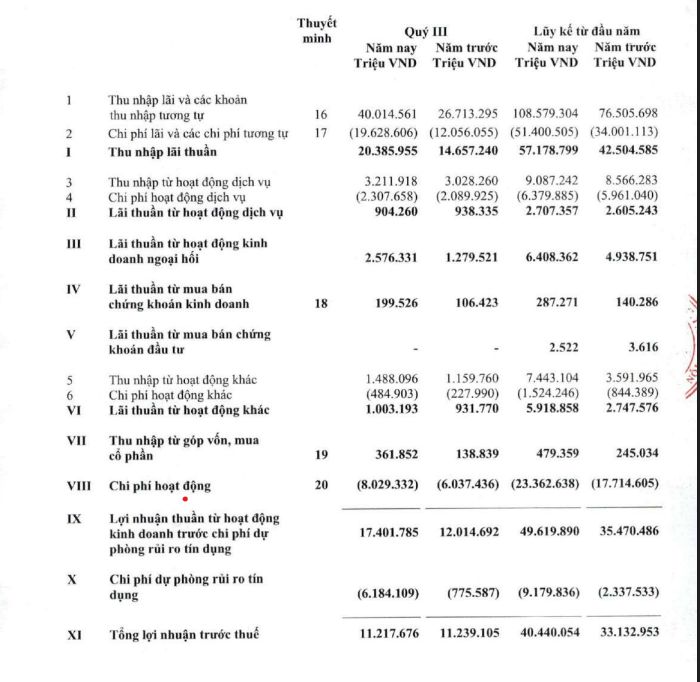
Đáng chú ý, chi phí dự phòng rủi ro tín dụng trong quý III tăng mạnh lên 6.184 tỷ đồng, gấp gần 8 lần so với mức 776 tỷ đồng của cùng kỳ năm trước.
Kết quả, lợi nhuận trước thuế hợp nhất quý III/2026 đạt 11.218 tỷ đồng, gần như đi ngang so với mức 11.239 tỷ đồng cùng kỳ năm 2025, giảm 0,2%. Lợi nhuận sau thuế đạt 9.041 tỷ đồng, tăng nhẹ 0,2%.
Lũy kế 9 tháng đầu năm 2026, Vietcombank ghi nhận lợi nhuận trước thuế hợp nhất đạt 40.440 tỷ đồng, tăng 22,1% so với mức 33.133 tỷ đồng cùng kỳ năm trước. Lợi nhuận sau thuế đạt 33.054 tỷ đồng, tăng 24,4% so với mức 26.564 tỷ đồng.
Trong kỳ, thu nhập lãi thuần tiếp tục là động lực tăng trưởng chính, đạt 57.179 tỷ đồng, tăng 34,5% so với cùng kỳ năm 2025. Lãi thuần từ hoạt động kinh doanh ngoại hối đạt 6.408 tỷ đồng, tăng 29,7%; lãi thuần từ hoạt động khác đạt 5.919 tỷ đồng, tăng 115,4%.
Tuy nhiên, chi phí dự phòng rủi ro tín dụng lũy kế 9 tháng tăng mạnh lên 9.180 tỷ đồng, so với 2.338 tỷ đồng cùng kỳ năm trước, tương ứng mức tăng 292,7%.
Riêng trong quý III, chi phí dự phòng đạt 6.184 tỷ đồng, chiếm khoảng 67,4% tổng chi phí dự phòng của 9 tháng đầu năm.
Tổng tài sản vượt 2,68 triệu tỷ đồng, nợ xấu tăng gần 32%
Tại ngày 30/9/2026, tổng tài sản hợp nhất của Vietcombank đạt 2.682.409 tỷ đồng, tăng 9,8% so với thời điểm đầu năm. Trong đó, dư nợ cho vay khách hàng đạt 1.816.093 tỷ đồng, tăng 8,5% và chiếm 67,7% tổng tài sản.
Tiền gửi tại Ngân hàng Nhà nước đạt 63.237 tỷ đồng, tăng 68,9% so với đầu năm. Tiền gửi và cho vay các tổ chức tín dụng khác đạt 582.805 tỷ đồng, tăng 11,6%.
Danh mục chứng khoán đầu tư đạt 173.845 tỷ đồng, tăng 7,2% so với đầu năm. Trong cơ cấu danh mục này, chứng khoán nợ do các tổ chức tín dụng phát hành chiếm 88.047 tỷ đồng, trong khi trái phiếu Chính phủ đạt 60.459 tỷ đồng.
Về nguồn vốn, tổng nợ phải trả của ngân hàng đạt 2.428.648 tỷ đồng, tăng 9,5% so với đầu năm. Tiền gửi khách hàng đạt 1.781.703 tỷ đồng, tăng 6,5% so với mức 1.672.535 tỷ đồng tại ngày 31/12/2025.
Trong đó, tiền gửi có kỳ hạn đạt 1.192.494 tỷ đồng, tăng 10,4% và chiếm 66,9% tổng tiền gửi khách hàng. Tiền gửi không kỳ hạn (CASA) đạt 566.126 tỷ đồng, bao gồm 431.401 tỷ đồng tiền gửi bằng VND và 134.725 tỷ đồng tiền gửi bằng ngoại tệ.
Tỷ lệ CASA tại thời điểm cuối tháng 9/2026 đạt 31,8%, giảm so với mức 33,7% hồi đầu năm. Nguyên nhân là tốc độ tăng trưởng tiền gửi có kỳ hạn cao hơn tiền gửi không kỳ hạn.
Đáng chú ý, phát hành giấy tờ có giá của Vietcombank tăng mạnh 74,9% so với đầu năm, lên 47.392 tỷ đồng. Trong đó, chứng chỉ tiền gửi ngắn hạn đạt 31.937 tỷ đồng, trái phiếu và kỳ phiếu đạt 15.455 tỷ đồng.
Về vốn chủ sở hữu, ngân hàng ghi nhận 253.761 tỷ đồng tại ngày 30/9/2026, tăng 13% so với đầu năm. Vốn điều lệ giữ nguyên ở mức 83.557 tỷ đồng. Lợi nhuận chưa phân phối đạt 115.199 tỷ đồng, tăng 31,1% so với mức 87.852 tỷ đồng đầu năm.
Về chất lượng tín dụng, tổng nợ xấu của Vietcombank tại ngày 30/9/2026 đạt 12.818 tỷ đồng, tăng 32% so với mức 9.714 tỷ đồng hồi đầu năm. Tỷ lệ nợ xấu trên tổng dư nợ cho vay tăng từ 0,58% lên 0,71%.
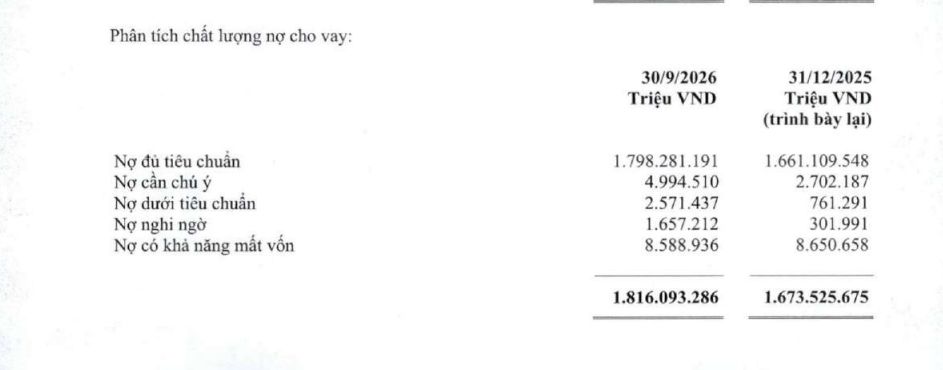
Cụ thể, nợ nhóm 2 (nợ cần chú ý) đạt 4.995 tỷ đồng, tăng 84,8% so với đầu năm. Nợ nhóm 3 (nợ dưới tiêu chuẩn) tăng từ 761 tỷ đồng lên 2.571 tỷ đồng, tương ứng gấp 3,4 lần.
Nợ nhóm 4 (nợ nghi ngờ) tăng từ 302 tỷ đồng lên 1.657 tỷ đồng, tương ứng gấp 5,5 lần. Trong khi đó, nợ nhóm 5 (nợ có khả năng mất vốn) đạt 8.589 tỷ đồng, giảm nhẹ 0,7% so với mức 8.651 tỷ đồng đầu năm.
Mặc dù tổng nợ xấu tăng, cơ cấu nợ xấu đã có sự thay đổi khi tỷ trọng nợ nhóm 5 trong tổng nợ xấu giảm từ 89,1% đầu năm xuống 67% vào cuối tháng 9/2026.
Chi phí dự phòng tăng gần 4 lần, tỷ lệ bao phủ nợ xấu đạt 243,2%
Trước diễn biến gia tăng của nợ xấu và các khoản nợ cần chú ý, Vietcombank đã đẩy mạnh trích lập dự phòng rủi ro tín dụng trong 9 tháng đầu năm 2026.
Theo báo cáo tài chính, tổng số dư dự phòng rủi ro cho vay khách hàng tại ngày 30/9/2026 đạt 31.168 tỷ đồng, tăng 24,8% so với mức 24.980 tỷ đồng hồi đầu năm.
Trong đó, dự phòng chung đạt 13.425 tỷ đồng, với số trích lập bổ sung trong 9 tháng là 1.003 tỷ đồng. Dự phòng cụ thể đạt 17.744 tỷ đồng, tăng 41,3% so với mức 12.557 tỷ đồng đầu năm. Riêng trong kỳ, ngân hàng đã trích lập bổ sung 5.187 tỷ đồng dự phòng cụ thể.
Đáng chú ý, trong 9 tháng đầu năm 2026, Vietcombank không sử dụng nguồn dự phòng để xử lý nợ xấu, trong khi cùng kỳ năm trước ngân hàng đã sử dụng 7.288 tỷ đồng cho hoạt động này.
Với tổng số dư dự phòng 31.168 tỷ đồng và tổng nợ xấu 12.818 tỷ đồng, tỷ lệ bao phủ nợ xấu của Vietcombank đạt 243,2% tại thời điểm cuối tháng 9/2026. Tuy nhiên, tỷ lệ này đã giảm so với mức 257,2% hồi đầu năm do quy mô nợ xấu tăng lên.
Bên cạnh đó, thu nhập lãi thuần tăng trưởng tích cực nhưng chi phí vốn cũng gia tăng đáng kể. Trong 9 tháng đầu năm, thu nhập từ lãi và các khoản tương tự của ngân hàng đạt 108.579 tỷ đồng, tăng 41,9% so với cùng kỳ năm 2025. Riêng thu nhập lãi từ cho vay khách hàng đạt 91.216 tỷ đồng, tăng 45,2%.
Ở chiều ngược lại, chi phí lãi và các khoản tương tự đạt 51.401 tỷ đồng, tăng 51,2%. Trong đó, chi phí trả lãi tiền gửi tăng 49,3%, từ 32.371 tỷ đồng lên 48.330 tỷ đồng.
Vietcombank mở rộng tín dụng xanh, ưu tiên năng lượng tái tạo
Bên cạnh hoạt động kinh doanh, Vietcombank đang từng bước mở rộng danh mục tín dụng xanh, hướng dòng vốn vào các lĩnh vực thân thiện với môi trường và thúc đẩy chuyển đổi sang mô hình kinh tế phát thải thấp.
Theo Báo cáo phát triển bền vững năm 2025 của Vietcombank, giai đoạn 2020–2025, dư nợ tín dụng xanh của ngân hàng tăng hơn 4 lần. Đến cuối năm 2025, dư nợ cho các dự án xanh chiếm 2,5% tổng dư nợ. Trong đó, các dự án năng lượng tái tạo và năng lượng sạch chiếm 74,4% dư nợ xanh; quản lý nước bền vững chiếm 12,9%; giao thông bền vững chiếm 5,3%; xử lý chất thải và phòng chống ô nhiễm chiếm 4,1%.
Riêng năm 2025, dư nợ tín dụng dành cho quản lý nước bền vững tăng 48,3%, nông nghiệp xanh tăng 49,2% và giao thông bền vững tăng 206,4% so với năm 2024.
Trong hoạt động huy động vốn, tháng 12/2025, Vietcombank phát hành thành công 2.000 tỷ đồng trái phiếu bền vững. Nguồn vốn được định hướng phân bổ cho các dự án năng lượng tái tạo, giao thông bền vững, công trình xanh, quản lý tài nguyên nước, nông nghiệp bền vững, bảo tồn đa dạng sinh học và xử lý chất thải.
Ngân hàng cũng triển khai sản phẩm Tiền gửi xanh từ tháng 7/2025. Doanh số huy động từ sản phẩm này trong năm 2025 đạt khoảng 92 tỷ đồng. Bên cạnh đó, Vietcombank tiếp tục tiếp cận các nguồn vốn quốc tế, trong đó có chương trình vay 300 triệu USD từ Ngân hàng Hợp tác quốc tế Nhật Bản (JBIC) nhằm hỗ trợ bảo tồn môi trường và ngăn chặn tình trạng nóng lên toàn cầu.
Về quản trị, tháng 6/2026, Vietcombank thành lập Ủy ban Phát triển bền vững trực thuộc Hội đồng quản trị nhằm thúc đẩy thực hành ESG, gắn kết mục tiêu tăng trưởng kinh doanh với quản trị rủi ro, trách nhiệm xã hội và định hướng phát triển xanh.
N.Hà