Thu nhập 25 triệu vẫn không có tiền tiết kiệm
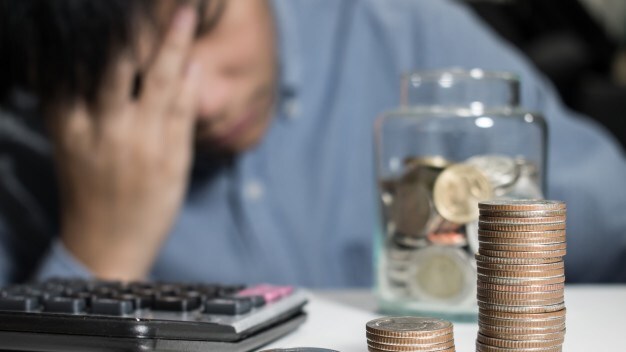
Tiền thuê nhà, ăn uống, đi lại, mua sắm, cà phê, du lịch và các khoản chi tiêu cá nhân cứ lần lượt lấy đi phần lớn thu nhập.
Có tháng anh còn phải dùng thẻ tín dụng để thanh toán những món đồ đặt mua trên mạng. Mua sắm trên các sàn thương mại điện tử thì dùng những gói mua trước trả sau. Khi tôi hỏi đã có kế hoạch tiết kiệm chưa, anh trả lời rằng muốn tiết kiệm cũng khó, bởi cuộc sống hiện tại có quá nhiều thứ phải chi.
Tôi thường nghe người lớn trong gia đình kể rằng ngày trước, dù thu nhập không cao, họ vẫn có thể dành dụm từng đồng, mua được đất, xây nhà, nuôi con ăn học. Có người đi làm công nhân, buôn bán nhỏ, làm nông, nhưng sau vài chục năm vẫn tích lũy được một khoản tài sản đáng kể.
Trong khi đó, không ít người trẻ hiện nay có công việc ổn định, thu nhập cao hơn cha mẹ ngày trước, nhưng cuối tháng vẫn gần như không còn tiền tiết kiệm.
Nghe câu chuyện ấy, tôi nhớ đến thế hệ cha mẹ mình. Ngày trước, nhiều người có thói quen nhận lương là chia ngay thành từng khoản: tiền ăn, tiền học của con, tiền sinh hoạt và một phần cất đi. Họ ít mua sắm theo cảm xúc, hiếm khi đi du lịch xa, cũng không có quá nhiều lựa chọn giải trí như hiện nay.
Một món đồ có thể được sử dụng nhiều năm, quần áo cũ được giữ lại, đồ đạc hỏng thì sửa thay vì mua mới. Tiết kiệm không chỉ là một lựa chọn mà gần như đã trở thành nếp sống.
Trong khi đó, thế hệ hiện nay lớn lên trong môi trường tiêu dùng thuận tiện hơn rất nhiều. Chỉ cần một chiếc điện thoại, chúng ta có thể mua hàng trực tuyến, đặt đồ ăn, gọi xe, thanh toán và đăng ký hàng loạt dịch vụ.
Các chương trình giảm giá, trả góp, mua trước trả sau khiến việc chi tiền trở nên dễ dàng. Mạng xã hội cũng liên tục tạo ra nhu cầu mới: người khác đi du lịch, mua điện thoại đời mới, dùng mỹ phẩm đắt tiền, trải nghiệm nhà hàng đẹp thì mình cũng dễ nảy sinh mong muốn tương tự.
Tôi cho rằng có ít nhất ba nguyên nhân khiến việc tiết kiệm trở nên khó khăn hơn:
Thứ nhất, mức sống và kỳ vọng sống đã thay đổi. Thế hệ trước có thể chấp nhận một cuộc sống đơn giản, ít dịch vụ, ít nhu cầu giải trí. Còn người trẻ ngày nay không chỉ chi tiền cho những nhu cầu thiết yếu mà còn muốn đầu tư vào trải nghiệm, học tập, sức khỏe, ngoại hình và chất lượng cuộc sống. Những khoản chi này không hẳn là lãng phí, nhưng nếu không có giới hạn, chúng rất dễ vượt khỏi khả năng tài chính.
Thứ hai, áp lực chi phí lớn hơn ở nhiều khía cạnh. Giá nhà, tiền thuê nhà, học phí, dịch vụ và nhiều khoản sinh hoạt tại các đô thị khiến người trẻ phải dành phần đáng kể thu nhập để duy trì cuộc sống. Một người có thu nhập 20-30 triệu đồng mỗi tháng chưa chắc đã có khả năng tích lũy tốt nếu phải thuê nhà, nuôi con hoặc hỗ trợ cha mẹ.
Thứ ba, nhiều người chưa có thói quen quản lý tài chính cá nhân. Họ thường chi tiêu trước, phần còn lại mới tiết kiệm, thay vì trích một khoản tích lũy ngay khi nhận lương.
Những khoản nhỏ như cà phê, đồ ăn giao tận nhà, mua sắm trực tuyến tưởng không đáng kể nhưng cộng lại có thể thành con số lớn. Đáng nói hơn, việc sử dụng thẻ tín dụng hoặc mua trước trả sau đôi khi khiến người dùng không cảm nhận rõ số tiền mình đã tiêu.
Cũng không nên lý tưởng hóa thế hệ trước. Không phải ai ngày xưa cũng tiết kiệm giỏi, và cũng không phải người trẻ nào hiện nay đều tiêu xài thiếu kiểm soát.
Có những người trẻ biết đầu tư, tích lũy từ sớm, sống tối giản và quản lý tiền bạc rất chặt chẽ. Ngược lại, cũng có người thuộc thế hệ trước không có điều kiện để dành dụm, dù đã làm việc vất vả suốt nhiều năm.
Tuy nhiên, chốt lại vấn đề, trong khuôn khổ bài viết này, tôi chỉ muốn nhấn mạnh rằng từ những năm qua, lối sống tiêu dùng đã đưa ra rất nhiều cám dỗ mua sắm và tiêu xài. Những bạn trẻ mới ra trường đi làm thường nghĩ rằng cứ việc “tiêu trước, để dành là chuyện tính sau”.
Nhưng tuổi trẻ và cơ hội qua mau, đừng tiêu pha quá trớn để rồi hối hận vì lựa chọn của mình.