VIB báo lãi 9 tháng tăng 7,7%: Áp lực nào đang bủa vây chất lượng tài sản?
Lãi quý III tăng hơn 18%
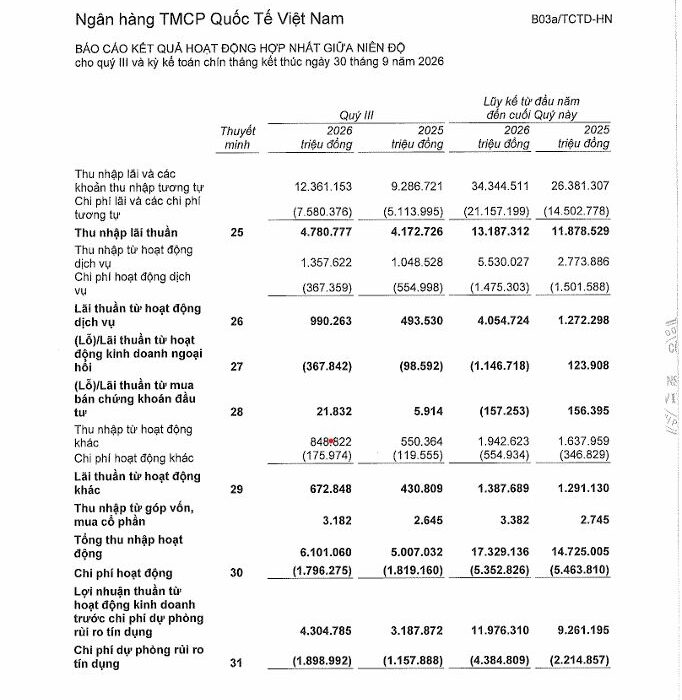
Trong quý III/2026, Ngân hàng TMCP Quốc tế Việt Nam (VIB) ghi nhận thu nhập lãi thuần đạt 4.780,8 tỷ đồng, tăng 14,6% so với cùng kỳ năm trước.
Đáng chú ý, lãi thuần từ hoạt động dịch vụ đạt 990,3 tỷ đồng, tăng 100,7% so với cùng kỳ năm trước.
Trong khi đó, hoạt động kinh doanh ngoại hối ghi nhận khoản lỗ thuần 367,8 tỷ đồng. Hoạt động mua bán chứng khoán đầu tư mang về 21,8 tỷ đồng lãi thuần trong quý.
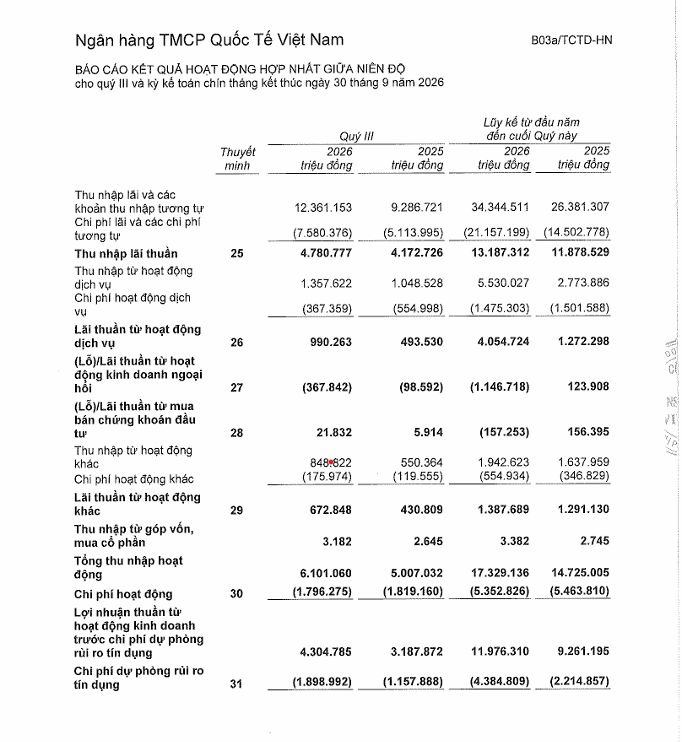
Tổng thu nhập hoạt động (TOI) của VIB trong quý III đạt 6.101 tỷ đồng, tăng 21,9% so với cùng kỳ năm trước.
Kết quả, lợi nhuận trước thuế đạt 2.405,8 tỷ đồng, tăng 18,5%. Lợi nhuận sau thuế đạt 1.924,9 tỷ đồng, tăng tương ứng 18,5% so với quý III/2025.
Lũy kế 9 tháng năm 2026, thu nhập lãi thuần của VIB đạt 13.187,3 tỷ đồng, tăng 11% so với cùng kỳ năm trước. Lợi nhuận trước thuế lũy kế 9 tháng đạt 7.591,5 tỷ đồng, tăng 7,7% so với mức 7.046,3 tỷ đồng cùng kỳ năm 2025. Lợi nhuận sau thuế đạt 6.071,5 tỷ đồng, tăng 7,7% so với mức 5.637,5 tỷ đồng.
Tổng tài sản gần 600.000 tỷ đồng, dư nợ cho vay vượt 411.000 tỷ đồng
Tính đến ngày 30/9/2026, tổng tài sản của VIB đạt 599.583,8 tỷ đồng, tăng 7,8% so với thời điểm đầu năm, tương ứng tăng thêm 43.485,4 tỷ đồng.
Trong cơ cấu tài sản, cho vay khách hàng tiếp tục chiếm tỷ trọng lớn nhất, đạt 411.311,7 tỷ đồng, tăng 7,7% so với đầu năm và tương đương 68,6% tổng tài sản.
Xét theo đối tượng khách hàng, dư nợ cho vay cá nhân đạt 239.714,6 tỷ đồng, chiếm 58,3% tổng dư nợ. Trong khi đó, cho vay các tổ chức kinh tế đạt 171.597,1 tỷ đồng, chiếm 41,7%.
Về kỳ hạn, cho vay dài hạn đạt 184.246,6 tỷ đồng, chiếm 44,8% tổng dư nợ. Cho vay ngắn hạn đạt 166.982,7 tỷ đồng, tương ứng 40,6%; cho vay trung hạn đạt 60.082,4 tỷ đồng, chiếm 14,6%.
Bên cạnh hoạt động tín dụng, tiền gửi và cho vay các tổ chức tín dụng khác đạt 110.746,3 tỷ đồng, tăng 6,1% so với đầu năm, chiếm 18,5% tổng tài sản.
Đáng chú ý, cơ cấu khoản mục này có sự dịch chuyển khi cho vay các tổ chức tín dụng khác tăng 42% lên 63.834,8 tỷ đồng, trong khi tiền gửi tại các tổ chức tín dụng khác giảm từ 59.469,5 tỷ đồng xuống 46.911,4 tỷ đồng.
Danh mục chứng khoán đầu tư đạt 55.907,4 tỷ đồng, tăng 9,3% so với đầu năm, chiếm 9,3% tổng tài sản. Trong đó, chứng chỉ tiền gửi do các tổ chức tín dụng khác phát hành đạt 45.286 tỷ đồng; trái phiếu do các tổ chức tín dụng khác phát hành đạt 7.196,7 tỷ đồng và trái phiếu Chính phủ đạt 3.424,7 tỷ đồng.
Ở chiều nguồn vốn, tổng tiền gửi khách hàng đạt 322.211,4 tỷ đồng, tăng 9,4% so với đầu năm. Trong đó, tiền gửi có kỳ hạn đạt 285.142 tỷ đồng, tăng 13,3%; tiền gửi không kỳ hạn (CASA) đạt 36.575,6 tỷ đồng, giảm 13,7%.
Tỷ lệ CASA trên tổng tiền gửi theo đó giảm từ 14,4% đầu năm xuống còn 11,4% tại ngày 30/9/2026.
Ngoài ra, ngân hàng đẩy mạnh huy động vốn thông qua phát hành giấy tờ có giá. Khoản mục này đạt 48.870,7 tỷ đồng, tăng 39,4% so với đầu năm. Trong đó, phát hành trái phiếu đạt 31.300 tỷ đồng, tăng 34,9%; chứng chỉ tiền gửi đạt 17.570,7 tỷ đồng, tăng 48%.
Vốn chủ sở hữu của VIB tại cuối quý III đạt 49.765,5 tỷ đồng, tăng 6,1% so với đầu năm. Trong đó, vốn điều lệ ghi nhận trên bảng cân đối kế toán tại ngày 30/9/2026 là 34.040,1 tỷ đồng. Đến ngày 21/10/2026, ngân hàng được Ngân hàng Nhà nước chấp thuận sửa đổi mức vốn điều lệ lên 37.353,9 tỷ đồng từ nguồn vốn khác.
Nợ xấu vượt 13.100 tỷ đồng, nợ nhóm 3 tăng gần 86%
Bên cạnh kết quả kinh doanh, chất lượng tín dụng của VIB cũng ghi nhận một số biến động đáng chú ý.
Tại ngày 30/9/2026, tổng dư nợ xấu nội bảng (nhóm 3 đến nhóm 5) đạt 13.167,1 tỷ đồng, tăng 16,2% so với mức 11.334,7 tỷ đồng hồi đầu năm.
Trong đó, nợ nhóm 3 (nợ dưới tiêu chuẩn) đạt 3.991,1 tỷ đồng, tăng 85,7% so với đầu năm. Nợ nhóm 4 (nợ nghi ngờ) đạt 3.525,7 tỷ đồng, tăng 24,8%.
Đáng chú ý, nợ nhóm 5 (nợ có khả năng mất vốn) giảm 11,2%, từ 6.361,3 tỷ đồng xuống còn 5.650,3 tỷ đồng.
Ngoài nợ xấu nội bảng, nợ nhóm 2 (nợ cần chú ý) cũng tăng đáng kể, đạt 11.466,4 tỷ đồng, tăng 25,4% so với đầu năm. Tỷ trọng nợ nhóm 2 trên tổng dư nợ cho vay tăng từ 2,4% lên 2,8%.
Theo số liệu công bố, tỷ lệ nợ xấu của VIB tại ngày 30/9/2026 ở mức 2,3%, tăng so với mức 2,2% hồi đầu năm.
Đối với công tác dự phòng, số dư dự phòng rủi ro cho vay khách hàng đạt 5.499,9 tỷ đồng, tăng 13,2% so với đầu năm. Trong đó, dự phòng chung đạt 3.042,5 tỷ đồng, tăng 8%; dự phòng cụ thể đạt 2.457,4 tỷ đồng, tăng 20,4%.
Tỷ lệ bao phủ nợ xấu (LLR) của ngân hàng đạt khoảng 41,8%, giảm so với mức 42,9% hồi đầu năm.
Trong 9 tháng đầu năm, VIB đã trích lập 4.384,8 tỷ đồng chi phí dự phòng rủi ro tín dụng, tăng gần gấp đôi so với cùng kỳ năm trước. Đồng thời, ngân hàng sử dụng 3.743,8 tỷ đồng dự phòng để xử lý các khoản nợ có rủi ro.
Đáng chú ý, dư nợ gốc đã xử lý rủi ro đang theo dõi ngoại bảng đạt 16.578,7 tỷ đồng, tăng so với mức 14.041,2 tỷ đồng đầu năm. Hoạt động thu hồi các khoản nợ đã xử lý bằng nguồn dự phòng mang về 1.491 tỷ đồng thu nhập trong 9 tháng, tăng 16,5% so với cùng kỳ.
Chi phí vốn gia tăng, áp lực lên biên lãi thuần
Một trong những yếu tố ảnh hưởng đến hiệu quả kinh doanh của VIB trong 9 tháng đầu năm 2026 là áp lực gia tăng chi phí vốn.
Theo số liệu báo cáo, thu nhập lãi đạt 34.344,5 tỷ đồng, tăng 30,2% so với cùng kỳ. Trong đó, thu nhập lãi từ cho vay đạt 29.984 tỷ đồng, tăng 29,7%.
Tuy nhiên, chi phí lãi tăng nhanh hơn, ở mức 45,9%, lên 21.157,2 tỷ đồng. Riêng chi phí trả lãi tiền gửi đạt 17.168,6 tỷ đồng, tăng 41,6%; chi phí trả lãi phát hành giấy tờ có giá đạt 1.920,4 tỷ đồng, tăng 74,1%.
Diễn biến này diễn ra trong bối cảnh tiền gửi có kỳ hạn tăng 13,3%, trong khi tiền gửi không kỳ hạn giảm 13,7%, kéo tỷ lệ CASA xuống còn 11,4%. Việc gia tăng huy động thông qua giấy tờ có giá cũng kéo theo chi phí lãi tương ứng.
Dù vậy, hoạt động dịch vụ tiếp tục là điểm sáng khi lãi thuần tăng 218,7%, đạt 4.054,7 tỷ đồng. Cùng với việc kiểm soát chi phí hoạt động, đây là những yếu tố hỗ trợ kết quả kinh doanh của ngân hàng.
Cụ thể, chi phí hoạt động giảm 2% xuống 5.352,8 tỷ đồng. Tỷ lệ chi phí trên thu nhập (CIR) được cải thiện từ 37,1% xuống 30,9%.
Ở chiều ngược lại, chi phí dự phòng rủi ro tín dụng tăng 98%, cùng khoản lỗ từ kinh doanh ngoại hối và chứng khoán đầu tư đã tạo áp lực lên lợi nhuận.
Trong bối cảnh nền kinh tế hướng tới tăng trưởng xanh và phát triển bền vững, chất lượng tín dụng của các ngân hàng không chỉ là vấn đề an toàn hệ thống mà còn ảnh hưởng đến khả năng phân bổ nguồn lực cho nền kinh tế. Việc nợ xấu và chi phí dự phòng tại VIB gia tăng cho thấy áp lực quản trị rủi ro vẫn hiện hữu, dù lợi nhuận tiếp tục tăng trưởng.
Đáng chú ý, ngân hàng cần cân bằng giữa mục tiêu mở rộng tín dụng, hiệu quả kinh doanh và kiểm soát chất lượng tài sản, qua đó bảo đảm dòng vốn được phân bổ an toàn, hiệu quả, hỗ trợ các hoạt động sản xuất, kinh doanh và mục tiêu phát triển bền vững.
Cho vay bất động sản tăng gần 48%
Xét theo ngành nghề kinh doanh, dư nợ cho vay của VIB tập trung lớn nhất ở nhóm hoạt động làm thuê trong các hộ gia đình, sản xuất sản phẩm vật chất và dịch vụ tự tiêu dùng của hộ gia đình, đạt 231.483,9 tỷ đồng, chiếm 56,3% tổng dư nợ. Tuy nhiên, tỷ trọng nhóm này đã giảm so với mức 60,4% hồi đầu năm.
Trong các lĩnh vực sản xuất, kinh doanh, hoạt động tài chính, ngân hàng và bảo hiểm có dư nợ đạt 37.813,8 tỷ đồng, chiếm 9,2% tổng dư nợ, tăng 16,3% so với đầu năm. Đáng chú ý, dư nợ cho vay lĩnh vực kinh doanh bất động sản đạt 31.161,7 tỷ đồng, chiếm 7,6%, tăng 47,8% so với mức 21.088,3 tỷ đồng hồi đầu năm. Đây là một trong những lĩnh vực ghi nhận mức tăng trưởng dư nợ đáng kể tại VIB.
Đối với ngành công nghiệp chế biến, chế tạo, dư nợ đạt 22.922,7 tỷ đồng, tăng 17,8%, chiếm 5,6% tổng dư nợ. Lĩnh vực vận tải kho bãi đạt 15.535,1 tỷ đồng, tăng 24,5%, chiếm 3,8%. Đặc biệt, dư nợ ngành xây dựng tăng mạnh 83,9%, từ 6.585,7 tỷ đồng lên 12.113 tỷ đồng, nâng tỷ trọng từ 1,7% lên 2,9%.
Ở chiều ngược lại, dư nợ lĩnh vực bán buôn và bán lẻ; sửa chữa ô tô, mô tô, xe máy và xe có động cơ khác giảm 4,4%, xuống còn 38.212,9 tỷ đồng, chiếm 9,3% tổng dư nợ. Lĩnh vực nông nghiệp, lâm nghiệp và thủy sản cũng giảm 21,3%, còn 653,8 tỷ đồng.
Ngoài ra, dư nợ lĩnh vực sản xuất và phân phối điện, khí đốt, nước nóng, hơi nước và điều hòa không khí đạt 5.745,1 tỷ đồng; dịch vụ lưu trú và ăn uống đạt 5.463,2 tỷ đồng; nghệ thuật, vui chơi và giải trí đạt 3.211,2 tỷ đồng.
VIB cũng nằm trong nhóm các ngân hàng có tỷ lệ sở hữu tập trung cao. Tại thời điểm 30/6/2026, số lượng cổ đông sở hữu từ 1% vốn điều lệ của VIB là 16 cổ đông, với tổng tỷ lệ sở hữu của nhóm này đạt 47,02% vốn điều lệ.
4 cổ đông gồm ông Đặng Khắc Vỹ – Chủ tịch HĐQT; bà Nguyễn Thùy Nga; ông Đỗ Xuân Hoàng – Thành viên HĐQT; ông Đặng Văn Sơn – Phó Chủ tịch HĐQT và người có liên quan của 4 cổ đông này đang sở hữu tổng cộng 42,83% vốn điều lệ của ngân hàng.
Cụ thể, ông Đặng Khắc Vỹ và người có liên quan sở hữu 14,89% vốn điều lệ VIB; ông Đỗ Xuân Hoàng và người có liên quan sở hữu 9,77%; ông Đặng Văn Sơn và người có liên quan sở hữu 6,54%; trong khi bà Nguyễn Thùy Nga và người có liên quan sở hữu 11,63%.
Như vậy, riêng nhóm 4 cổ đông nêu trên cùng người có liên quan đang nắm gần 43% vốn điều lệ VIB, theo số liệu được Thanh tra Ngân hàng Nhà nước ghi nhận.
Nhị Hà