Agribank lãi hơn 18.800 tỷ đồng, dư nợ bất động sản tăng gấp 3,65 lần sau 6 tháng
Lợi nhuận bứt phá ngoạn mục nhờ giảm áp lực dự phòng và thu hồi nợ
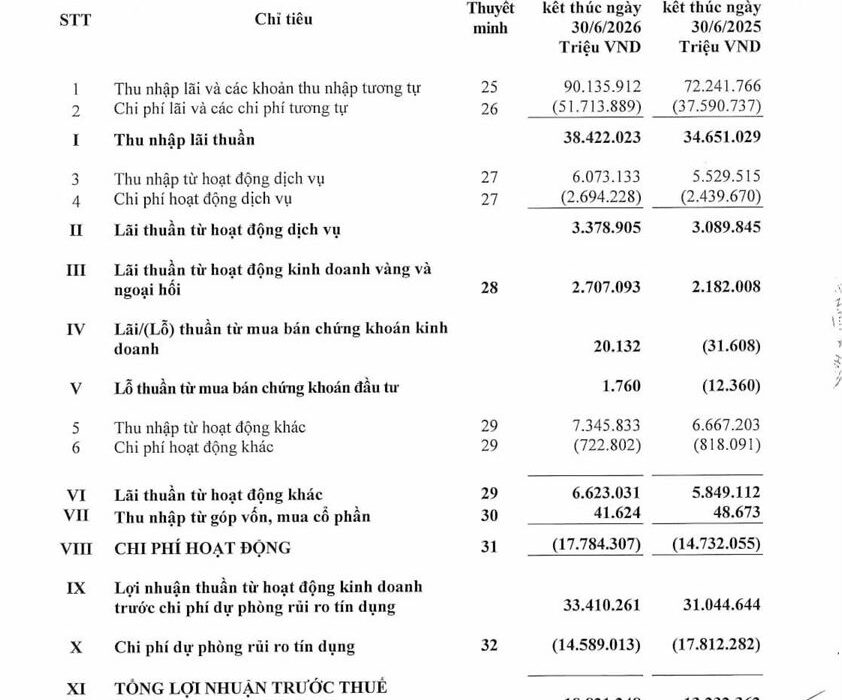
Kết thúc 6 tháng đầu năm 2026, Ngân hàng Nông nghiệp và Phát triển Nông thôn Việt Nam (Agribank) ghi nhận lợi nhuận trước thuế đạt 18.821 tỷ đồng và lợi nhuận sau thuế đạt 15.064 tỷ đồng, cùng ghi nhận mức tăng trưởng vượt bậc 42,2% so với cùng kỳ năm 2025.
Động lực tăng trưởng cốt lõi đến từ hai mũi nhọn:
Thu nhập lãi thuần tiếp tục cải thiện: Đạt 38.422 tỷ đồng, tăng 10,88% so với cùng kỳ nhờ tối ưu hóa chi phí vốn và duy trì biên lãi ròng ổn định.
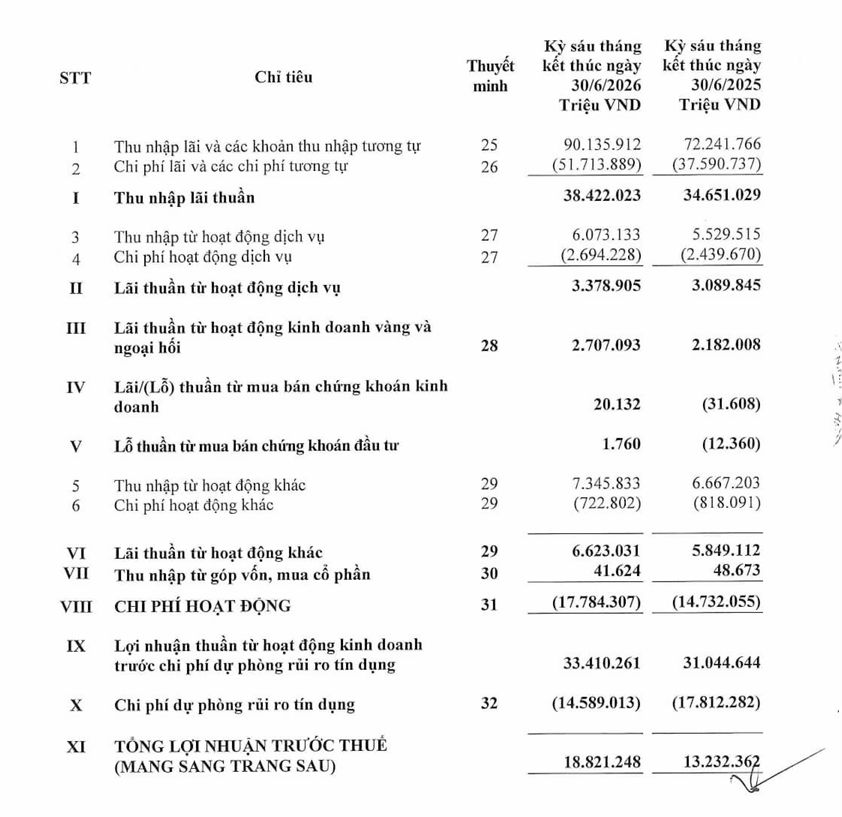
Chi phí dự phòng rủi ro tín dụng hạ nhiệt: Khoản chi phí này giảm mạnh từ mức 17.812 tỷ đồng xuống còn 14.589 tỷ đồng (giảm hơn 18%), giải phóng đáng kể lợi nhuận cho ngân hàng.
Bên cạnh đó, các mảng kinh doanh ngoài lãi đều ghi nhận kết quả rất tích cực. Lãi thuần từ hoạt động dịch vụ đạt 3.379 tỷ đồng (+9,36%); mảng kinh doanh ngoại hối và vàng tăng trưởng mạnh 24,06%, mang về 2.707 tỷ đồng; đồng thời hoạt động kinh doanh và đầu tư chứng khoán đều đảo chiều có lãi thay vì ghi nhận lỗ như cùng kỳ năm trước.
Đáng chú ý, lãi thuần từ hoạt động khác đạt 6.623 tỷ đồng, trong đó công tác thu hồi nợ xấu ngoại bảng đóng góp mang tính quyết định với 6.460 tỷ đồng nợ gốc và 731 tỷ đồng nợ lãi đã xử lý rủi ro được thu hồi thực tế trong kỳ.
Tài sản áp sát mốc 3 triệu tỷ đồng, thanh khoản dồi dào
Tính đến ngày 30/06/2026, tổng tài sản hợp nhất của Agribank đạt 2.808.965 tỷ đồng (hơn 2,8 triệu tỷ đồng), tăng 4,55% so với cuối năm 2025 và giữ vững vị thế một trong những định chế tài chính có quy mô lớn nhất hệ thống ngân hàng Việt Nam.
Nguồn vốn huy động từ tiền gửi của khách hàng tiếp tục mở rộng vững chắc, đạt 2.263.748 tỷ đồng, tăng 4,98% so với đầu năm. Lợi thế mạng lưới bao phủ sâu rộng tới tận vùng sâu, vùng xa giúp Agribank duy trì nguồn vốn bán lẻ ổn định, bền vững.
Điểm nổi bật về quản trị thanh khoản trong kỳ là việc Agribank đã giảm mạnh dư nợ vay Ngân hàng Nhà nước từ mức 32.123 tỷ đồng hồi đầu năm xuống chỉ còn 77,7 tỷ đồng tại ngày 30/06/2026. Cùng với dòng tiền thuần từ hoạt động kinh doanh thặng dư dương tới 28.245 tỷ đồng và quy mô tiền, tương đương tiền đạt 388.373 tỷ đồng, ngân hàng thể hiện nền tảng thanh khoản tự thân dồi dào, không còn phụ thuộc vào các gói tái cấp vốn ngắn hạn từ nhà điều hành.
Chuyển dịch cơ cấu tín dụng: Giữ vững trụ cột “Tam nông”, bất động sản tăng đột biến
Tổng dư nợ cho vay khách hàng của Agribank đạt 2.071.389 tỷ đồng, tăng trưởng 4,81% so với cuối năm 2025. Phân khúc khách hàng cá nhân tiếp tục giữ vị thế áp đảo khi chiếm tới 75,23% tổng dư nợ (tương đương 1.558.349 tỷ đồng).
Trong danh mục phân bổ theo ngành nghề, Agribank tiếp tục phát huy vai trò chủ lực trong đầu tư cho “Tam nông”:
Nông, lâm nghiệp và thủy sản duy trì vị trí dẫn đầu với dư nợ đạt 557.852 tỷ đồng, chiếm 26,98% tổng danh mục (tăng trưởng 10,20% so với đầu năm).
Bán buôn, bán lẻ và tiêu dùng hộ gia đình lần lượt chiếm 25,39% (525.899 tỷ đồng) và 16,51% (341.890 tỷ đồng).
Tuy nhiên, chuyển biến gây chú ý lớn nhất trong kỳ kế toán này nằm ở lĩnh vực kinh doanh bất động sản. Dư nợ cho vay kinh doanh bất động sản của Agribank đã tăng vọt từ mức 46.864 tỷ đồng (tỷ trọng 2,37%) tại thời điểm cuối năm 2025 lên 171.038 tỷ đồng (chiếm 8,27% tổng dư nợ) vào ngày 30/06/2026. Mức tăng trưởng gấp 3,65 lần chỉ sau 6 tháng cho thấy một sự dịch chuyển khẩu vị rủi ro và định hướng khai thác thị trường dự án bất động sản mạnh mẽ chưa từng có tại ngân hàng vốn thuần nông này.
Tỷ lệ nợ xấu giảm, áp lực dịch chuyển sang nợ nhóm 5
Về mặt chất lượng tài sản, tỷ lệ nợ xấu nội bảng (nhóm 3, 4, 5) của Agribank được kiểm soát ở mức 1,28%, giảm nhẹ so với mức 1,3% hồi đầu năm. Dù vậy, mức giảm này chủ yếu mang tính kỹ thuật do tốc độ mở rộng của tổng quy mô cho vay (+4,81%) cao hơn tốc độ phát sinh nợ xấu (+3,58%, nâng tổng nợ xấu nội bảng lên 26.527 tỷ đồng).
Đi sâu vào cấu trúc từng nhóm nợ, nhiều chỉ báo đòi hỏi sự thận trọng:
Nợ nhóm 3 (dưới tiêu chuẩn) và nhóm 4 (nghi ngờ) giảm mạnh: Lần lượt giảm 57,50% (về 1.413 tỷ đồng) và 52,12% (về 988 tỷ đồng).
Nợ nhóm 5 (nợ có khả năng mất vốn) phình to: Tăng tới 19,31%, từ 20.220 tỷ đồng lên 24.126 tỷ đồng. Hiện nợ nhóm 5 chiếm tới 90,95% trong tổng số nợ xấu nội bảng, phản ánh phần lớn các khoản nợ xấu hiện hữu đều là nợ khó đòi, nợ tồn đọng lâu năm cần thời gian thanh lý tài sản bảo đảm.
Nợ cần chú ý (nhóm 2) có dấu hiệu gia tăng: Đạt 24.381 tỷ đồng, tăng 14,56% so với đầu năm.
Dù vậy, Agribank vẫn duy trì bộ đệm an toàn vững chắc với tổng quỹ trích lập dự phòng rủi ro cho vay đạt 39.764 tỷ đồng, nâng tỷ lệ bao phủ nợ xấu (LLR) lên 149,9%.
Nhị Hà