Hộ kinh doanh thu đến 10 tỷ đồng có thể được nộp thuế theo doanh thu
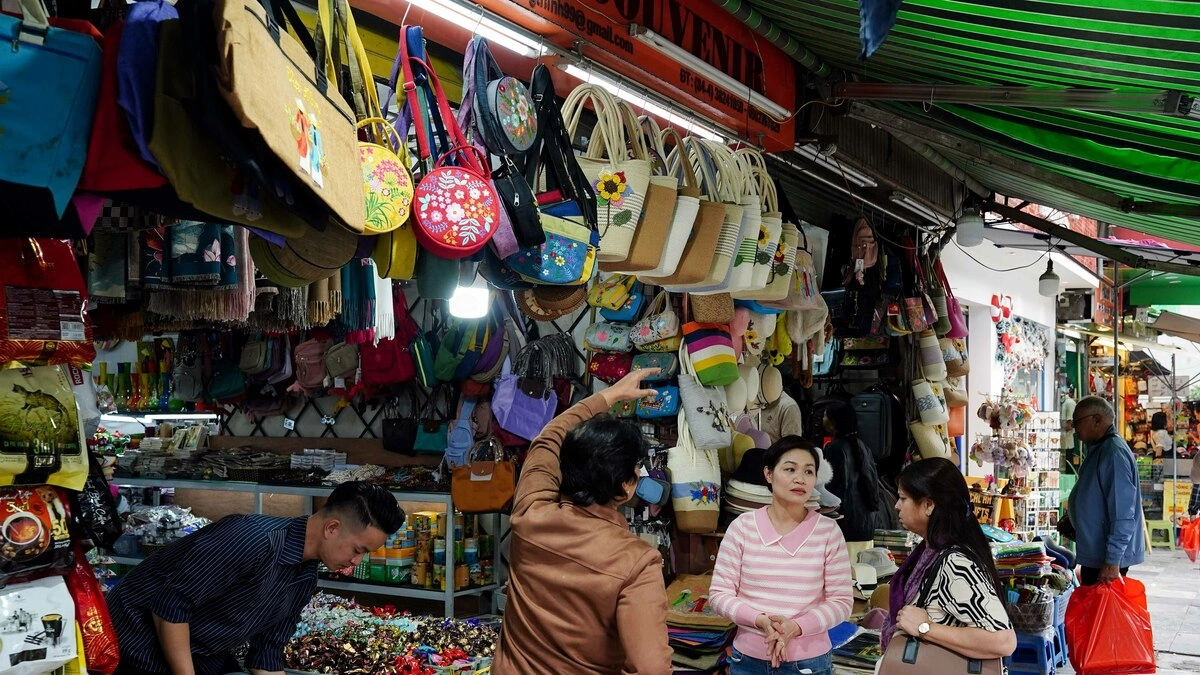
Phương án này nêu trong điều 33 của dự thảo Luật Phát triển doanh nghiệp nhỏ và vừa được Chính phủ trình Quốc hội chiều 17/10.
Chính phủ đề xuất cá nhân kinh doanh có doanh thu đến 10 tỷ đồng được lựa chọn nộp thuế tính trên thu nhập hoặc thuế suất (x) với doanh thu tính thuế.
Theo số liệu từ Bộ Tài chính, hiện cả nước có 2,7 triệu hộ kinh doanh, chỉ 0,14% số hộ có doanh thu trên 10 tỷ đồng. Tức là, với đề xuất mới, số hộ được lựa chọn phương pháp nộp thuế đơn giản lên tới 99,86%.
Quy định hiện hành, cá nhân, hộ kinh doanh có doanh thu 3-10 tỷ đồng phải nộp thuế tính trên thu nhập, kèm yêu cầu hóa đơn, chứng từ đầu vào để khấu trừ chi phí. Chỉ nhóm doanh thu dưới 3 tỷ đồng được chọn tính thuế theo tỷ lệ doanh thu hoặc lợi nhuận. Thuế suất được đề nghị áp dụng theo từng nhóm ngành, lĩnh vực kinh doanh từ 0,5% đến 5%.
* Mức thuế suất đề xuất áp dụng với cá nhân kinh doanh theo dự thảo Luật Phát triển doanh nghiệp nhỏ và vừa
| Ngành, lĩnh vực | Thuế suất TNCN (%) |
| Phân phối, cung cấp hàng hoá | 0,5 |
| Sản xuất, vận tải, dịch vụ có gắn với hàng hoá, xây dựng có bao thầu nguyên vật liệu: thuế suất | 1,5 |
| Dịch vụ, xây dựng không bao thầu nguyên vật liệu | 2 |
|
Hoạt động cung cấp sản phẩm và dịch vụ nội dung thông tin số về giải trí, trò chơi điện tử, phim số, ảnh số, nhạc số, quảng cáo số. Hoạt động cho thuê tài sản, đại lý bảo hiểm, đại lý xổ số, đại lý bán hàng đa cấp |
5 |
| Hoạt động kinh doanh khác | 1 |
Cùng với đó, Chính phủ cũng đề xuất doanh nghiệp có tổng doanh thu không quá 10 tỷ đồng một năm được lựa chọn nộp thuế tính theo thu nhập hoặc doanh thu (x) tỷ lệ % do Chính phủ quy định, thay cho ngưỡng doanh thu 3 tỷ đồng hiện hành.
Nếu được Quốc hội thông qua, các quy định trên sẽ áp dụng từ kỳ tính thuế năm 2026.
Trình bày báo cáo thẩm tra, Chủ nhiệm Ủy ban Kinh tế và Tài chính Phan Văn Mãi cho rằng các quy định về thuế tại nhiều điều, khoản của dự thảo Luật Phát triển doanh nghiệp nhỏ và vừa còn trùng lặp hoặc chưa thống nhất với Luật Thuế thu nhập doanh nghiệp, Nghị quyết 198/2025 của Quốc hội.
Ủy ban đề nghị Chính phủ chuyển các nội dung về thuế với cá nhân kinh doanh, doanh nghiệp tại điều 33 của dự thảo sang dự án Luật sửa đổi bổ sung một số điều của 3 Luật Thuế: thu nhập doanh nghiệp, sử dụng đất phi nông nghiệp và thu nhập cá nhân, cũng được trình Quốc hội xem xét, thông qua tại kỳ họp này.
Góp ý tại thảo luận tổ sau đó, ông Nguyễn Ngọc Sơn, đại biểu hoạt động chuyên trách của Ủy ban Khoa học, Công nghệ và Môi trường đề xuất việc nâng ngưỡng doanh thu lên 10 tỷ đồng để áp dụng phương pháp tính thuế đơn giản áp dụng từ kỳ tính thuế 2027 để đồng bộ với các luật thuế khác. Theo ông Sơn, nếu áp dụng quy định từ kỳ tính thuế 2026 sẽ mang tính hồi tố và phát sinh việc quyết toán lại.
Trước đó, Bộ Tài chính đã đề xuất giảm 30% thuế thu nhập trong năm 2026-2027 cho hộ kinh doanh và doanh nghiệp có khoản thu tối đa 10 tỷ đồng. Việc giảm 30% số thuế phải nộp từng được áp dụng trong các giai đoạn kinh tế khó khăn, như năm 2008, 2012 và thời kỳ Covid-19. Bộ cho rằng việc giảm thuế sẽ giúp các hộ, cá nhân kinh doanh giữ lại một phần thu nhập để tái đầu tư, mở rộng hoạt động, và tích lũy. Còn doanh nghiệp siêu nhỏ có thể nâng hiệu quả sản xuất – kinh doanh, tăng khả năng phục hồi và năng lực cạnh tranh.
Anh Tú